Un comitato di indici privato che non entra mai in contatto con il denaro degli investitori può comunque generare operazioni azionarie per miliardi di dollari. Un nuovo documento del Bitcoin Policy Institute afferma che il test proposto da MSCI potrebbe escludere Strategy, Metaplanet e Yellow Cake, società che detiene uranio, dai principali indici, mentre una stima precedente indicava che le potenziali vendite di Strategy ammontavano a 2,8 miliardi di dollari solo dai fondi collegati a MSCI. Il problema è che il nuovo criterio di selezione di MSCI si basa sulle «attività operative», una categoria che, secondo il documento, non è definita né dai principi contabili statunitensi (U.S. GAAP) né dagli IFRS.
Una norma MSCI mette a rischio la strategia, secondo un documento del Bitcoin Policy Institute
SCRITTO DA

CONDIVIDI
Punti chiave
- Le esclusioni dagli indici simulate da MSCI includono Strategy, Metaplanet e Yellow Cake.
- JPMorgan ha stimato che l’esclusione dall’indice MSCI potrebbe innescare vendite di Strategy per 2,8 miliardi di dollari.
- Il Bitcoin Policy Institute afferma che MSCI prevede una decisione entro il 16 ottobre.
Il «comitato silenzioso» di Wall Street può smuovere miliardi
Il vostro fondo indicizzato “passivo” non è poi così passivo come suggerisce l’etichetta. A monte del processo, un fornitore privato di indici stabilisce le regole che determinano quali società rientrano nel mercato, e tali decisioni possono indurre i fondi a muoversi freneticamente per acquistare o vendere azioni per miliardi di dollari.
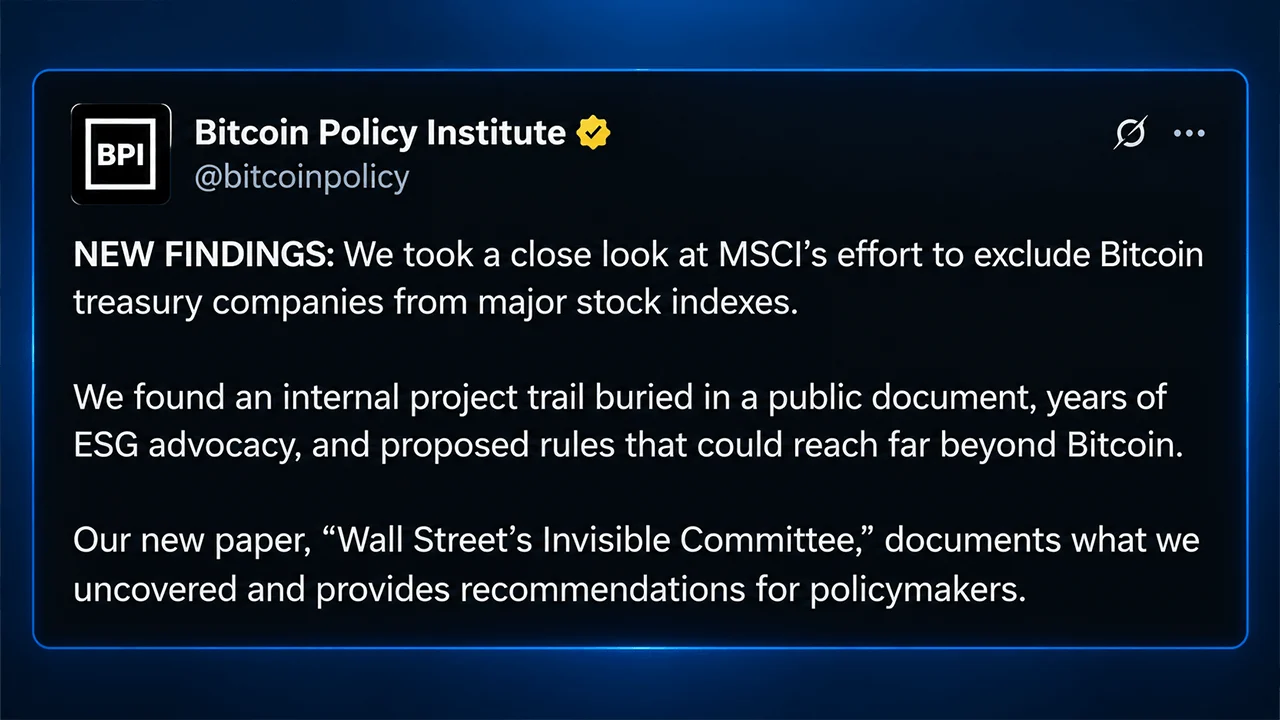
Mercoledì, il Bitcoin Policy Institute – un think tank apartitico e senza scopo di lucro con sede a Washington, D.C. – ha svelato i meccanismi di questo sistema in un nuovo documento redatto dal direttore esecutivo Conner Brown, incentrato sul test proposto da MSCI per le “società non operative”. Secondo il documento, la simulazione condotta dalla stessa MSCI escluderebbe Strategy, Metaplanet e Yellow Cake, una società che detiene uranio fisico.
Il denaro passivo ha ancora qualcuno che ne seleziona l’elenco
Il documento di Brown sull’argomento mette in luce alcune cifre sbalorditive a sostegno del potere esercitato dai fornitori di indici. A luglio, i fondi indicizzati detenevano 21,8 trilioni di dollari, pari al 53,9% del patrimonio dei fondi a lungo termine statunitensi, contro i 18,6 trilioni di dollari dei fondi a gestione attiva. Entro il 2025, i fondi indicizzati possiederanno il 19% del mercato azionario statunitense. La sola MSCI afferma che 21.000 miliardi di dollari sono indicizzati ai propri indici, inclusi 2.800 miliardi di dollari in fondi azionari negoziati in borsa (ETF) che li replicano direttamente.
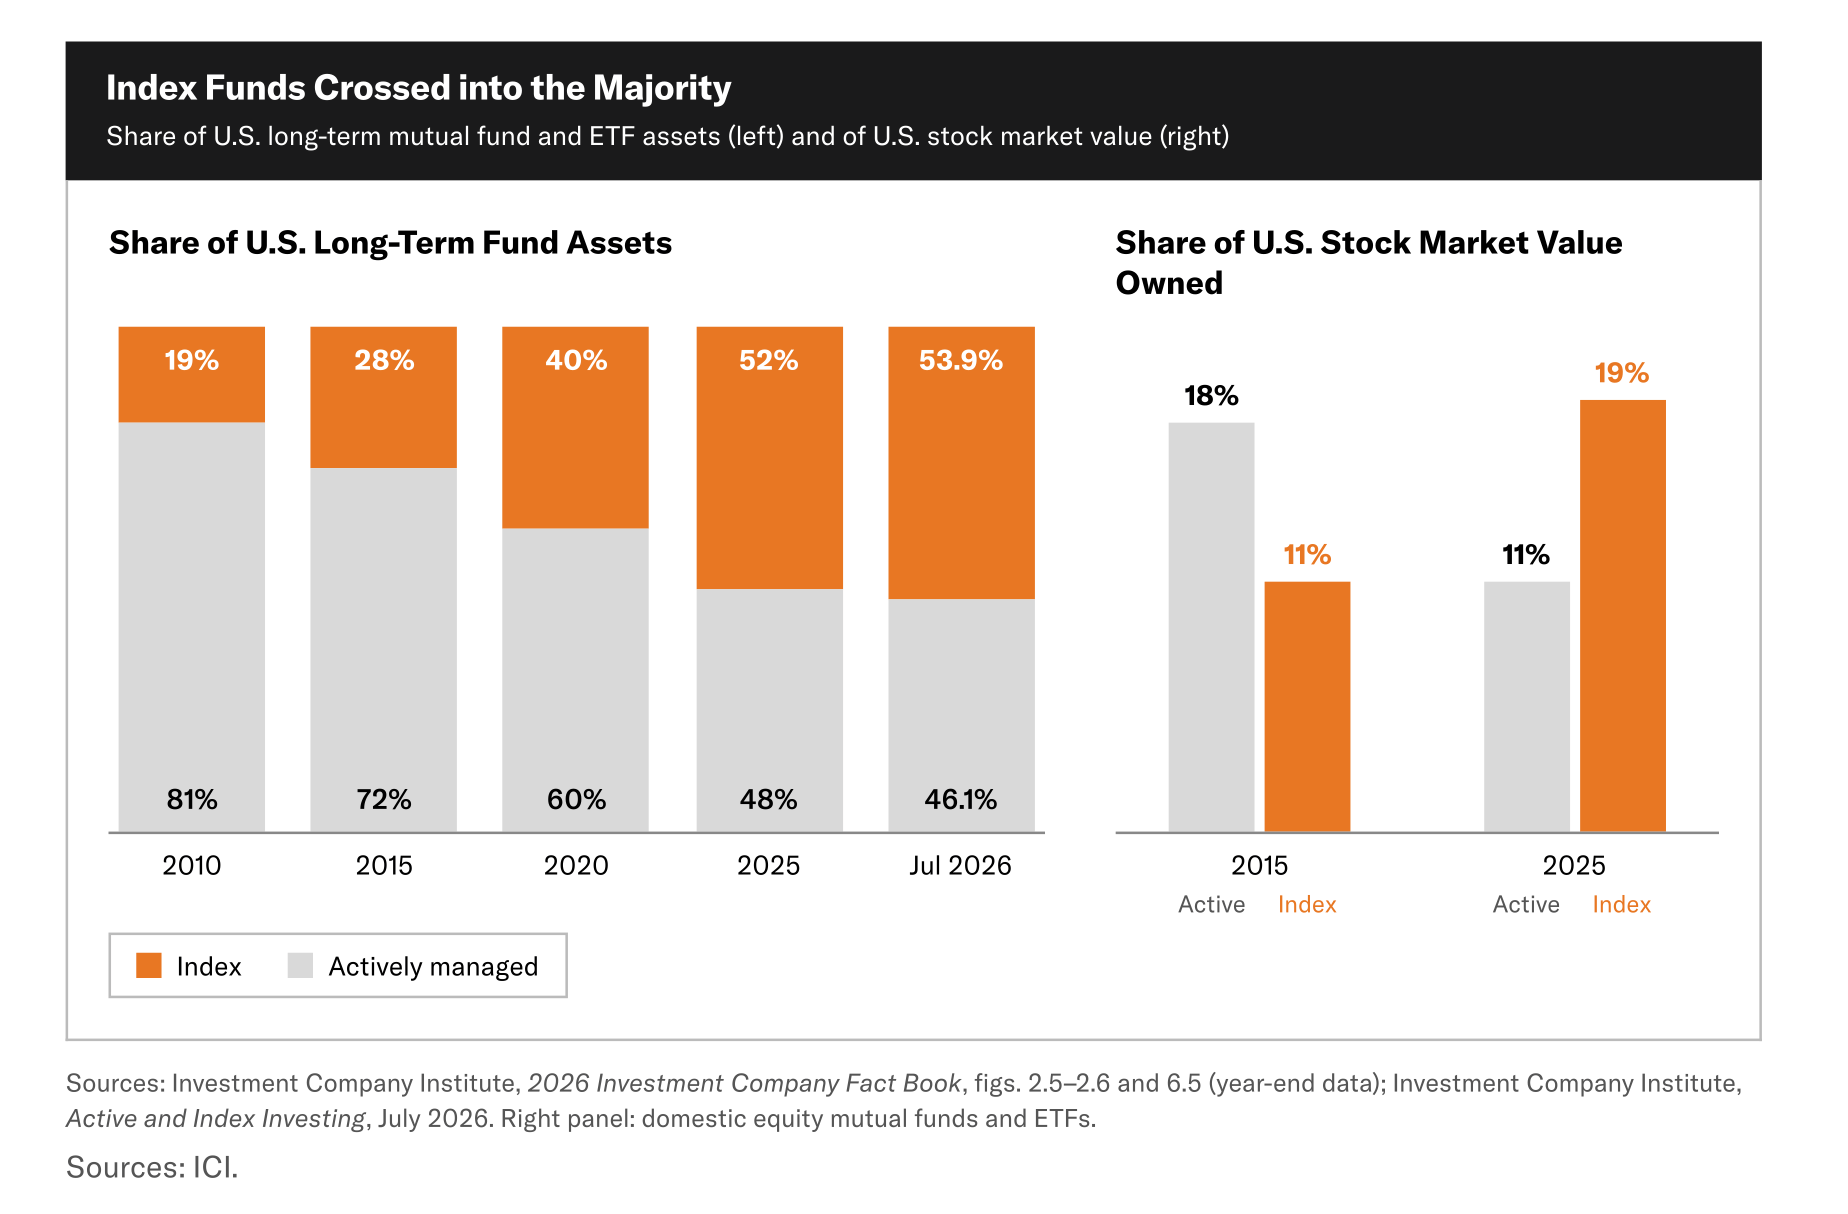
Ciò porta a uno dei punti più controintuitivi della ricerca di Brown. Il fornitore dell’indice, in realtà, non gestisce quei trilioni. Sono i gestori dei fondi a farlo. Eppure, quando un fornitore di indici modifica le società presenti nel proprio elenco, i fondi creati per replicare quel benchmark devono generalmente adeguarsi di conseguenza. Come illustra l’analisi di Brown, la società che redige le regole non entra mai in possesso del denaro degli investitori, ma le sue decisioni possono comunque mettere in moto miliardi di dollari.
Il meccanismo è diventato notevolmente meno teorico nel 2025. L’autore del Bitcoin Policy Institute racconta come MSCI abbia proposto di escludere le società le cui attività digitali rappresentassero almeno il 50% del patrimonio totale, mettendo direttamente nel mirino la società di gestione di riserve in bitcoin Strategy. Gli analisti di JPMorgan hanno stimato che l’esclusione di Strategy avrebbe potuto innescare vendite per circa 2,8 miliardi di dollari da parte dei fondi che replicano l’indice MSCI, cifra che sarebbe salita a 8,8 miliardi di dollari se altri fornitori di indici avessero seguito l’esempio.
Alla fine MSCI ha bocciato la proposta, ma Brown sottolinea ciò che è accaduto in seguito. La società ha congelato gli aumenti del numero di azioni da conteggiare per le società interessate e ha rinviato le nuove inclusioni, mentre preparava una revisione più ampia.
La regola sul bitcoin ritorna sotto una veste diversa
Sette mesi dopo, scrive Brown, MSCI è tornata con un test più ampio che non individuava più specificatamente il bitcoin (BTC) o gli asset digitali per nome. La proposta di agosto si concentra invece sul fatto che una società disponga di sufficienti “attività operative”. Una società che non supera la selezione iniziale del 50% deve affrontare cinque ulteriori test finanziari e, se non è già un componente dell’indice, può essere esclusa dopo averne falliti quattro. I componenti esistenti beneficiano di una margine di tolleranza e, in genere, devono fallire due revisioni annuali consecutive prima di essere rimossi.
È qui che Brown individua un problema fondamentale. Il suo articolo sottolinea che le «attività operative» non costituiscono una categoria di bilancio standardizzata né secondo i principi contabili statunitensi (U.S. GAAP) né secondo gli IFRS, lasciando a MSCI il compito di classificare qualsiasi cosa, dalla liquidità e dai diritti minerari alle opere edilizie in corso, alla proprietà intellettuale e alle partecipazioni strategiche, prima ancora che si possa procedere con i calcoli.
Brown punta inoltre il dito sulla contabilizzazione dei bitcoin da parte di Strategy. La società ha riportato 22,8 miliardi di dollari di perdite operative legate ai bitcoin nel primo semestre del 2026, a fronte di 195 milioni di dollari nelle altre spese operative. Se si considerassero tali cifre così come sono state presentate da Strategy, sostiene Brown, uno degli allarmi di MSCI non verrebbe attivato. Il documento di 23 pagine sostiene che, per giungere al risultato simulato da MSCI, sia quindi necessaria una riclassificazione analitica che la consultazione non rivela.
La svolta sull’uranio ribalta completamente la situazione
L’argomentazione di Brown diventa notevolmente più bizzarra una volta che il bitcoin esce di scena. Le esclusioni simulate da MSCI includono anche Yellow Cake, una società che detiene uranio fisico. Il documento del Bitcoin Policy Institute applica poi la metodologia proposta ad altre attività ad alta intensità di capitale, illustrando come la stessa logica possa riguardare società che costruiscono satelliti o una grande miniera di litio negli Stati Uniti.
Secondo un’interpretazione plausibile esaminata da Brown, AST Spacemobile potrebbe far scattare quattro dei segnali di allarme di MSCI ed essere potenzialmente esclusa come nuovo membro dell’indice. Lithium Americas rappresenta un esempio ancora più lampante. L’azienda sta realizzando il progetto Thacker Pass per l’estrazione di litio in Nevada e l’analisi di Brown rileva che anche questa potrebbe far scattare quattro segnali di allarme.
Lithium Americas ha dichiarato a giugno un patrimonio di 3,54 miliardi di dollari, di cui 2,09 miliardi in proprietà minerarie, impianti e attrezzature. Eppure il documento di Brown mostra come un’interpretazione restrittiva della proposta di MSCI possa far apparire una miniera ancora in costruzione come “non operativa” proprio perché la sua realizzazione è costosa, non ha ancora iniziato a generare ricavi e dipende fortemente dai finanziamenti esterni. In altre parole, più grande è il progetto incompiuto, più strano può diventare il quadro contabile.
Si prevede che MSCI prenda una decisione entro il 16 ottobre; eventuali modifiche adottate dovrebbero essere applicate in occasione della revisione dell’indice di novembre, prevista intorno al 1° dicembre. Il documento di Brown parte dalle società che detengono riserve di bitcoin, ma la sua argomentazione si estende in ultima analisi a un ambito molto più ampio. Quando trilioni di dollari seguono meccanicamente un indice, la definizione di ciò che conta come attività operativa è tutt’altro che accademica.

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.