Menawarkan kepada para trader di seluruh dunia kemampuan untuk membuka posisi dengan leverage pada hampir semua aset, tanpa harus melalui pialang berlisensi: inilah janji yang ditawarkan oleh platform DEX perpetual. Dengan kesuksesan besar dan popularitas yang meluas dari nama-nama seperti Hyperliquid dan GMX, orang mungkin bertanya-tanya: bagaimana sebenarnya perusahaan-perusahaan ini beroperasi di balik layar?
Di Balik Layar Hyperliquid: Cara Membangun DEX Nonstop
DITULIS OLEH

BAGIKAN
LegalBison adalah firma layanan hukum dan bisnis berskala global serta Penyedia Layanan Korporat (CSP) berlisensi yang berspesialisasi dalam struktur regulasi untuk proyek-proyek FinTech dan aset digital. Para Pendiri Bersama dan Direktur Pelaksana Aaron Glauberman, Viktor Juskin, dan Sabir Alijev berbagi wawasan ahli di Bitcoin.com News.
Tanyakan kepada pendiri DEX abadi di mana perusahaan mereka terdaftar, dan Anda sering kali akan mendapat jawaban yang mengangkat bahu, atau alamat fiktif sebuah yayasan di Kepulauan Cayman. Itulah strategi standar untuk model bisnis yang masih belum sepenuhnya dipahami oleh regulator. Pada tahun 2026, tiga regulator menangani hal ini dengan tiga cara yang benar-benar berbeda, dan regulator mana yang akhirnya dihadapi oleh seorang pendiri akan mengubah hampir segala hal tentang cara bisnis tersebut beroperasi.
Ambil contoh Hyperliquid. Platform ini menangani sekitar setengah dari seluruh perdagangan perpetual terdesentralisasi dan telah memproses volume lebih dari $4 triliun sejak diluncurkan. Namun, platform terdesentralisasi masih hanya menyumbang sekitar sepersepuluh dari total pasar perpetual. Sisanya berada di bursa terpusat lepas pantai, yang kebetulan merupakan likuiditas yang kini sedang berusaha ditarik kembali ke dalam negeri oleh regulator AS.
Lalu, bagaimana sebenarnya bisnis seperti ini dibangun, dan apa yang terjadi begitu regulator mulai memperhatikan?
Anatomi DEX kontrak abadi
DEX kontrak abadi dapat melibatkan beberapa lapisan yang berbeda secara hukum dan teknis: antarmuka yang berhadapan dengan pengguna, protokol dasar dan infrastruktur validator, serta, dalam beberapa kasus, yayasan, DAO, atau kas yang mendukung pengembangan dan tata kelola. Setiap lapisan dapat berada dalam struktur yang berbeda, dan lapisan yayasan atau kas—jika ada—biasanya ditempatkan di wilayah dengan peraturan perusahaan yang longgar dan tanpa sistem perizinan khusus untuk kontrak abadi: Kepulauan Cayman, BVI, Seychelles, atau saat ini Uni Emirat Arab.
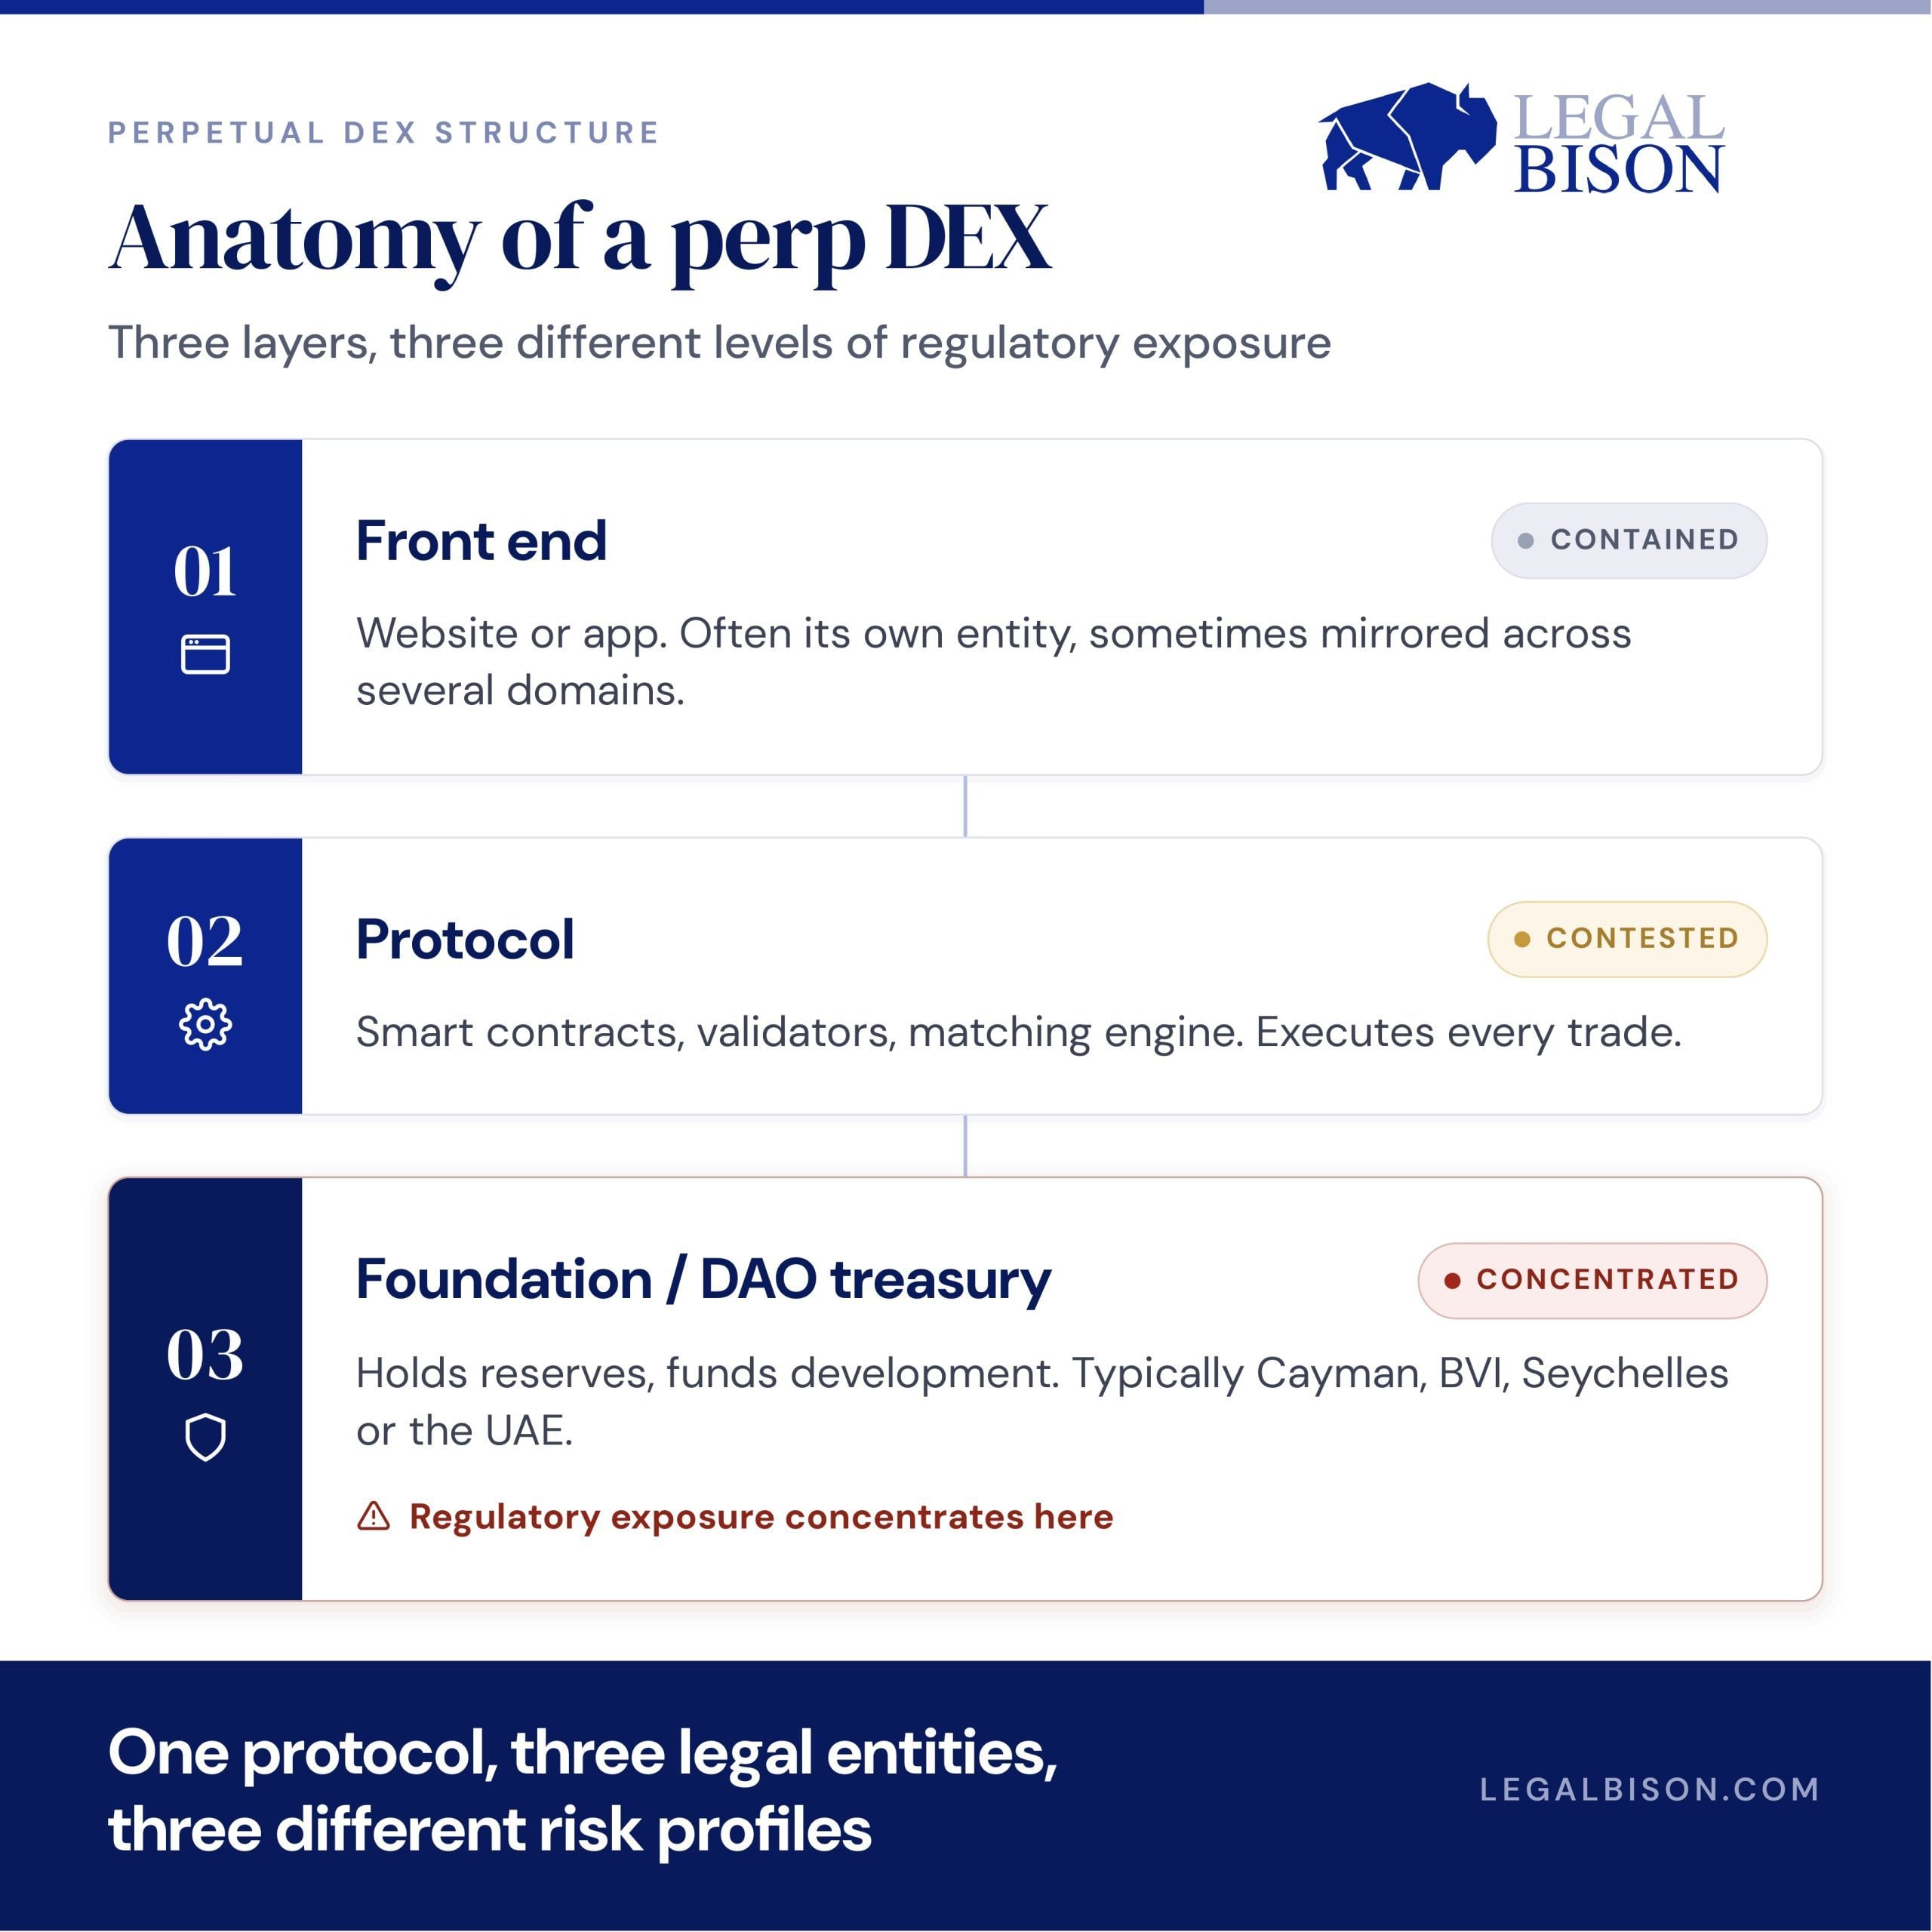
Hyperliquid melangkah lebih jauh daripada kebanyakan dengan membangun blockchain-nya sendiri alih-alih menyewa ruang di blockchain milik pihak lain. Fitur HIP-3-nya memungkinkan siapa pun untuk meluncurkan pasar tanpa izin pada hampir semua aset yang memiliki feed harga, seperti minyak, emas, bahkan saham pra-IPO. Pilihan desain tersebut sangat penting. Menjaga agar pembentukan pasar tidak berada di tangan satu perusahaan mana pun adalah tepatnya ujian yang kini digunakan oleh regulator di kedua sisi Atlantik untuk menentukan apakah sesuatu dapat dianggap terdesentralisasi sama sekali.
Tiga jalur, tiga buku aturan yang sangat berbeda
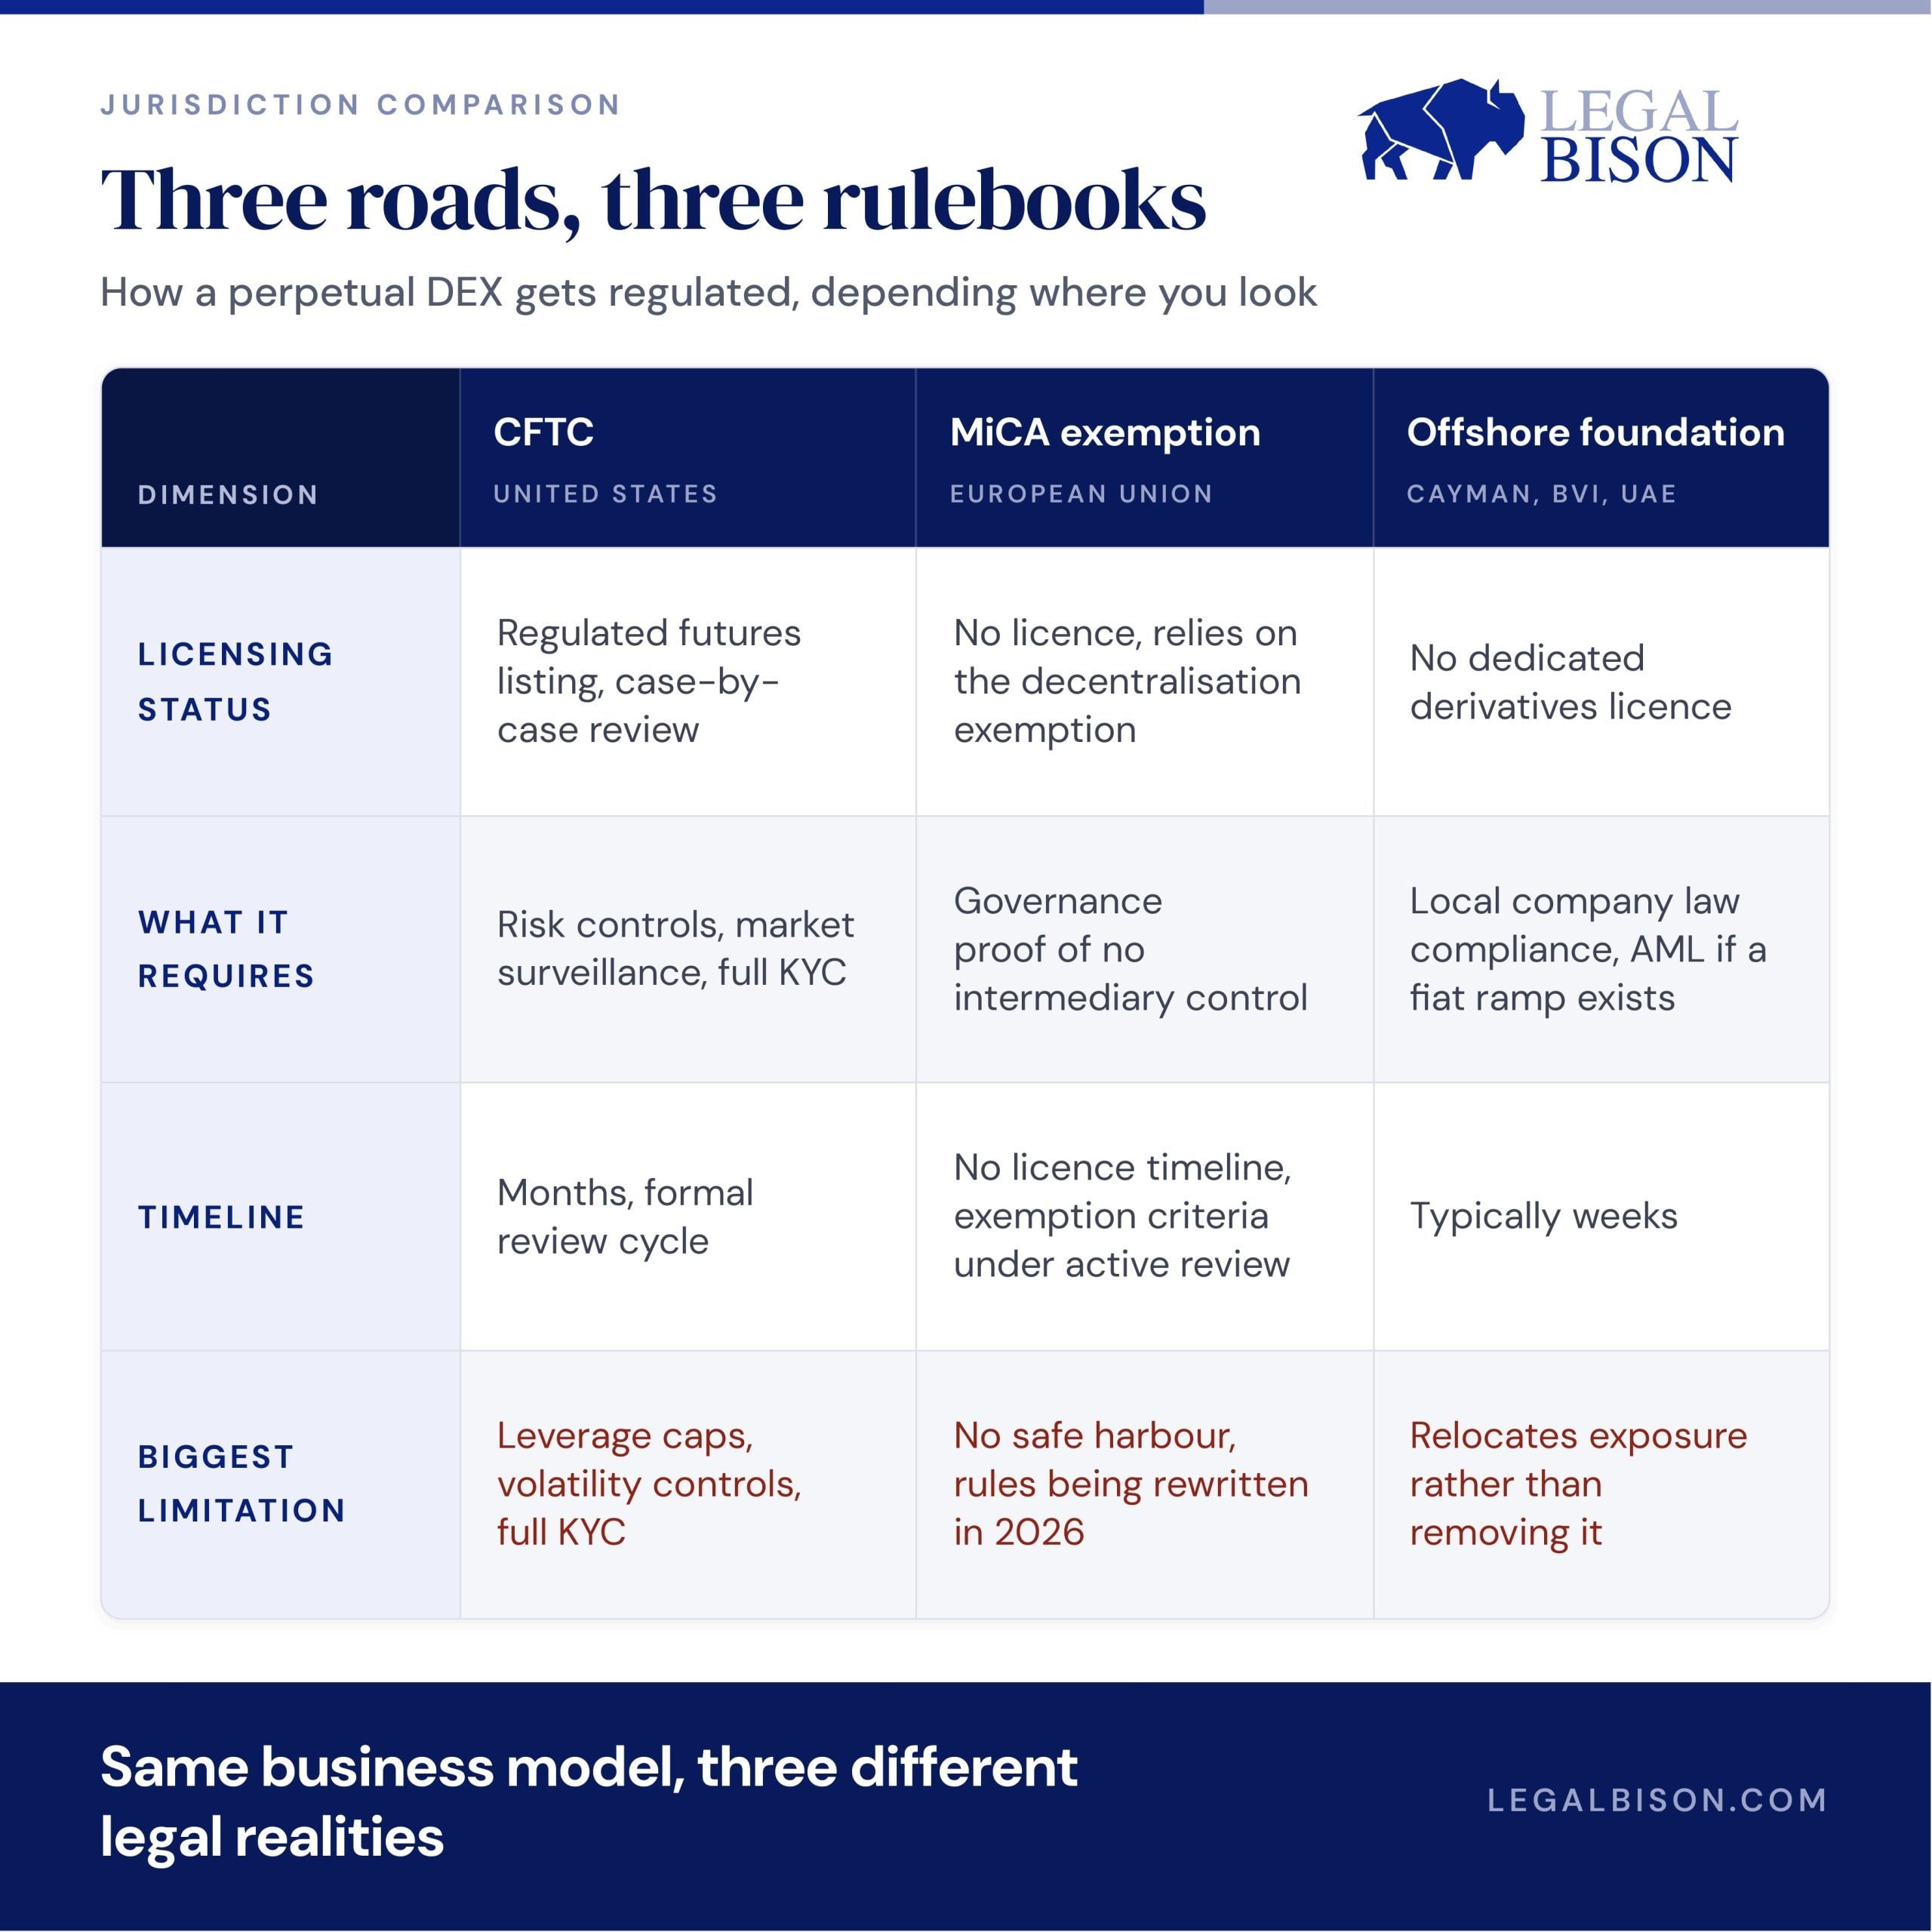
Setelah struktur tersebut terbentuk, seorang pendiri masih harus memilih cara menghadapi regulator, dan setiap opsi menukar kecepatan dengan keamanan jangka panjang dengan caranya masing-masing.
Melalui CFTC
Pada 29 Mei 2026, CFTC mengizinkan KalshiEX mendaftarkan kontrak abadi Bitcoin yang diselesaikan secara tunai pertama di bursa AS yang diatur, dan mengklasifikasikan kontrak abadi tersebut sebagai futures, bukan swap. Setiap pencatatan baru kini ditinjau secara kasus per kasus dan harus membuktikan bahwa mereka memiliki kontrol risiko yang nyata serta pengawasan pasar yang berlaku. Itu adalah jalur resmi di dalam negeri, tetapi disertai dengan segala persyaratan yang diminta oleh pasar derivatif yang diatur: verifikasi identitas pada setiap akun, batasan leverage, kontrol volatilitas—hal-hal tepat yang seharusnya dihindari oleh DEX tanpa izin. Hal ini juga masih diperdebatkan. CME Group menggugat CFTC terkait persetujuan ini, dengan alasan bahwa lembaga tersebut telah bertindak terlalu jauh dengan mengizinkan Kalshi dan Coinbase mendaftarkan kontrak abadi kripto, dan perselisihan tersebut masih berlangsung di pengadilan federal.
Memanfaatkan pengecualian desentralisasi di Eropa
Buku aturan kripto Uni Eropa, MiCA, mengecualikan segala sesuatu yang disediakan "secara sepenuhnya terdesentralisasi tanpa perantara apa pun." Namun, bagi DEX kontrak abadi, pengecualian tersebut hanya mencakup sebagian dari gambaran keseluruhan. Kontrak abadi tetap dapat diklasifikasikan sebagai instrumen keuangan atau derivatif berdasarkan peraturan sekuritas dan pasar UE yang berlaku, klasifikasi yang berlaku terlepas dari bagaimana platform tersebut dibangun. Apa yang sebenarnya ditawarkan oleh suatu protokol kepada para pedagang dapat memicu kewajiban tersendiri, terlepas dari uji desentralisasi apa pun. Brussel telah membuka konsultasi yang berlangsung hingga 31 Agustus 2026 untuk menentukan kriteria desentralisasi secara lebih tepat, dan kontrak abadi berada tepat di dalam tinjauan tersebut, namun pertanyaan mengenai klasifikasi derivatif berjalan di jalurnya sendiri. Belum ada regulator UE yang menindak front end DEX, tetapi di antara dua pertanyaan terbuka tersebut, celah itu tidak akan tetap terbuka selamanya.
Mendirikan bisnis di luar negeri
Ini masih merupakan opsi tercepat, dan masih yang paling umum. Namun, beroperasi di luar negeri tidak menghilangkan risiko regulasi, melainkan hanya memindahkannya. Yayasan yang menerbitkan token, mengelola kas, atau mengoperasikan layanan penukaran fiat tetap memiliki kewajiban AML dan pelaporan di mana pun ia terdaftar, dan antarmuka pengguna yang melayani negara tertentu dapat memicu pertanyaan perizinan lokal terlepas dari di mana protokol itu sendiri beroperasi.
Apa yang sebenarnya diperlukan, dan berapa lama
Mengikuti jalur CFTC adalah yang paling lambat dan paling banyak birokrasinya: pengungkapan informasi, sistem pengawasan, tinjauan formal yang memakan waktu berbulan-bulan sebelum produk bahkan diluncurkan, lalu kepatuhan berkelanjutan setelahnya. Rute UE saat ini tidak memerlukan lisensi untuk protokol yang benar-benar sepenuhnya terdesentralisasi, yang terdengar bagus sampai Anda menyadari bahwa tidak ada jaring pengaman, dan aturan untuk mempertahankan pengecualian tersebut sedang ditulis ulang saat ini. Rute lepas pantai adalah yang tercepat, terkadang hanya dalam hitungan minggu, tetapi para pendiri yang menganggapnya sebagai perisai permanen alih-alih titik awal cenderung menjadi pihak yang terkejut ketika suatu yurisdiksi berubah pikiran.
Dari mana sebenarnya uang itu berasal
Tingkat pendanaan adalah pembayaran berkala yang ditukar antara posisi long dan short untuk menjaga harga kontrak tetap sejalan dengan harga spot; protokol memfasilitasi transfer tersebut tetapi tidak menyimpannya. Yang sebenarnya diperoleh protokol adalah biaya perdagangan, yang dikenakan pada setiap pembukaan dan penutupan posisi, ditambah, pada platform yang dibangun di sekitar pencatatan tanpa izin seperti HIP-3 dari Hyperliquid, aliran pendapatan kedua: biaya untuk menciptakan pasar baru sejak awal.
Inilah angka yang seharusnya menarik perhatian para pendiri. Hyperliquid menembus angka $1 miliar dalam pendapatan protokol kumulatif pada 30 Juni 2026, yang dibangun di atas volume perdagangan sekitar $492 miliar hanya pada kuartal pertama saja, cukup untuk menempatkannya tepat di belakang Coinbase berdasarkan volume. Itu adalah uang yang telah dikumpulkan oleh protokol, dan Anda dapat memantau pembaruan angka tersebut secara real-time di dasbor publik seperti DefiLlama—tingkat transparansi yang jarang diberikan oleh startup yang didanai modal ventura kepada pihak luar.
Ke mana pendapatan tersebut mengalir adalah bagian yang sebenarnya penting jika Anda mempertimbangkan untuk membangun di sini. Sekitar 97 hingga 99% dari biaya protokol Hyperliquid dialokasikan langsung untuk membeli HYPE dari pasar terbuka melalui apa yang disebut protokol ini sebagai Assistance Fund. Mekanisme tersebut telah membeli kembali dan membakar lebih dari 41 juta token, senilai lebih dari $1 miliar. Pendapatan biaya langsung diubah menjadi pengurangan pasokan token sesuai jadwal publik yang tercatat di blockchain, berfungsi seperti pembelian kembali saham yang dapat diverifikasi oleh siapa pun tanpa harus menunggu pemungutan suara pemegang saham.
Hyperliquid bukanlah satu-satunya bukti bahwa model ini berhasil. GMX, bursa perpetuals terdesentralisasi yang jauh lebih kecil yang beroperasi di Arbitrum dan Avalanche, masih menghasilkan sekitar $35 juta per tahun dari biaya dengan volume yang hanya sebagian kecil dari Hyperliquid, di mana 27% dari jumlah tersebut dibayarkan langsung kepada pemegang token setiap minggu. Itu adalah arus kas yang stabil dan berulang pada protokol dengan Total Value Locked (TVL) sekitar $175 juta, bukti bahwa model ini menghasilkan pendapatan nyata tanpa perlu menjadi bursa terbesar di dunia.
Kasus ekspansi inilah yang benar-benar menarik bagi seorang pembangun. Ketika HIP-3 memungkinkan Hyperliquid meluncurkan kontrak perpetual minyak, volume perdagangan di pasar tunggal tersebut melonjak dari $25 juta menjadi lebih dari $550 juta selama tiga akhir pekan saat terjadi ketegangan geopolitik, menurut TD Securities. Pasar baru diluncurkan dan langsung menghasilkan pendapatan dari biaya, tanpa memerlukan infrastruktur baru untuk mewujudkannya. Secara keseluruhan, itulah nilai jual sebenarnya bagi seorang pendiri: model biaya dengan pendapatan yang terbuka dan dapat diverifikasi, terbukti berhasil pada berbagai skala, serta terus tumbuh setiap kali pasar baru diaktifkan.
Perbedaan utama
"Cukup terdesentralisasi untuk dibebaskan" dan "cukup terdesentralisasi untuk bertahan saat regulator benar-benar mengujinya" adalah dua standar yang berbeda, dan jarak di antara keduanya semakin menyempit di kedua sisi Atlantik secara bersamaan. Membangun DEX abadi saat ini berarti membangun struktur yang dapat mempertahankan diri di bawah definisi apa pun yang akan ditetapkan di masa depan, bukan definisi yang tampak aman setahun yang lalu.
Jika Uni Eropa telah menerbitkan 174 lisensi MiCA, mengapa hanya ada 14 bursa kripto yang terdaftar dalam daftar tersebut?
Baca sekarang: MiCA Terungkap: Ada 174 CASP yang Terdaftar, tetapi Hanya 14 yang Dapat Mengoperasikan Bursa Kripto Terpusat (CEX)?

Artikel ini diterjemahkan dari bahasa Inggris menggunakan AI. Versi asli berbahasa Inggris adalah sumber yang berwenang; terjemahan otomatis dapat mengandung ketidakakuratan, terutama dalam terminologi hukum dan peraturan.