Seiring dengan transisi stablecoin dari alat keuangan terdesentralisasi menjadi infrastruktur penting untuk mengakses dolar AS, seorang pakar menyatakan bahwa fase adopsi selanjutnya bergantung pada upaya menjadikan teknologi blockchain tidak terlihat oleh pengguna akhir.
Mengapa Stablecoin Mungkin Tak Akan Pernah Terlepas dari Risiko Perbankan Konvensional: CEO Frgmnt
DITULIS OLEH
BAGIKAN
Poin-Poin Utama
- Menyusul kegagalan bank pada tahun 2023, CEO Frgmnt Aurélien Roussel mendesak penerbit stablecoin untuk mendiversifikasi cadangan mereka.
- Tether memimpin perdagangan global, namun regulasi MiCA memaksa penerbit untuk membangun infrastruktur lokal yang 100% sesuai dengan peraturan.
- Biaya transaksi Layer 2 di bawah satu sen akan mendorong stablecoin melampaui fungsi pembayaran menjadi modal yang menghasilkan imbal hasil.
Dari Alat Spekulatif Menuju Akses ke Dolar Digital
Ketika gelombang pertama keuangan terdesentralisasi (DeFi) melanda ekonomi global, stablecoin pada awalnya dipandang sebagai alat spekulatif, namun narasi tersebut kini semakin memudar. Di pasar emerging dan di sepanjang koridor perdagangan global, stablecoin kini lebih berfokus pada akses ke dolar AS.
Seiring pergeseran lingkungan makroekonomi global, adopsi massal mata uang fiat digital beralih dari pengejaran imbal hasil spekulatif menuju kegunaan ekonomi sehari-hari. Namun, saat miliaran dolar berpindah ke format digital, muncul pertanyaan keuangan mendasar: Apa yang terjadi pada dolar-dolar tersebut ketika tidak digunakan?
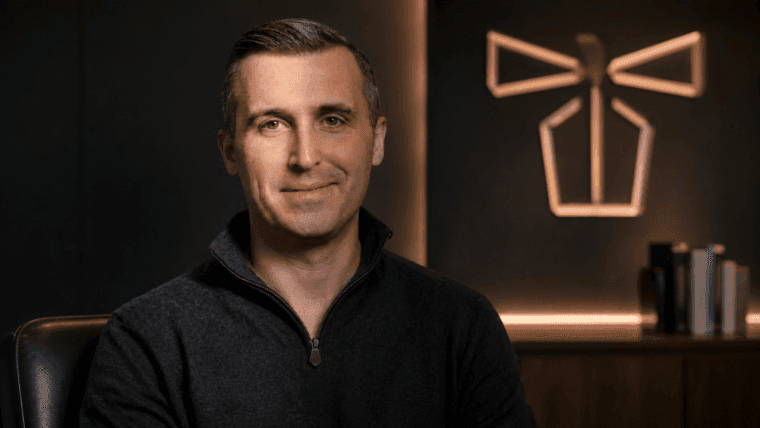
Aurélien Roussel, salah satu pendiri dan CEO Frgmnt, sebuah perusahaan infrastruktur stablecoin, percaya bahwa industri ini berada di titik kritis. Setelah sebelumnya menjabat sebagai chief operating officer di Bricks.co, Roussel memahami baik hambatan dalam sistem keuangan konvensional maupun kekuatan skala teknologi.
Memang, bagi pengguna di negara-negara berkembang, nilai jual stablecoin tidak pernah berkaitan dengan protokol DeFi yang rumit. Menurut Roussel, ini lebih berkaitan dengan kelangsungan hidup ekonomi dasar, yaitu melindungi daya beli dari depresiasi mata uang lokal, serta memindahkan modal tanpa hambatan yang memberatkan dari sistem perbankan tradisional.
"Menurut saya, pergeseran terbesar adalah bahwa stablecoin kini semakin tidak lagi berfokus pada kripto, melainkan pada akses ke dolar," jelas Roussel. "Pengguna tersebut tidak selalu peduli dengan imbal hasil DeFi. Mereka lebih mementingkan keandalan, likuiditas, dan biaya."
Menurut Roussel, fase berikutnya dari adopsi global akan terjadi melalui produk-produk di mana blockchain yang mendasarinya menjadi hampir tak terlihat—terintegrasi langsung ke dalam pengiriman uang, penggajian, perbendaharaan perusahaan, dan penyelesaian transaksi pedagang.
"Begitu pengguna atau bisnis sudah memiliki dolar digital, pertanyaan alami pun muncul: Apa yang terjadi pada dolar-dolar tersebut saat tidak digunakan? Di sinilah, menurut saya, perbedaan antara likuiditas transaksional dan likuiditas produktif menjadi penting," katanya. "Dolar yang sama dapat tetap likuid dan tersedia untuk pembayaran sambil diinvestasikan ke dalam strategi yang dikelola dengan hati-hati saat tidak digunakan."
Alih-alih memaksa pengguna umum untuk menjadi ahli DeFi, Roussel berpendapat bahwa tugas industri ini adalah membuat infrastruktur dasarnya cukup kuat sehingga pengguna mendapatkan manfaat secara otomatis, tanpa perlu memikirkan komponen teknis yang mendasarinya.
Mengelola Risiko Pihak Lawan di Sektor Perbankan
Kegagalan perbankan pada tahun 2023 mengungkap paradoks inti dari stablecoin yang dijamin oleh mata uang fiat: Meskipun stablecoin tersebut ada sebagai aset terdesentralisasi dan dapat diprogram di dalam rantai blok, stablecoin tersebut tetap terikat pada lembaga perbankan warisan yang sangat terpusat di luar rantai blok.
Hal ini memunculkan pertanyaan penting: Bisakah stablecoin yang didukung mata uang fiat benar-benar terlepas dari risiko perbankan tradisional? Roussel bersikap pragmatis.
"Saya tidak berpikir stablecoin yang didukung mata uang fiat dapat sepenuhnya terlepas dari sistem keuangan tradisional. Pertanyaannya adalah bagaimana ketergantungan tersebut terstruktur dan seberapa besar ketahanan yang dibangun di sekitarnya," katanya. "Pelajaran dari kegagalan perbankan sebelumnya adalah bahwa infrastruktur stablecoin perlu mengasumsikan bahwa mitra perbankan individu dapat gagal."
Untuk melindungi diri dari kegagalan sistemik, Roussel menunjuk arsitektur modular sebagai peta jalan esensial bagi penerbit stablecoin.
Salah satu cara untuk mencapainya adalah melalui diversifikasi hubungan perbankan guna menghilangkan risiko mitra yang menjadi titik kegagalan tunggal. Pemisahan cadangan, pengesahan yang transparan dan real-time, serta redundansi operasional di berbagai tempat likuiditas dan mekanisme penebusan merupakan langkah pengamanan lain terhadap kegagalan sistemik.
"Blockchain tidak menghilangkan risiko keuangan tradisional," kata Roussel. "Yang dapat dilakukannya adalah membuat bagian-bagian dari arsitektur keuangan menjadi lebih transparan, dapat diprogram, dan dapat diaudit. Oleh karena itu, tujuannya seharusnya bukan berpura-pura bahwa stablecoin sepenuhnya terlepas dari keuangan tradisional, melainkan menjadikan ketergantungan tersebut terlihat, terdiversifikasi, dan dapat dikelola."
USDT dari Tether telah lama mempertahankan cengkeraman dominan pada perdagangan global non-Barat berkat efek jaringan yang sudah sangat mengakar. Meskipun kepatuhan regulasi dan struktur institusional sering digembar-gemborkan sebagai benteng kompetitif, Roussel menekankan bahwa kepatuhan saja tidak akan secara otomatis menggulingkan likuiditas yang sudah mapan.
"Efek jaringan sangat kuat dalam dunia keuangan," kata Roussel. "Begitu sebuah stablecoin memiliki likuiditas yang dalam, dukungan bursa yang luas, penerimaan pedagang, dan distribusi yang kuat di pasar tertentu, menggantikannya menjadi sulit."
Namun, Roussel tidak memandang pasar ini sebagai arena di mana pemenang mengambil semuanya. Sebaliknya, ia memperkirakan akan terbentuk ekosistem yang tersegmentasi, di mana stablecoin yang berbeda berspesialisasi dalam kasus penggunaan yang berbeda-beda, mulai dari pembayaran ritel dan manajemen kas korporat hingga penyelesaian transaksi institusional dan tabungan jangka panjang.
"Khususnya bagi pengguna institusional, keputusan kemungkinan besar akan semakin bergantung pada transparansi, likuiditas, akses regulasi, penyimpanan, penebusan, dan integrasi dengan infrastruktur keuangan yang sudah ada," kata Roussel. "Jadi, saya memperkirakan pasar stablecoin akan menjadi lebih tersegmentasi daripada sekadar berkumpul pada satu pemenang global. Keunggulan kompetitif yang penting akan semakin terletak pada distribusi dan infrastruktur, bukan sekadar token itu sendiri."
Menavigasi Fragmentasi Regulasi
Seiring yurisdiksi menetapkan kerangka hukum lokal, seperti regulasi Markets in Crypto-Assets (MiCA) di Eropa dan berbagai inisiatif regional, penerbit menghadapi lanskap yang terfragmentasi. Fragmentasi regulasi ini memaksa infrastruktur untuk beradaptasi melintasi batas geografis.
Namun, Roussel percaya bahwa gesekan regulasi tidak akan menghentikan adopsi global, dengan menarik paralel langsung terhadap evolusi internet secara luas.
"Internet itu sendiri beroperasi melintasi sistem hukum yang sangat berbeda," kata Roussel. "Yang muncul bukanlah satu kerangka regulasi global, melainkan infrastruktur teknis bersama yang dipadukan dengan aturan lokal di titik-titik di mana infrastruktur tersebut berinteraksi dengan ekonomi yang diatur. Saya memperkirakan hal serupa akan terjadi pada stablecoin."
Ancaman utama, menurut Roussel, adalah potensi terbentuknya silo teknis yang terisolasi dan spesifik yurisdiksi, yang menghancurkan interoperabilitas lintas batas.
"Industri ini harus mengupayakan interoperabilitas regulasi, meskipun harmonisasi regulasi sepenuhnya tidak realistis," ujarnya. "Standar seputar transparansi cadangan, sertifikasi, identitas, kepatuhan, dan penebusan dapat menjadi semakin interoperabel lintas yurisdiksi. Dalam model tersebut, lapisan protokol tetap bersifat global, sementara titik akses yang diatur bersifat lokal."
Sementara itu, seiring bank sentral di seluruh dunia menguji coba mata uang digital bank sentral (CBDC), muncul pertanyaan apakah token kedaulatan akan menggeser stablecoin swasta. Roussel memandang hubungan tersebut sebagai kolaboratif, bukan antagonistik.
"Saya melihat stablecoin swasta dan CBDC lebih mungkin untuk hidup berdampingan daripada sekadar bersaing," usul Roussel. "CBDC dapat menyediakan bentuk uang digital yang dikelola pemerintah, tetapi uang hanyalah salah satu bagian dari tumpukan keuangan. Pengguna dan bisnis juga membutuhkan dompet digital, distribusi, likuiditas, konektivitas lintas batas, pembayaran, kredit, dan infrastruktur perbendaharaan."
Dalam kerangka ganda ini, CBDC menawarkan satuan akun digital berdaulat di lapisan dasar, sementara stablecoin swasta dan lapisan komersial mendorong konektivitas lintas batas, integrasi platform yang gesit, serta produk keuangan yang disesuaikan.
"Jika CBDC digunakan secara luas, hal itu justru dapat memperkuat transisi yang lebih luas menuju uang digital yang dapat diprogram," kata Roussel. "Pada akhirnya, saya pikir pasar tidak akan lagi berfokus pada perbandingan antara CBDC dan stablecoin, melainkan lebih pada bagaimana berbagai bentuk uang digital berinteraksi dengan infrastruktur keuangan di sekitarnya."
Penskalaan Lapisan 2 dan Pergeseran ke Modal Produktif
Migrasi massal lalu lintas stablecoin ke jaringan Lapisan 2 dan blockchain Lapisan 1 dengan throughput tinggi telah secara drastis menekan biaya transaksi. Dengan penyelesaian transaksi di bawah satu sen dan nyaris instan yang kini menjadi kenyataan, ekonomi dasar penerbitan dan pengelolaan stablecoin sedang mengalami transformasi mendasar.
Ketika biaya transaksi mendekati nol, transfer uang tidak lagi menjadi pendorong pendapatan utama.
“Jika transaksi itu sendiri menjadi hampir gratis, penerbit dan penyedia infrastruktur tidak dapat lagi mengandalkan biaya transaksi sebagai sumber pendapatan utama,” kata Roussel. "Mereka akan semakin bersaing melalui distribusi, likuiditas, layanan keuangan, produk treasury, dan kemampuan untuk membangun layanan yang bermanfaat di sekitar stablecoin."
Pergeseran mendasar ini sejalan langsung dengan misi Frgmnt untuk mengubah stablecoin dari alat transaksi pasif menjadi aset aktif yang dapat diprogram.
"Stablecoin seharusnya tidak hanya menjadi cara murah untuk mentransfer dolar. Stablecoin dapat menjadi aset keuangan yang dapat diprogram yang mampu dipindahkan, diselesaikan, menghasilkan pendapatan, dan berinteraksi dengan infrastruktur keuangan," kata Roussel. "Dan begitu biaya marjinal untuk mentransfer dolar tersebut mendekati nol, nilai ekonomisnya semakin berasal dari apa yang dapat Anda bangun di sekitar dolar tersebut, bukan dari transaksi itu sendiri. Itu adalah transisi yang sangat penting bagi industri ini: dari pembayaran yang lebih murah menuju modal yang dapat diprogram dan produktif."
Mastercard dan BVNK meluncurkan layanan pembayaran menggunakan stablecoin di ratusan juta merchant, dengan penerbitan kartu di lebih dari 130 negara.
Baca sekarang: Mastercard Hadirkan Stablecoin ke Jutaan Loket Pembayaran Ritel

Artikel ini diterjemahkan dari bahasa Inggris menggunakan AI. Versi asli berbahasa Inggris adalah sumber yang berwenang; terjemahan otomatis dapat mengandung ketidakakuratan, terutama dalam terminologi hukum dan peraturan.