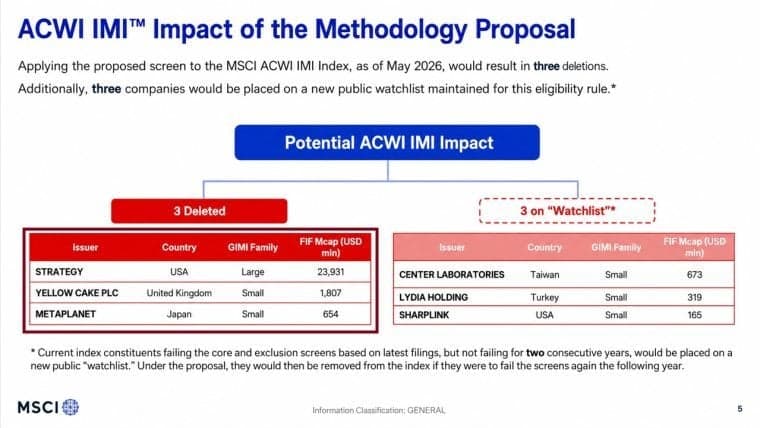
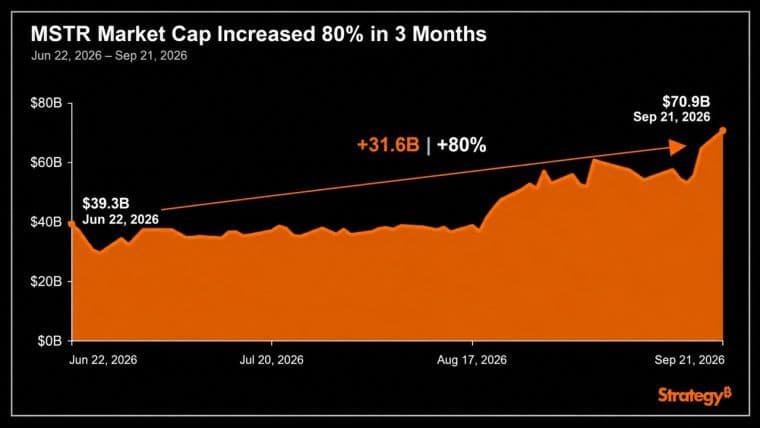
एक निजी सूचकांक समिति जो निवेशकों के पैसे को कभी छूती नहीं है, वह भी अरबों डॉलर के स्टॉक ट्रेड्स को ट्रिगर कर सकती है। एक नए बिटकॉइन पॉलिसी इंस्टिट्यूट के पेपर में कहा गया है कि MSCI का प्रस्तावित टेस्ट Strategy, Metaplanet, और यूरेनियम होल्डर Yellow Cake को प्रमुख सूचकों से बाहर कर सकता है, जबकि एक पहले के अनुमान के अनुसार MSCI-लिंक्ड फंड्स से ही Strategy की संभावित बिक्री $2.8 बिलियन तक हो सकती है। समस्या यह है कि MSCI की नई स्क्रीन "संचालन संपत्तियों" पर निर्भर करती है, एक ऐसी श्रेणी जिसे पेपर के अनुसार U.S. GAAP या IFRS द्वारा परिभाषित नहीं किया गया है।
एमएससीआई नियम रणनीति को जोखिम में डालता है, बिटकॉइन पॉलिसी इंस्टीट्यूट के पेपर में कहा गया।
लेखक

शेयर
मुख्य निष्कर्ष
- एमएससीआई के सिमुलेटेड इंडेक्स हटाने में स्ट्रैटेजी, मेटाप्लैनेट और येलो केक शामिल हैं।
- जेपी मॉर्गन ने अनुमान लगाया कि MSCI की निकासी से स्ट्रैटेजी में 2.8 अरब डॉलर की बिक्री हो सकती है।
- बिटकॉइन पॉलिसी इंस्टीट्यूट का कहना है कि MSCI 16 अक्टूबर तक एक निर्णय की उम्मीद कर रहा है।
वॉल स्ट्रीट की शांत समिति अरबों को हिला सकती है
आपका "पैसिव" इंडेक्स फंड उतना पैसिव नहीं है जितना कि उसका लेबल बताता है। कहीं ऊपर, एक निजी इंडेक्स प्रदाता उन नियमों को लिखता है जो यह तय करते हैं कि कौन सी कंपनियाँ बाजार के रूप में गिनी जाएँगी, और वे निर्णय फंडों को अरबों डॉलर के शेयरों को खरीदने या बेचने के लिए दौड़ा सकते हैं।
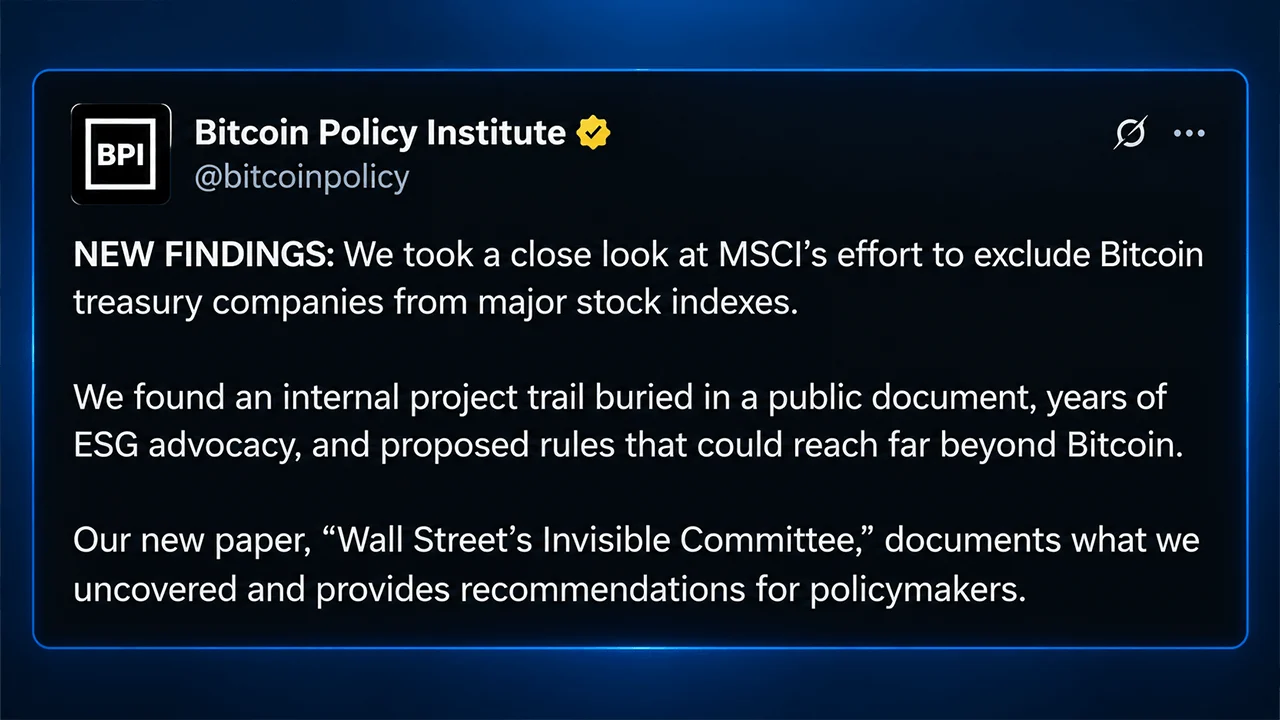
बुधवार को, वाशिंगटन, डी.सी. स्थित, गैर-पक्षपाती, गैर-लाभकारी थिंक टैंक, बिटकॉइन पॉलिसी इंस्टीट्यूट ने कार्यकारी निदेशक कॉनर ब्राउन के एक नए पेपर में उस मशीनरी से पर्दा उठाया, जो "गैर-संचालन वाली कंपनियों" के लिए एमएससीआई के प्रस्तावित परीक्षण पर केंद्रित है। पेपर के अनुसार, MSCI का अपना सिमुलेशन स्ट्रैटेजी, मेटाप्लैनेट और येलो केक को हटा देगा, जो भौतिक यूरेनियम रखने वाली एक कंपनी है।
निष्क्रिय धन के लिए भी कोई सूची चुनने वाला होता है
इस विषय पर ब्राउन का पेपर इंडेक्स प्रदाताओं द्वारा wield की जाने वाली शक्ति के पीछे कुछ चौंकाने वाले आँकड़े रखता है। जुलाई तक, इंडेक्स फंड्स के पास $21.8 ट्रिलियन, या अमेरिकी दीर्घकालिक फंड संपत्तियों का 53.9% था, जबकि सक्रिय रूप से प्रबंधित फंड्स में $18.6 ट्रिलियन था। 2025 तक, इंडेक्स फंड्स के पास अमेरिकी स्टॉक मार्केट का 19% हिस्सा था। अकेले MSCI का कहना है कि 21 ट्रिलियन डॉलर उसके इंडेक्स से बेंचमार्क किए गए हैं, जिसमें उन पर सीधे ट्रैक करने वाले इक्विटी एक्सचेंज-ट्रेडेड फंड्स में 2.8 ट्रिलियन डॉलर शामिल हैं।
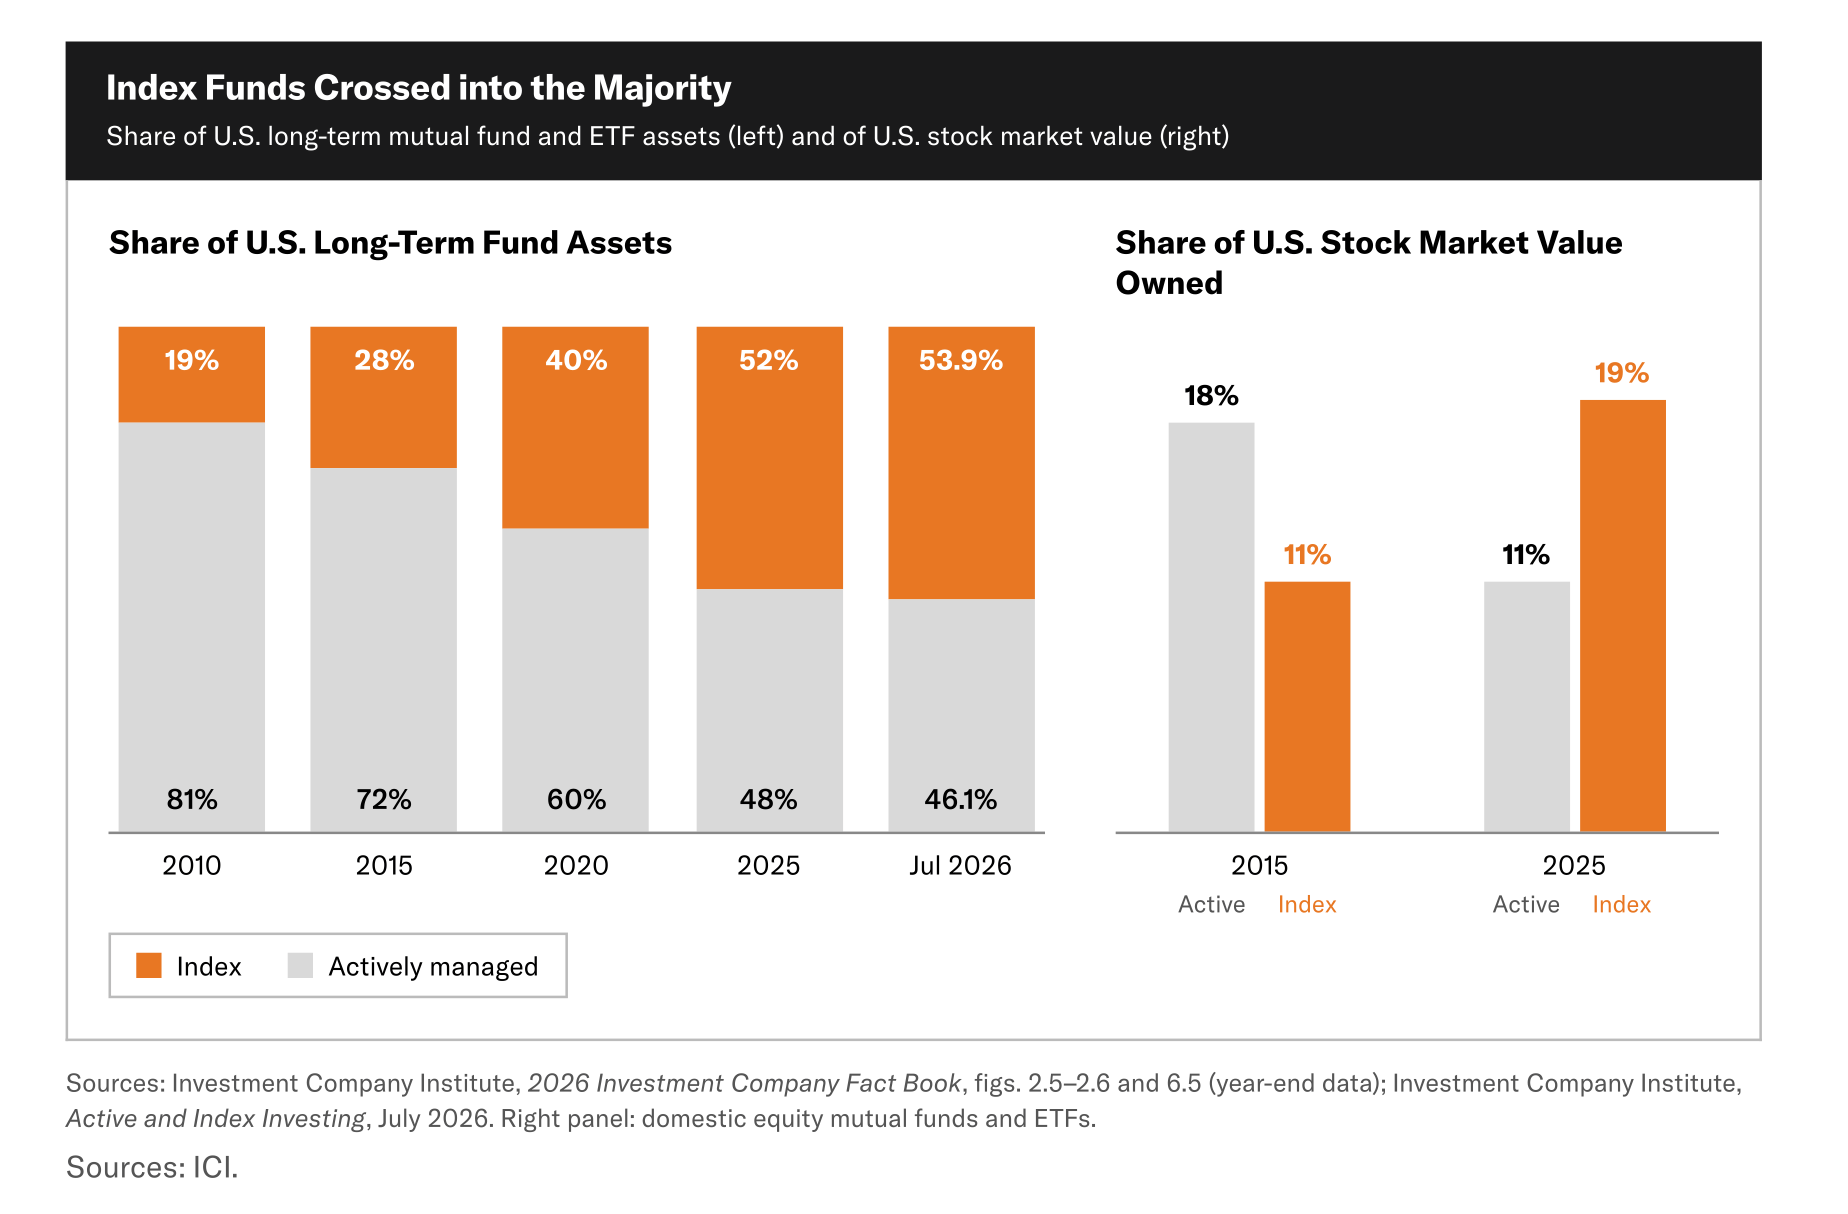
यही बात ब्राउन के शोध के उन अधिक विरोधाभासी बिंदुओं में से एक को जन्म देती है। इंडेक्स प्रदाता वास्तव में उन ट्रिलियन डॉलर का प्रबंधन नहीं करता है। फंड प्रबंधक ऐसा करते हैं। फिर भी, जब कोई इंडेक्स प्रदाता अपनी सूची में कंपनियों को बदलता है, तो उस बेंचमार्क को ट्रैक करने के लिए बनाए गए फंडों को आम तौर पर उसके साथ समायोजित करना पड़ता है। जैसा कि ब्राउन का विश्लेषण बताता है, नियम बनाने वाली फर्म निवेशक के पैसे को कभी हाथ नहीं लगाती, लेकिन उसके निर्णय फिर भी अरबों डॉलर को गति प्रदान कर सकते हैं।
2025 में इसकी कार्यप्रणाली काफी कम सैद्धांतिक हो गई। बिटकॉइन पॉलिसी इंस्टीट्यूट के लेखक बताते हैं कि कैसे MSCI ने उन कंपनियों को बाहर करने का प्रस्ताव दिया जिनकी डिजिटल संपत्तियाँ कुल संपत्तियों का कम से कम 50% प्रतिनिधित्व करती थीं, जिससे बिटकॉइन ट्रेजरी फर्म स्ट्रैटेजी सीधे तौर पर निशाने पर आ गई। जेपी मॉर्गन के विश्लेषकों ने अनुमान लगाया कि स्ट्रैटेजी को हटाने से एमएससीआई-ट्रैकिंग फंडों द्वारा लगभग 2.8 अरब डॉलर की बिक्री हो सकती है, और अगर अन्य इंडेक्स प्रदाताओं ने भी ऐसा किया तो यह राशि बढ़कर 8.8 अरब डॉलर तक पहुंच सकती है।
एमएससीआई ने अंततः इस प्रस्ताव को खारिज कर दिया, लेकिन ब्राउन इस बात की ओर इशारा करते हैं कि इसके बाद क्या हुआ। फर्म ने प्रभावित कंपनियों के लिए गिने जाने वाले शेयरों की संख्या में वृद्धि को रोक दिया और एक व्यापक समीक्षा की तैयारी करते हुए नए जोड़ को स्थगित कर दिया।
बिटकॉइन नियम एक अलग रूप में लौटा
सात महीने बाद, ब्राउन लिखते हैं, MSCI एक व्यापक परीक्षण के साथ वापस आया जिसमें अब बिटकॉइन (BTC) या डिजिटल संपत्तियों को नाम से अलग नहीं किया गया था। इसके बजाय, अगस्त का प्रस्ताव इस बात पर केंद्रित है कि क्या किसी कंपनी के पास पर्याप्त "संचालन संपत्तियां" हैं। प्रारंभिक 50% स्क्रीन में असफल होने वाली कंपनी को पाँच अतिरिक्त वित्तीय परीक्षणों का सामना करना पड़ता है और, यदि वह पहले से ही सूचकांक की घटक नहीं है, तो उनमें से चार को पूरा करने के बाद उसे बाहर किया जा सकता है। मौजूदा घटकों को बफ़र्स मिलते हैं और उन्हें हटाए जाने से पहले आम तौर पर दो लगातार वार्षिक समीक्षाओं में असफल होना पड़ता है।
यहीं पर ब्राउन एक मौलिक समस्या देखते हैं। उनके पेपर में कहा गया है कि "संचालन संपत्ति" (operating assets) यू.एस. जीएएपी (GAAP) या आईएफआरएस (IFRS) के तहत एक मानकीकृत बैलेंस-शीट श्रेणी नहीं है, जिससे एमएससीआई (MSCI) को गणित शुरू होने से पहले ही नकदी और खनिज अधिकारों से लेकर अधूरे निर्माण, बौद्धिक संपदा और रणनीतिक होल्डिंग्स तक सब कुछ वर्गीकृत करना पड़ता है।
ब्राउन ने स्ट्रैटेजी के बिटकॉइन लेखांकन पर भी ध्यान केंद्रित किया है। कंपनी ने 2026 की पहली छमाही के दौरान बिटकॉइन-संबंधी परिचालन घाटे में 22.8 अरब डॉलर की रिपोर्ट दी, जबकि इसके अन्य परिचालन व्यय में 195 मिलियन डॉलर थे। ब्राउन का तर्क है कि उन आंकड़ों को उसी तरह गिनें जैसे स्ट्रैटेजी ने उन्हें दायर किया था, तो MSCI का एक भी फ्लैग सक्रिय नहीं होता। 23-पृष्ठ के शोध-पत्र में यह तर्क दिया गया है कि इसलिए MSCI के सिमुलेटेड परिणाम तक पहुंचने के लिए एक विश्लेषणात्मक पुनर्वर्गीकरण की आवश्यकता होती है, जिसका परामर्श खुलासा नहीं करता है।
यूरानियम का मोड़ कहानी को पूरी तरह से उजागर कर देता है
ब्राउन की दलील काफी अजीब हो जाती है जब बिटकॉइन तस्वीर से बाहर हो जाता है। MSCI के सिमुलेटेड हटाने में येलो केक भी शामिल है, जो भौतिक यूरेनियम रखने वाली एक कंपनी है। फिर बिटकॉइन पॉलिसी इंस्टीट्यूट का पेपर अन्य पूंजी-गहन व्यवसायों में प्रस्तावित कार्यप्रणाली का परीक्षण करता है, यह दर्शाते हुए कि कैसे यही तर्क उपग्रह बनाने वाली कंपनियों या एक प्रमुख अमेरिकी लिथियम खदान तक भी पहुँच सकता है।
ब्राउन द्वारा जांची गई एक संभावित व्याख्या के तहत, एएसटी स्पेसमobile एमएससीआई के चार फ्लैग्स को ट्रिगर कर सकता है और संभावित रूप से एक नए इंडेक्स प्रवेशक के रूप में प्रतिबंधित किया जा सकता है। लिथियम अमेरिका एक और भी स्पष्ट उदाहरण प्रस्तुत करता है। कंपनी नेवादा में थैकर पास लिथियम परियोजना का निर्माण कर रही है, और ब्राउन के विश्लेषण में पाया गया है कि यह भी चार फ्लैग्स को ट्रिगर कर सकता है।
लिथियम अमेरिकाज़ ने जून में 3.54 बिलियन डॉलर की संपत्ति की सूचना दी, जिसमें 2.09 बिलियन डॉलर की खनिज संपत्तियां, संयंत्र और उपकरण शामिल हैं। फिर भी ब्राउन का पेपर दिखाता है कि एमएससीआई के प्रस्ताव की एक प्रतिबंधात्मक व्याख्या कैसे एक खदान को, जो अभी भी निर्माणाधीन है, "गैर-संचालित" दिखा सकती है, ठीक इसलिए क्योंकि इसे बनाना महंगा है, इसने राजस्व का उत्पादन करना शुरू नहीं किया है और यह भारी रूप से बाहरी वित्तपोषण पर निर्भर है। दूसरे शब्दों में, अधूरा प्रोजेक्ट जितना बड़ा होगा, लेखांकन की तस्वीर उतनी ही अजीब हो सकती है।
एमएससीआई से 16 अक्टूबर को या उससे पहले निर्णय लेने की उम्मीद है, और अपनाए गए किसी भी बदलाव को लगभग 1 दिसंबर को अपने नवंबर सूचकांक समीक्षा के लिए निर्धारित किया गया है। ब्राउन का पेपर बिटकॉइन ट्रेजरी कंपनियों से शुरू होता है, लेकिन उसकी दलील अंततः कहीं अधिक बड़े स्तर पर पहुंचती है। जब ट्रिलियन डॉलर यांत्रिक रूप से किसी सूचकांक का अनुसरण करते हैं, तो एक परिचालन व्यवसाय के रूप में क्या गिना जाता है, इसकी परिभाषा बिलकुल भी अकादमिक नहीं रह जाती है।

यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।