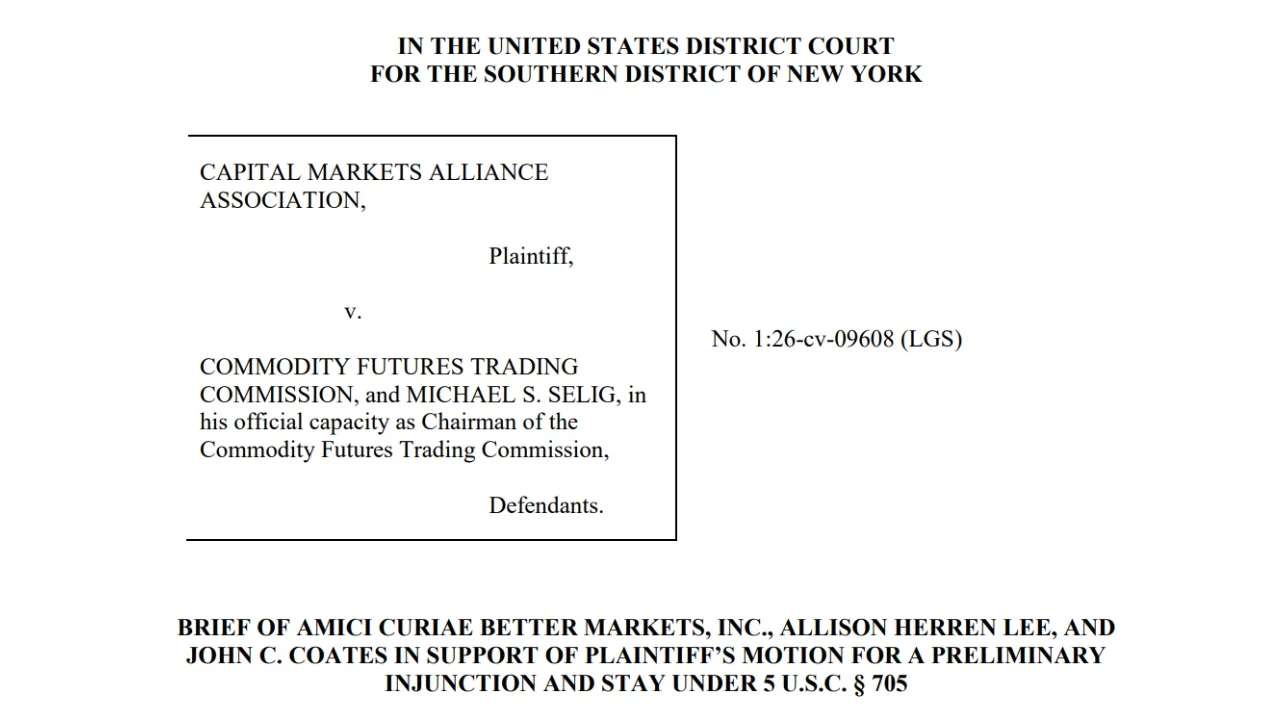
Le mémoire d’amicus curiae, déposé par Better Markets, l’ancienne commissaire de la SEC Allison Herren Lee et le professeur de droit à Harvard John C. Coates, fait valoir que les contrats à terme perpétuels sur une seule action constituent des swaps — et, par conséquent, contournent les protections actuelles prévues par la loi Dodd-Frank pour les investisseurs particuliers en vertu des nouvelles règles de la CFTC.
Shadow Stocks : le gendarme de Wall Street contre la CFTC et les fraudeurs
ÉCRIT PAR
PARTAGER
Points clés à retenir
- Better Markets a soutenu une action en justice contre la CFTC afin de faire annuler son autorisation des dérivés perpétuels sur actions américaines.
- Le groupe fait valoir que ces produits sont des swaps sur titres dépourvus de date d’échéance fixe, ce qui les soumet à la réglementation de la SEC.
- Il met en garde contre le fait que l’effet de levier de 6 pour 1 et les liquidations automatiques pourraient rapidement anéantir les portefeuilles des investisseurs particuliers.
Better Markets dépose un mémoire pour contester l’autorisation par la CFTC des dérivés perpétuels
La bataille juridique autour de la décision de la CFTC d’autoriser les dérivés perpétuels sur des actions américaines individuelles s’intensifie, et des tiers font désormais entendre leur voix.
Better Markets, une organisation qui « lutte pour un système financier au service de la société et soutenant l’économie productive », a déposé un mémoire d’amicus curiae (amicus curiae) pour soutenir la contestation par la Capital Markets Alliance (CMA) de l’autorisation accordée par la Commodity Futures Trading Commission (CFTC) concernant les dérivés perpétuels sur des actions américaines individuelles.
Dans ce mémoire, déposé par Allison Herren Lee, ancienne présidente par intérim et commissaire de la SEC, et John C. Coates, ancien directeur juridique de la SEC et directeur par intérim de la division des finances d’entreprise, l’organisation fait valoir que ces produits à durée indéterminée devraient être classés comme des swaps sur titres et non comme des contrats à terme, car ils ne comportent pas de date de livraison fixe.
Du fait de leur classification en tant que swaps sur titres, ces produits relèvent de la compétence de la SEC en vertu de la loi Dodd-Frank et ne doivent pas échapper à des mesures de protection essentielles, notamment l’enregistrement et l’obligation de ne négocier que sur des marchés boursiers nationaux réglementés.
De plus, Better Markets, qui s’est toujours opposée aux initiatives décentralisées, souligne que l’approbation de ces swaps fait courir de graves risques aux investisseurs particuliers, car ils combinent un effet de levier élevé, l’absence de date d’échéance et des mécanismes de liquidation automatisés, ce qui favorise la création d’un écosystème spéculatif.
« Ces “contrats à terme perpétuels” sont en réalité des actions fantômes assorties d’un effet de levier d’environ six pour un, ce qui signifie que l’intégralité du portefeuille d’un investisseur peut être réduite à néant par une simple fluctuation de 16 % du marché. Ce niveau de volatilité est courant pour les actions individuelles ; par conséquent, le risque de perte totale est réel et susceptible de se produire fréquemment, ruinant les investisseurs particuliers tout en enrichissant les sociétés exploitant ces plateformes », a déclaré Better Markets, mettant en garde contre les risques liés à l’ouverture de ces outils aux investisseurs particuliers.
« Comme nous l’avons constaté dans d’autres pays où ces produits prolifèrent, les investisseurs peuvent être ruinés en quelques minutes, y compris du jour au lendemain lorsque des seuils de liquidation automatique peuvent être déclenchés », a conclu l’organisation.
Les opinions de Better Markets coïncident avec celles de la CMA, qui a souligné que la récente approbation par la CFTC d’une multitude de demandes d’enregistrement pour des produits basés sur des titres n’explique pas pourquoi elle a longtemps traité les dérivés perpétuels comme des swaps, et ne tient pas compte de l’impact que cette nouvelle approche aura sur les investisseurs et le marché des titres dans son ensemble.
La CMA, qui représente des poids lourds du secteur tels que Cboe Global Markets, Citadel Securities et la Healthy Markets Association, demande l’annulation des autorisations accordées à ces produits et la reconnaissance du fait qu’ils constituent des swaps sur titres, empêchant ainsi de fait la CFTC de les approuver tant que l’affaire est en cours.
Cette affaire est en passe de devenir un bras de fer majeur opposant les acteurs historiques du secteur à la CFTC, qui est également confrontée aux régulateurs des États au sujet des marchés de prédiction. La SEC a déjà déposé un mémoire d’amicus curiae soutenant les nouvelles modifications réglementaires de la CFTC, contestant ainsi les allégations de la CMA selon lesquelles celle-ci « agirait de manière arbitraire ».

La CFTC a accordé aux bourses un délai de 30 jours pour mettre fin aux restrictions géographiques applicables dans chaque État ou pour expliquer pourquoi elles ne peuvent pas le faire dans le délai imparti.
Lire: La CFTC ordonne aux marchés prédictifs de lever les blocages d'État en 30 jours

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARSergio Goschenko
Sergio est un journaliste spécialisé dans les cryptomonnaies basé au Venezuela, avec plus de 2 000 articles publiés, cités dans des dizaines d’articles universitaires et de rapports.