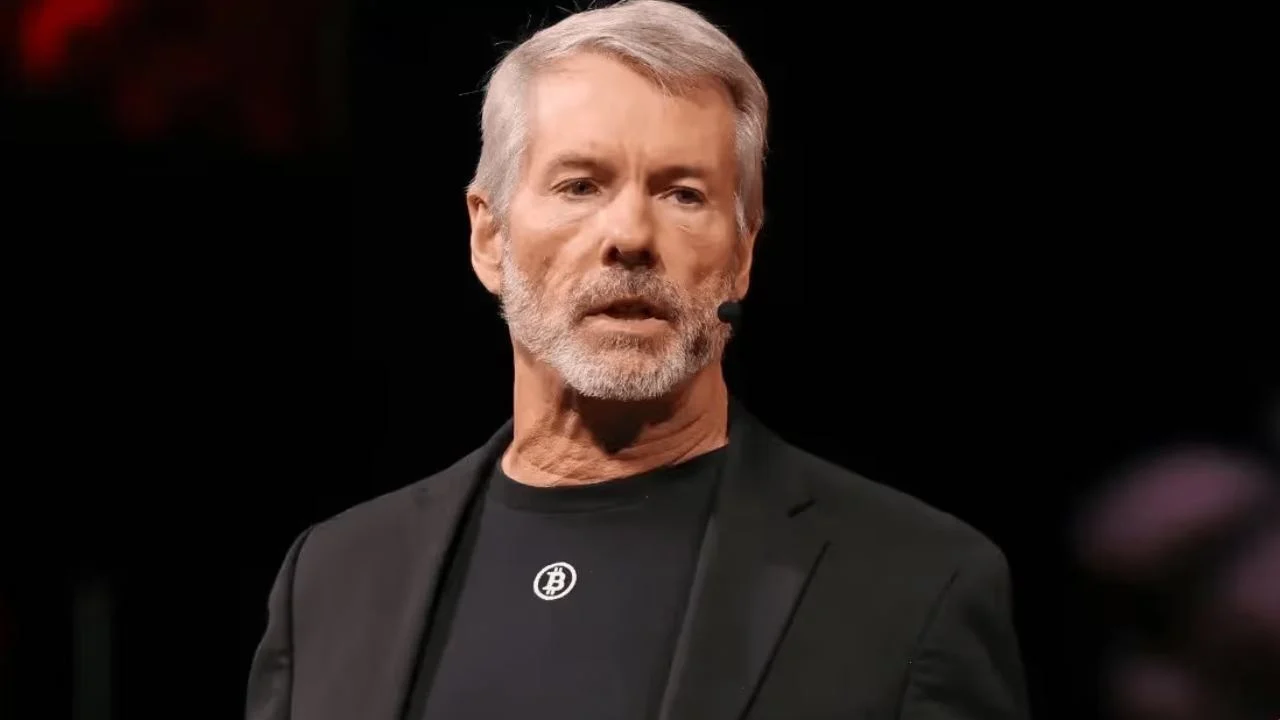
Michael Saylor estime que le véritable potentiel des cryptomonnaies réside dans la création de produits financiers utilisés par des millions de personnes, plutôt que dans l'acceptation d'une législation restrictive au nom de la sécurité. Il affirme qu'une adoption à grande échelle pourrait générer de la valeur économique et constituer une base politique durable en faveur de l'innovation numérique.
Michael Saylor voit une opportunité encore plus grande dans le domaine des cryptomonnaies, au-delà de CLARITY
ÉCRIT PAR

PARTAGER
Points clés
- Saylor privilégie une adoption généralisée des cryptomonnaies plutôt que le compromis CLARITY.
- Il souhaite que les régulateurs et les banques élargissent leur offre de produits dans le cadre de la législation existante.
- Selon Saylor, 50 millions d’utilisateurs satisfaits augmenteraient le coût politique d’un revirement de la politique en matière de cryptomonnaies.
Saylor privilégie l'adoption à la sécurité juridique
Les utilisateurs de cryptomonnaies pourraient bénéficier de paiements moins coûteux, d’un accès plus large au marché et d’un meilleur contrôle sur leurs actifs si les entreprises donnaient la priorité aux produits plutôt qu’à un nouvel accord au Congrès. Michael Saylor, président exécutif de Strategy Inc. (Nasdaq : MSTR), société spécialisée dans la gestion de bitcoins, a présenté cet argument dans un message publié le 19 septembre sur X, affirmant que l’adoption offre une protection à long terme plus solide que les restrictions contenues dans le dernier compromis de la loi CLARITY. La position de Saylor prolonge un argument qu’il avait avancé avant le vote du Sénat : Les agences fédérales, les banques et les marchés de capitaux peuvent développer la finance numérique sans attendre une législation exhaustive. Son analyse antérieure des progrès réglementaires mettait en avant la conservation par les banques, les prêts adossés au bitcoin, la mise en œuvre des stablecoins et le crédit numérique comme des voies susceptibles de continuer à se développer dans le cadre de la législation existante. Le président exécutif de Strategy a écrit :
« La voie la plus sûre à suivre consiste à créer des produits qui ravissent les clients et à les déployer à grande échelle. Des coûts réduits, un accès facilité, des services utiles et un meilleur contrôle sur son argent incitent les gens à avoir un intérêt direct à préserver l’innovation. »
Pourquoi Saylor rejette le compromis CLARITY
La sécurité juridique peut protéger la propriété et la concurrence, mais Saylor a averti que la législation peut également rendre les restrictions plus difficiles à lever. Le compromis CLARITY de septembre aurait empêché les prestataires concernés de verser des récompenses uniquement pour la détention de stablecoins de paiement, tout en autorisant des incitations admissibles basées sur l’activité. Il aurait également chargé le Trésor de restreindre certaines récompenses à la suite de constatations spécifiques impliquant des transferts de dépôts importants et préjudiciables provenant de banques communautaires. Saylor a fait remarquer que la loi GENIUS, distincte de celle-ci, interdit déjà aux émetteurs de stablecoins de verser des intérêts ou des rendements, sous réserve de ses dispositions relatives à la date d’entrée en vigueur. Le débat autour de la loi CLARITY portait donc sur la question de savoir si le Congrès devait imposer une nouvelle série de restrictions aux prestataires et aux récompenses accordées aux clients. Les stablecoins sont conçus pour maintenir une valeur relativement stable tout en facilitant les paiements, les règlements, les transactions et le commerce sur la blockchain.
La proposition aurait également limité son « bac à sable » d’innovation aux entreprises comptant au maximum 25 salariés, et chaque commission participante à 20 autorisations de projet par an. Ces dispositions ne sont jamais entrées en vigueur, le Sénat n’ayant pas atteint le seuil requis de 60 voix lors du vote du 15 septembre. Les sénateurs ont rejeté la clôture du débat sur la motion de procédure, empêchant ainsi le débat de débuter officiellement tout en laissant le projet de loi à l’ordre du jour.
Les régulateurs et les banques peuvent faire avancer l’alternative de Saylor
Saylor a appelé à des règles claires, à une entrée libre sur le marché, à la protection des droits de propriété, à des informations transparentes, à la lutte contre la fraude et à la liberté pour les clients de choisir parmi des services concurrents. Il a cité comme preuve la dérogation conditionnelle accordée le 17 septembre par la Securities and Exchange Commission (SEC) pour la négociation sur la chaîne de certaines actions tokenisées — que le président Paul Atkins a qualifiée de mesure temporaire débouchant sur une réglementation durable —, démontrant ainsi que les autorités existantes peuvent ouvrir les marchés tout en maintenant la protection des investisseurs et les interdictions de fraude prévues par la législation sur les valeurs mobilières. Le projet CLARITY lui-même a préservé le pouvoir d’exemption de la SEC. Ce plan couvre ce que Saylor appelle le capital numérique, le crédit, les actions, les bourses et la monnaie. Il souhaite des règles applicables pour la conservation bancaire et les prêts adossés au bitcoin, une distribution plus large et une propriété tokenisée pour les actions privilégiées de STRC, ainsi que davantage de plateformes de négociation et des horaires prolongés pour les actions ordinaires de MSTR. L’expansion potentielle des actions tokenisées de MSTR et STRC illustre la manière dont il s’attend à ce qu’une infrastructure réglementée élargisse l’accès et la liquidité.
M. Saylor a cité la décision du Bureau du contrôleur de la monnaie (OCC) d’assouplir les obstacles réglementaires à la conservation de cryptomonnaies par les banques. Il a exhorté les banques à se livrer à la concurrence dans les domaines de la conservation, de la distribution, des paiements et du crédit, plutôt que de chercher à se protéger face à des concurrents plus performants.
Il considère également que la plateforme d’échange de cryptomonnaies Coinbase (Nasdaq : COIN) combine la conservation, les paiements, les titres et le financement, tandis que l’USDC de Circle développe les paiements en dollar numérique et le commerce mondial. Le président de la Commodity Futures Trading Commission (CFTC), Michael Selig, s’est engagé à recourir aux pouvoirs dont il dispose si le projet CLARITY reste au point mort, tandis que le secrétaire au Trésor, Scott Bessent, a établi un lien entre la mise en œuvre des stablecoins, l’innovation, la croissance économique et le rôle mondial du dollar.
Une communauté d’utilisateurs construite autour de produits utiles
Saylor a fait valoir que des lancements rapides de produits génèrent plus tôt des retours d’expérience des clients, des investissements et des améliorations supplémentaires. Des règlements plus rapides et des coûts de paiement ou de financement réduits pourraient libérer des capitaux permettant aux entreprises d’embaucher et de se développer, tandis qu’un accès plus large pourrait mettre davantage d’épargnants en relation avec des entrepreneurs. Il souhaite que le secteur mette à profit les années 2027 et 2028 pour déployer des produits à grande échelle, transformer les allègements réglementaires temporaires en règles durables et œuvrer en faveur d’une législation ciblée là où de nouveaux pouvoirs restent nécessaires. Saylor a écrit :
« L’objectif devrait être d’atteindre 50 millions d’utilisateurs satisfaits ayant un intérêt direct à préserver la liberté de choix financier. L’adoption de ces technologies augmente le coût politique d’un éventuel revirement. Une réglementation solide renforce le fondement juridique. Nous devons construire les deux. »
Sa stratégie répond à la crainte du secteur qu’un futur gouvernement hostile ne revienne sur une réglementation favorable aux cryptomonnaies. Saylor a soutenu qu’aucune loi ne permet d’écarter la politique de la mise en œuvre ou de l’application, tandis que des millions de clients utilisant des produits fiables créeraient une base de soutien capable de les défendre. Une adoption à grande échelle pourrait également améliorer la législation future en offrant aux ménages, aux entreprises, aux conseillers, aux développeurs et aux banques une expérience directe des services qu’ils souhaitent voir préservés.
Le soutien des clients devrait toutefois encore se mériter grâce à des produits compréhensibles, des conditions transparentes, une communication honnête sur les risques, des performances fiables et la liberté de changer de prestataire. Pour Saylor, la mesure du succès réside dans la valeur apportée aux clients et à l’économie dans son ensemble, et non dans l’adoption d’un seul projet de loi global.

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.