Standard Chartered prévoit que le cours de l'ARB atteindra 10 dollars d'ici fin 2030, à mesure qu'Arbitrum tirera davantage de revenus en aidant les établissements financiers à déployer des blockchains. Depuis, l'ARB a dépassé le cours de référence fixé par la banque, ce qui a réduit le gain implicite.
Standard Chartered prévoit un ARB à 10 dollars alors que le chiffre d'affaires d'Arbitrum progresse
ÉCRIT PAR

PARTAGER
Points clés
- Standard Chartered a fixé un objectif de 10 dollars pour l'ARB à la fin de 2030.
- Le chiffre d'affaires mensuel d'Arbitrum pourrait atteindre 5 millions de dollars en septembre.
- L’ARB ne dispose toujours pas d’un mécanisme direct permettant de créer de la valeur pour le réseau.
Standard Chartered trace la voie de l’ARB vers les 10 dollars
L’ARB pourrait atteindre 10 dollars d’ici fin 2030, selon une analyse publiée le 15 septembre par Geoff Kendrick, responsable mondial de la recherche sur les actifs numériques chez Standard Chartered. La banque avait calculé une multiplication par environ 70 par rapport à son prix de référence de 14 cents, mais l’ARB a depuis grimpé à environ 21 cents, ce qui porte l’objectif à environ 48 fois son cours actuel. Le volume hebdomadaire des transactions sur actions tokenisées a frôlé les 3 milliards de dollars en août, Robinhood Chain figurant parmi les principales plateformes.
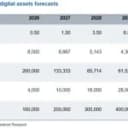
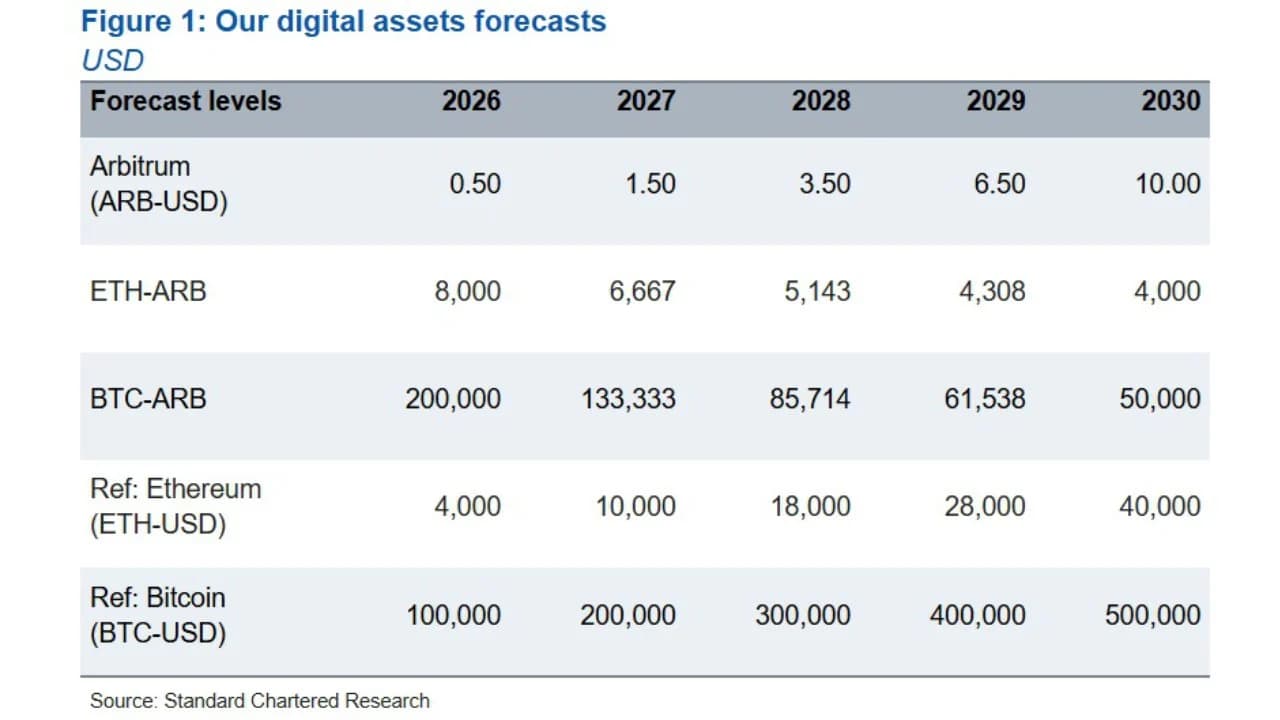
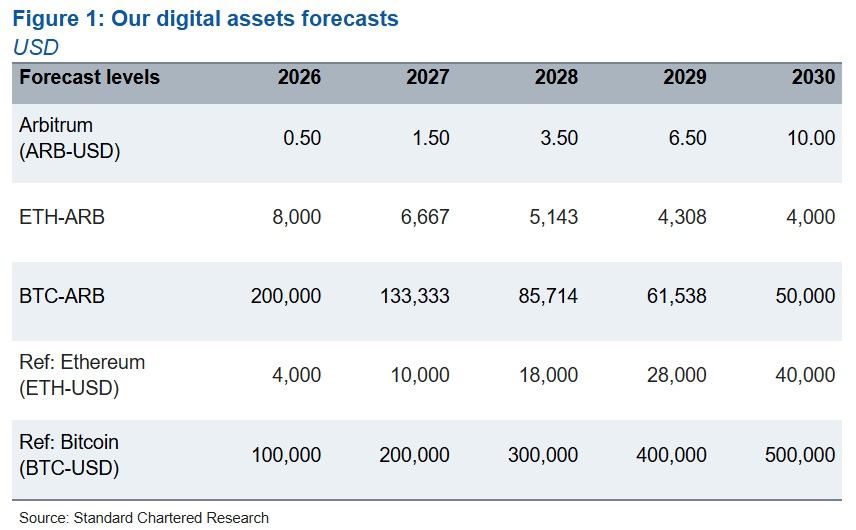
Les prévisions annuelles de la banque tablent sur un cours de l’ARB à 50 centimes en 2026, 1,50 dollar en 2027, 3,50 dollars en 2028, 6,50 dollars en 2029 et 10 dollars en 2030. M. Kendrick a écrit :
« Je pense que le token ARB, qui est aujourd’hui largement sous-évalué compte tenu de cette base de revenus plus élevée, va connaître une réévaluation structurelle. »
L’ARB est un token de gouvernance ERC-20 qui permet à ses détenteurs de voter sur les propositions d’ArbitrumDAO, notamment les mises à niveau du réseau et les décisions relatives à la trésorerie. Contrairement aux tokens d’actifs du monde réel, qui peuvent représenter des droits sur des instruments financiers traditionnels, l’ARB ne confère pas la propriété des actifs mis sur la chaîne ni un droit direct sur les revenus d’Arbitrum.
Les projections concernant l’ARB s’appuient sur le cadre plus large de la banque en matière d’actifs numériques, qui table sur un cours du bitcoin à 500 000 dollars et de l’ether à 40 000 dollars d’ici 2030. Standard Chartered a revu à la baisse en février ses prévisions à court terme pour le BTC, l’ETH, le XRP et le SOL, tout en conservant ces objectifs à long terme pour le bitcoin et l’ether. Son tableau consacré à l’ARB prévoit des valeurs relatives de 50 000 ARB par bitcoin et de 4 000 ARB par ether en 2030.
Robinhood Chain élargit la base de revenus d’Arbitrum
Le lancement de Robinhood illustre parfaitement comment Arbitrum pourrait transformer l’adoption institutionnelle en revenus récurrents. Robinhood Markets Inc. (Nasdaq : HOOD) a lancé le 1er juillet le réseau principal public de Robinhood Chain en utilisant la plateforme Arbitrum, créant ainsi un réseau Ethereum de couche 2 dédié aux actifs tokenisés et à la finance décentralisée. Ce déploiement comprenait des jetons boursiers, des services de prêt, des contrats à terme perpétuels et des intégrations d’infrastructure conçues pour les applications financières.
Le modèle économique d’Arbitrum permet aux entreprises financières de mettre en place des réseaux dédiés tout en finançant la technologie sous-jacente et l’assistance technique. Dans le cadre du programme d’expansion d’Arbitrum, Robinhood Chain reverse 10 % des revenus nets du protocole, dont 8 % sont versés à la trésorerie de l’ArbitrumDAO et 2 % servent à soutenir l’Arbitrum Developer Guild. Standard Chartered a estimé le chiffre d’affaires d’Arbitrum pour septembre à un taux mensuel de 5 millions de dollars, soit plus de cinq fois son niveau avant le lancement de Robinhood Chain. La banque a fondé une partie de ses perspectives de croissance sur ses propres prévisions, selon lesquelles les actifs tokenisés atteindront 4 000 milliards de dollars d’ici fin 2028.
La croissance des revenus ne profite pas directement à ARB
L’accord de partage des revenus permet à Robinhood de conserver 90 % des revenus nets du protocole tout en rémunérant l’écosystème Arbitrum. Cette structure est au cœur d’un débat opposant des dirigeants de Solana, d’Arbitrum et de BNB Chain sur la question de savoir si la concurrence entre les blockchains doit privilégier des frais de transaction bas ou des modèles commerciaux durables. Standard Chartered s’attend à ce que des accords similaires se multiplient à mesure que davantage d’établissements financiers traditionnels mettent en place une infrastructure blockchain dédiée. La récente étude de Standard Chartered sur les altcoins propose une comparaison utile illustrant pourquoi la capture directe de valeur reste importante. Sa prévision « SKY », qui prévoit une multiplication par cinq, relie la croissance de l’écosystème aux récompenses de staking et aux rachats de tokens qui redistribuent de la valeur aux détenteurs. La thèse concernant l’ARB ne dispose pas aujourd’hui d’un mécanisme équivalent, ce qui fait que l’objectif dépend d’une future réévaluation structurelle plutôt que d’un transfert établi des revenus du réseau vers les détenteurs de tokens. L’activité initiale du réseau corrobore la thèse relative aux revenus, mais elle n’établit pas de mécanisme direct reliant ces revenus au cours de l’ARB. Les applications de la Robinhood Chain ont généré 2,66 millions de dollars de revenus en 24 heures le 30 août, les outils de trading de memecoins GMGN et Pons ainsi que l’échange décentralisé Uniswap représentant environ 88 % du total. Ce chiffre correspond aux sommes que les applications ont perçues auprès des utilisateurs, et non aux revenus collectés par Robinhood ou Arbitrum. Standard Chartered a identifié le ralentissement de la tokenisation, la concurrence des blockchains et l’absence de création directe de valeur pour l’ARB comme les principaux risques pesant sur ses prévisions.


Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.