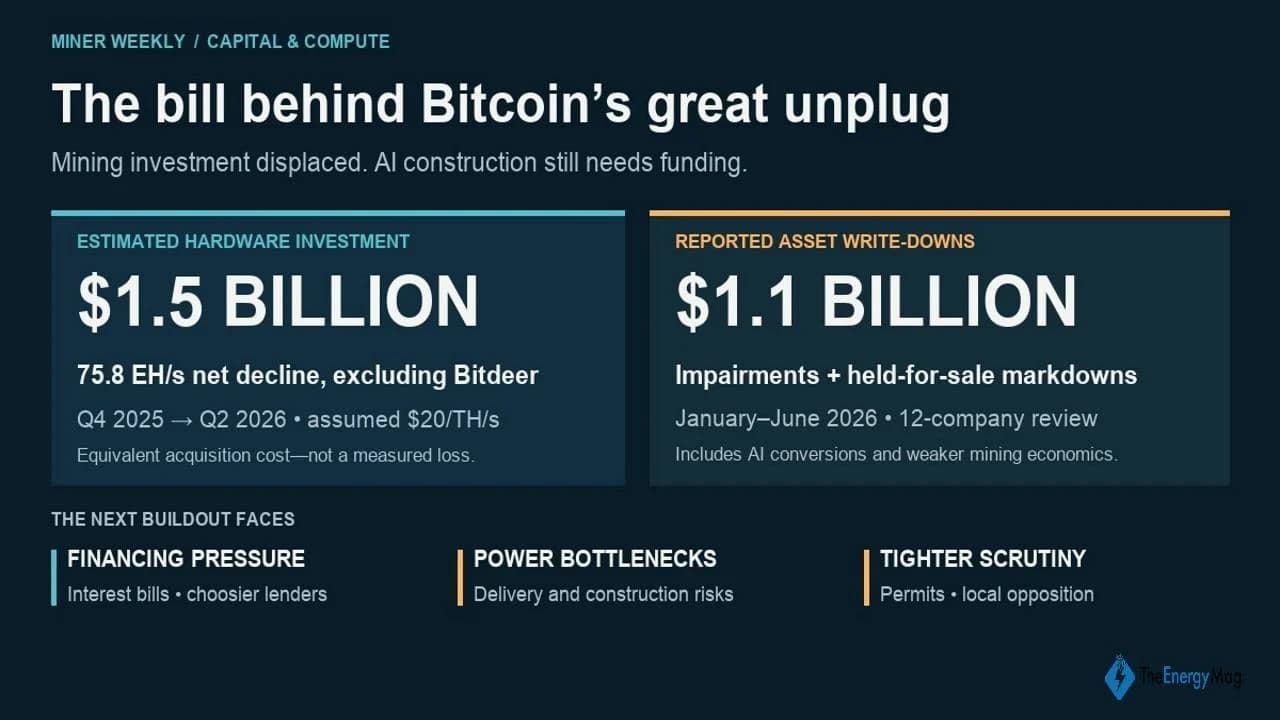
La perte de hashrate subie par les mineurs publics de bitcoins au cours du premier semestre 2026 a un coût élevé : environ 1,5 milliard de dollars d’investissement en matériel, même en supposant un prix d’acquisition de seulement 20 dollars par téra-hash (TH/s).
La grande rupture du Bitcoin : 1,5 milliard de dollars d'équipements à l'origine du virage vers l'IA
ÉCRIT PAR
PARTAGER
Cet article a été publié pour la première fois dans Miner Weekly, une lettre d’information hebdomadaire de Blocksbridge Consulting qui rassemble les dernières actualités en matière d’énergie, de calcul, d’infrastructure et d’analyse de données issues de The Energy Mag.
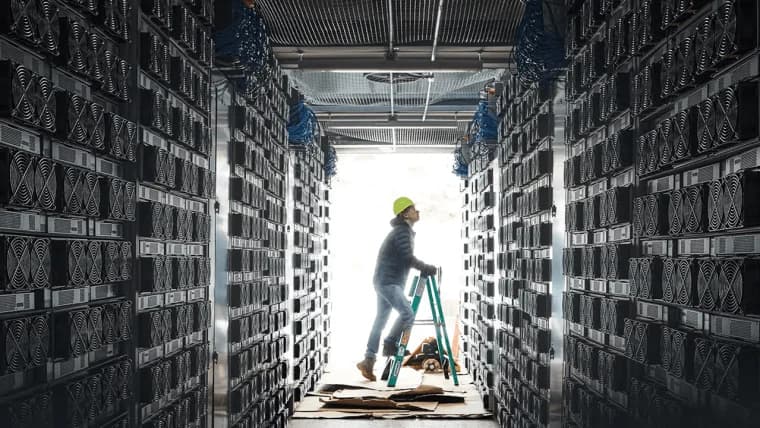
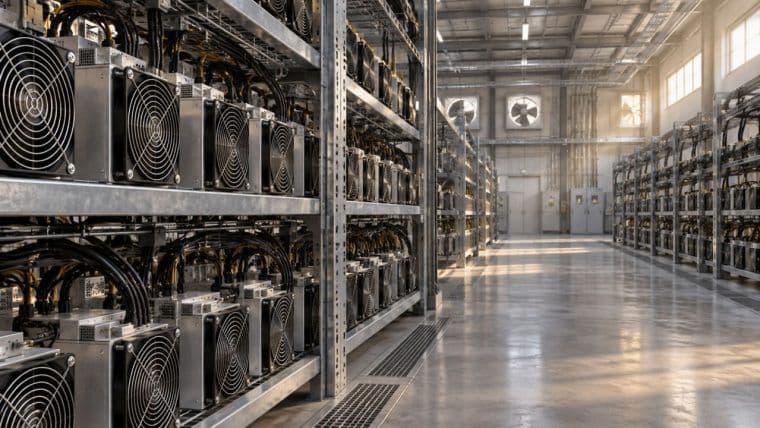
Un précédent numéro de Miner Weekly estimait que les mineurs publics avaient perdu 75 EH/s de hashrate réalisé, tandis que leurs revenus directement déclarés liés au HPC et à l’IA avaient augmenté de 52 % d’un trimestre à l’autre. Une grande partie de ce recul reflétait une réorientation des ressources vers les infrastructures d’IA. La croissance des revenus montrait ce que les opérateurs gagnaient. Mais attribuer une valeur d’achat à la puissance de hachage en voie de disparition permet de mieux comprendre ce pour quoi ils avaient déjà payé. À 20 dollars par TH/s, 75 EH/s correspondent à 1,5 milliard de dollars de matériel de minage. Ce chiffre n’inclut pas les bâtiments, les équipements électriques, les systèmes de refroidissement et les travaux d’installation nécessaires à leur fonctionnement.
Il s’agit là d’un coût souvent négligé de la transition vers l’IA : les investisseurs avaient déjà financé la capacité de minage en voie de remplacement. Sur certains sites, les équipements ont été dépréciés quelques mois seulement après le début de la production, ce qui soulève des questions quant à la part de cet investissement que le minage aurait pu récupérer avant que l’IA ne prenne le relais. Et les conséquences comptables commencent à se faire sentir.
Une analyse distincte menée par TheEnergyMag sur 12 entreprises suivies a identifié environ 1,1 milliard de dollars de dépréciations d’actifs et de dépréciations d’actifs destinés à la vente au cours du premier semestre 2026. IREN et Core Scientific (NASDAQ : CORZ) représentaient près de 89 % du total.
La similitude entre ces deux chiffres de l’ordre du milliard de dollars peut sembler fortuite. L’un estime l’investissement en matériel comme équivalent à une réduction de la production minière ; l’autre mesure les charges comptables déclarées sur différents actifs et différentes entreprises. Mais tous deux soulèvent la même question en matière d’investissement : quelle valeur subsiste dans les infrastructures minières alors que les opérateurs réorientent leurs sites vers une autre activité ?

Cette flambée des dépenses est récente. Un numéro de Miner Weekly de mars 2025 faisait état de près de 5 milliards de dollars de dépenses en équipements et infrastructures au cours du cycle de reporting précédent. Les entreprises ayant divulgué séparément leurs achats de matériel minier représentaient à elles seules plus de 3 milliards de dollars pour la seule année 2024.
Cette expansion a contribué à propulser le réseau Bitcoin dans la fourchette des zéta-hashes en 2025. Les opérateurs ont acheté des machines plus efficaces et augmenté leur capacité pour défendre leur part de production, tandis que leurs concurrents faisaient de même. Aujourd’hui, certains de ces investissements sont rendus obsolètes bien plus tôt que ne le laisserait supposer l’ampleur des dépenses.
Le site Black Pearl de Cipher a commencé l’exploitation minière à la mi-2025. À la fin de l’année, à la suite d’un accord visant à convertir le site en centre de calcul haute performance, Cipher avait enregistré une dépréciation de 96,1 millions de dollars portant spécifiquement sur les machines minières de Black Pearl. Ces mêmes machines avaient généré 57,9 millions de dollars de chiffre d’affaires en 2025 — ce qui signifie que la dépréciation dépassait le chiffre d’affaires réalisé par le site au cours de ses premiers mois d’exploitation.
Cette comparaison ne permet pas de déterminer le rendement sur la durée de vie du projet, mais elle illustre bien le calendrier serré. Une mine qui venait tout juste d’entrer en exploitation se préparait déjà à une nouvelle affectation. La charge comptable de Cipher est également intervenue avant le total des dépréciations du premier semestre 2026.
IREN illustre l’ampleur du phénomène. L’entreprise a atteint 50 EH/s en juin 2025, puis a enregistré environ 695 millions de dollars de dépréciations et de réévaluations à la baisse sur les actifs destinés à la vente entre janvier et juin 2026, avec des charges substantielles liées aux actifs miniers remplacés par des conversions vers l’IA.
Toutes les charges ne correspondent pas à des coûts de conversion à l’IA. Core Scientific a attribué sa dépréciation majeure liée au minage à la détérioration de la rentabilité de cette activité. Le total global inclut également d’autres catégories d’actifs. Les faits corroborent une réévaluation coûteuse des investissements dans le minage, plutôt que l’affirmation selon laquelle chaque dollar aurait été sacrifié au profit de l’IA.
Les intérêts surviennent avant la montée en puissance du chiffre d’affaires
Si les dépréciations sont sans incidence sur la trésorerie au moment de leur comptabilisation, les travaux de construction et le paiement des intérêts continuent de mobiliser des liquidités pendant la mise en service des nouvelles installations. TeraWulf (NASDAQ : WULF) a généré environ 53 millions de dollars de revenus de location de systèmes HPC au cours du premier semestre, tout en versant 131 millions de dollars d’intérêts en espèces à l’échelle de l’entreprise. Les réserves de trésorerie et les autres revenus contribuent également à couvrir ces obligations ; cette comparaison ne constitue donc pas à elle seule un indicateur de difficultés financières. Elle met en évidence l’écart entre la montée en puissance des revenus et le coût de leur financement. L’accès au prochain tour de financement pourrait également s’avérer plus difficile. Selon un extrait d’un article publié jeudi par The Information, la Société Générale et SMBC se sont montrées plus sélectives en matière de financement des centres de données, tandis que MUFG prend également du recul. Cela ajouterait une contrainte supplémentaire pour les exploitants miniers à mi-parcours de leurs conversions : la mise hors service de la capacité de minage réduit l’ancienne source de revenus, tandis que l’achèvement de son remplacement nécessite encore des capitaux. Des prêteurs plus sélectifs pourraient se traduire par des conditions plus strictes, un apport supplémentaire en fonds propres ou un ralentissement de la mise en œuvre. Dans le même temps, les retards peuvent prolonger cette période alors que les revenus miniers ont déjà diminué. Oracle n’est pas une société minière, mais les récentes informations concernant le projet Jupiter offrent un exemple concret de la manière dont les contraintes énergétiques peuvent affecter les montages financiers d’un campus dédié à l’IA.
Le revers sous-jacent est avéré : en juillet, le commissaire aux terres du Nouveau-Mexique a une nouvelle fois rejeté une demande visant à faire passer une partie du gazoduc du projet par des terres fiduciaires de l’État. Le système d’alimentation par pile à combustible prévu pour Jupiter dépend du gaz naturel.
Il n’est pas encore certain que l’ouverture du campus soit retardée. Ce qui est clair, c’est que le risque lié à l’approvisionnement énergétique est devenu une question d’obligations contractuelles et de responsabilité financière pendant la période d’attente du projet.
Les collectivités réclament davantage de contrôle
Cette incertitude s’inscrit dans un débat politique de plus en plus large sur la demande en électricité des centres de données, leur consommation d’eau et leurs répercussions sur les factures des ménages. L’État de New York a annoncé un gel des autorisations environnementales pour les nouveaux projets « hyperscale ». Le Massachusetts a introduit des exigences supplémentaires en matière d’autorisation, tandis que le maire de Chicago a proposé un moratoire d’un an.
Les sites miniers existants pourraient gagner en valeur s’ils offrent un accès à une source d’énergie exploitable. Mais les conversions doivent tout de même satisfaire à des exigences techniques et obtenir les autorisations requises.
Le coût de l’attente subit également une nouvelle pression liée aux taux d’intérêt, la Réserve fédérale ayant relevé sa fourchette de référence d’un quart de point, à 3,75 %–4 %. La dette existante à taux fixe conserve ses conditions, mais les nouveaux financements, les emprunts à taux variable et les refinancements sont confrontés à un contexte moins clément.
L’IA pourrait finalement s’avérer être la meilleure utilisation de ces sites, mais le retour sur investissement de la transition vers l’IA ne dépendra pas uniquement des revenus générés par chaque mégawatt reconverti. Il dépendra également de la valeur récupérée sur les équipements miniers, du coût de reconstruction du site et de la durée pendant laquelle les prêteurs devront être remboursés avant que la nouvelle capacité ne commence à générer des revenus.
Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.