Alors que les stablecoins passent du statut d’outils de finance décentralisée à celui d’infrastructure essentielle pour accéder au dollar américain, un expert affirme que la prochaine étape de leur adoption dépendra de la capacité à rendre la technologie blockchain « invisible » pour l’utilisateur final.
Pourquoi les stablecoins pourraient ne jamais échapper aux risques liés au système bancaire traditionnel : le PDG de Frgmnt
ÉCRIT PAR
PARTAGER
Points clés
- À la suite des faillites bancaires de 2023, Aurélien Roussel, PDG de Frgmnt, a exhorté les émetteurs de stablecoins à diversifier leurs réserves.
- Tether domine le commerce mondial, mais la réglementation MiCA oblige les émetteurs à mettre en place une infrastructure locale 100 % conforme.
- Les coûts de transaction de couche 2, inférieurs au centime, permettront aux stablecoins de dépasser le simple cadre des paiements pour devenir des capitaux générateurs de rendement.
Des outils spéculatifs à l’accès au dollar numérique
Lorsque la première vague de finance décentralisée (DeFi) a déferlé sur l’économie mondiale, les stablecoins étaient principalement considérés comme des catalyseurs spéculatifs, mais cette perception s’estompe rapidement. Sur les marchés émergents et dans les couloirs commerciaux mondiaux, les stablecoins sont synonymes d’accès au dollar américain.
À mesure que les environnements macroéconomiques mondiaux évoluent, l’adoption généralisée de la monnaie fiduciaire numérique passe de la recherche spéculative de rendement à une utilité économique quotidienne. Pourtant, alors que des milliards de dollars se convertissent en formats numériques, une question financière fondamentale se pose : qu’advient-il de ces dollars lorsqu’ils ne sont pas utilisés ?
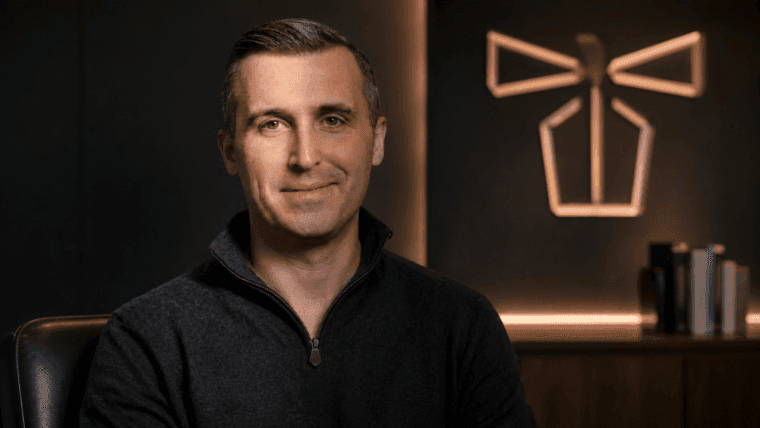
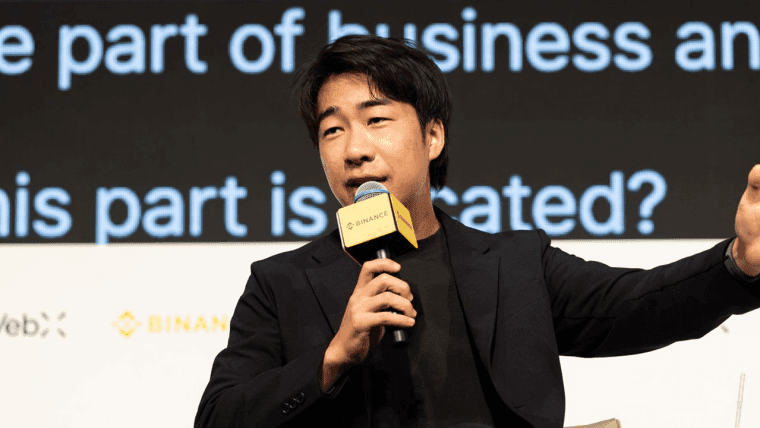
Aurélien Roussel, cofondateur et PDG de Frgmnt, une société spécialisée dans les infrastructures de stablecoins, estime que le secteur se trouve à un tournant décisif. Ayant précédemment occupé le poste de directeur des opérations chez Bricks.co, M. Roussel comprend à la fois les frictions de la finance traditionnelle et la puissance de l’échelle technologique.
En effet, pour les utilisateurs des économies émergentes, la valeur ajoutée des stablecoins n’a jamais résidé dans la complexité des protocoles DeFi. Selon M. Roussel, il s’agit avant tout d’une question de survie économique fondamentale : protéger son pouvoir d’achat contre la dépréciation de la monnaie locale et transférer des capitaux sans subir les frictions écrasantes des circuits bancaires traditionnels.
« Je pense que le changement le plus important réside dans le fait que les stablecoins sont de moins en moins liés à la cryptomonnaie et de plus en plus à l’accès au dollar », a expliqué M. Roussel. « Ces utilisateurs ne se soucient pas nécessairement des rendements de la DeFi. Ce qui leur importe, c’est la fiabilité, la liquidité et le coût. »
Selon M. Roussel, la prochaine phase d’adoption mondiale passera par des produits dans lesquels la blockchain sous-jacente deviendra pratiquement invisible, intégrée directement dans les transferts de fonds, la gestion des salaires, la trésorerie d’entreprise et le règlement des transactions commerciales.
« Dès lors qu’un utilisateur ou une entreprise détient déjà des dollars numériques, une question s’impose naturellement : qu’advient-il de ces dollars lorsqu’ils ne sont pas utilisés ? C’est là que, selon moi, la distinction entre liquidité transactionnelle et liquidité productive prend toute son importance », a-t-il déclaré. « Un même dollar peut rester liquide et disponible pour les paiements tout en étant affecté à une stratégie soigneusement gérée lorsqu’il est inactif. »
Plutôt que d’obliger les utilisateurs lambda à devenir des experts en DeFi, M. Roussel estime que le rôle du secteur est de rendre l’infrastructure sous-jacente suffisamment robuste pour que les utilisateurs en tirent automatiquement profit, sans jamais avoir à se soucier des composants techniques sous-jacents.
Gestion des risques de contrepartie dans le secteur bancaire
Les faillites bancaires de 2023 ont mis en évidence un paradoxe fondamental des stablecoins adossés à des monnaies fiduciaires : bien qu’ils existent sous forme d’actifs décentralisés et programmables sur la blockchain, ils restent ancrés à des institutions bancaires traditionnelles hautement centralisées hors de la blockchain.
Cela soulève une question importante : les stablecoins adossés à des monnaies fiduciaires peuvent-ils un jour se dissocier véritablement du risque bancaire traditionnel ? M. Roussel se montre pragmatique. « Je ne pense pas qu’un stablecoin adossé à une monnaie fiduciaire puisse un jour être complètement dissocié du système financier traditionnel. La question est de savoir comment cette dépendance est structurée et quel niveau de résilience est mis en place autour d’elle », a-t-il déclaré. « La leçon à tirer des faillites bancaires passées est que l’infrastructure des stablecoins doit partir du principe que des contreparties bancaires individuelles peuvent faire faillite. » Pour se prémunir contre les défaillances systémiques, Roussel présente l’architecture modulaire comme la feuille de route essentielle pour les émetteurs de stablecoins.
L’un des moyens d’y parvenir consiste à diversifier les relations bancaires afin d’éliminer le risque de contrepartie lié à un point de défaillance unique. La ségrégation des réserves, les attestations transparentes et en temps réel, ainsi que la redondance opérationnelle entre plusieurs sources de liquidité et mécanismes de rachat constituent d’autres mesures de protection contre les défaillances systémiques.
« La blockchain n’élimine pas les risques financiers traditionnels », a fait remarquer M. Roussel. « Ce qu’elle peut faire, c’est rendre certaines parties de l’architecture financière plus transparentes, programmables et vérifiables. L’objectif ne devrait donc pas être de prétendre que les stablecoins sont totalement indépendants de la finance traditionnelle, mais de rendre ces dépendances visibles, diversifiées et gérables. »
L’USDT de Tether exerce depuis longtemps une emprise dominante sur le commerce mondial non occidental en raison d’effets de réseau profondément ancrés. Alors que la conformité réglementaire et la structuration institutionnelle sont souvent présentées comme des avantages concurrentiels, M. Roussel a souligné que la conformité à elle seule ne suffirait pas à détrôner une liquidité bien établie.
« Les effets de réseau sont extrêmement puissants dans le domaine monétaire », a déclaré M. Roussel. « Dès lors qu’un stablecoin dispose d’une liquidité importante, d’un large soutien de la part des plateformes d’échange, d’une acceptation par les commerçants et d’une forte diffusion sur un marché donné, il devient difficile de le remplacer. »
Cependant, M. Roussel ne considère pas le marché comme une arène où « le gagnant rafle tout ». Il envisage plutôt un écosystème segmenté où différents stablecoins se spécialisent dans des cas d’utilisation distincts, allant des paiements de détail et de la gestion de trésorerie d’entreprise au règlement institutionnel et à l’épargne à long terme.
« Pour les utilisateurs institutionnels en particulier, la décision dépendra probablement de plus en plus de la transparence, de la liquidité, de l’accès réglementaire, de la conservation, du rachat et de l’intégration avec l’infrastructure financière existante », a déclaré M. Roussel. « Je m’attends donc à ce que le marché des stablecoins se segmente davantage plutôt que de converger simplement vers un seul vainqueur mondial. L’avantage concurrentiel déterminant résidera de plus en plus dans la distribution et l’infrastructure, et non plus simplement dans le token lui-même. »
Faire face à la balkanisation réglementaire
À mesure que les juridictions mettent en place des cadres juridiques localisés, tels que la réglementation européenne relative aux marchés des crypto-actifs (MiCA) et diverses initiatives régionales, les émetteurs sont confrontés à un paysage fragmenté. Cette fragmentation réglementaire oblige les infrastructures à s’adapter au-delà des frontières géographiques.
Pourtant, M. Roussel estime que les frictions réglementaires n’entraveront pas l’adoption mondiale, établissant un parallèle direct avec l’évolution d’Internet au sens large. « Internet lui-même fonctionne à travers des systèmes juridiques très différents », a déclaré M. Roussel. « Ce qui a émergé, ce n’est pas un cadre réglementaire mondial unique, mais une infrastructure technique commune combinée à des règles locales aux points où cette infrastructure interagit avec les économies réglementées. Je m’attends à quelque chose de similaire avec les stablecoins. » Selon M. Roussel, la principale menace réside dans la création potentielle de silos techniques isolés, spécifiques à chaque juridiction, qui détruiraient l’interopérabilité transfrontalière.
« Le secteur devrait viser l’interopérabilité réglementaire, même si une harmonisation réglementaire totale n’est pas réaliste », a-t-il préconisé. « Les normes relatives à la transparence des réserves, aux attestations, à l’identité, à la conformité et au rachat pourraient devenir de plus en plus interopérables d’une juridiction à l’autre. Dans ce modèle, la couche protocolaire reste mondiale, tandis que les points d’accès réglementés sont localisés. »
Parallèlement, alors que les banques centrales du monde entier mènent des projets pilotes sur les monnaies numériques de banque centrale (CBDC), des questions se posent quant à savoir si les jetons souverains vont évincer les stablecoins privés. M. Roussel considère cette relation comme collaborative plutôt que conflictuelle. « Je pense que les stablecoins privés et les CBDC sont plus susceptibles de coexister que de simplement se faire concurrence », a suggéré M. Roussel. « Une CBDC peut fournir une forme souveraine de monnaie numérique, mais la monnaie n’est qu’une partie de l’écosystème financier. Les utilisateurs et les entreprises ont également besoin de portefeuilles, de canaux de distribution, de liquidités, de connectivité transfrontalière, de systèmes de paiement, de crédit et d’infrastructures de trésorerie. »
Dans ce double cadre, les CBDC offrent une unité de compte numérique souveraine de base, tandis que les stablecoins privés et les couches commerciales favorisent la connectivité transfrontalière, l’intégration agile des plateformes et les produits financiers sur mesure.
« Si les CBDC se généralisent, elles pourraient en réalité renforcer la transition plus large vers une monnaie numérique programmable », a déclaré M. Roussel. « En fin de compte, je pense que le marché ne sera plus tant une opposition entre CBDC et stablecoins, mais portera davantage sur la manière dont les différentes formes de monnaie numérique interagissent avec l’infrastructure financière qui les entoure. »
L’évolutivité de la couche 2 et le passage au capital productif
La migration massive du trafic des stablecoins vers les réseaux de couche 2 et les blockchains de couche 1 à haut débit a considérablement réduit les coûts de transaction. Le règlement quasi instantané à moins d’un cent étant désormais une réalité, les principes économiques fondamentaux de l’émission et de la gestion des stablecoins subissent une transformation radicale.
Lorsque les frais de transaction tendent vers zéro, les transferts d’argent cessent d’être la principale source de revenus. « Si la transaction elle-même devient pratiquement gratuite, les émetteurs et les fournisseurs d’infrastructures ne peuvent plus compter principalement sur les frais de transaction », a observé M. Roussel. « Ils se feront de plus en plus concurrence sur la distribution, la liquidité, les services financiers, les produits de trésorerie et la capacité à développer des services utiles autour du stablecoin. » Ce changement fondamental s’inscrit directement dans la mission de Frgmnt, qui consiste à transformer les stablecoins d’outils transactionnels passifs en actifs actifs et programmables.
« Un stablecoin ne devrait pas se limiter à être un moyen peu coûteux de transférer des dollars. Il peut devenir un actif financier programmable capable de circuler, d’être réglé, de générer des revenus et d’interagir avec l’infrastructure financière », a déclaré M. Roussel. « Et dès lors que le coût marginal du transfert de ce dollar tend vers zéro, la valeur économique provient de plus en plus de ce que l’on peut construire autour du dollar plutôt que de la transaction elle-même. Il s’agit là d’une transition très importante pour le secteur : passer de paiements moins coûteux à un capital programmable et productif. »
Mastercard et BVNK lancent un service permettant d'utiliser des stablecoins auprès de plusieurs centaines de millions de commerçants, avec une émission de cartes dans plus de 130 pays.
Lire: Mastercard rend les stablecoins accessibles à des millions de commerces

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.