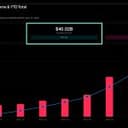
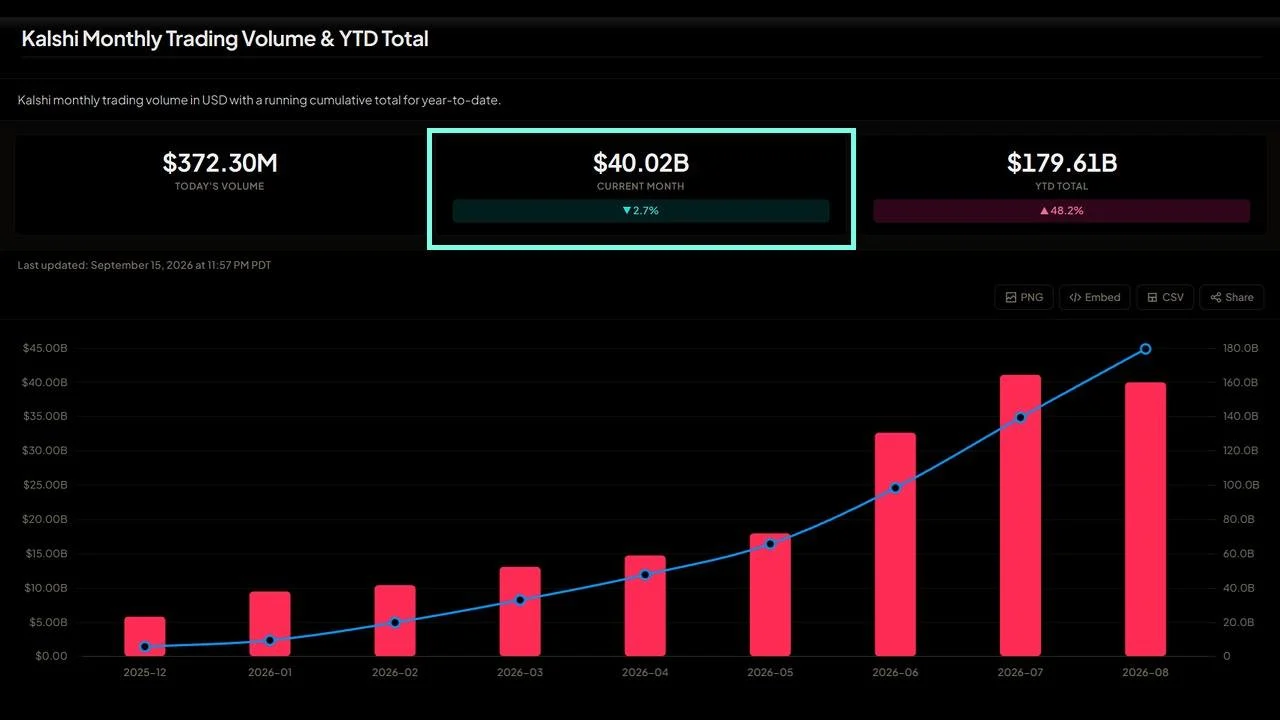
کالشی اکنون بیش از ۴۰ میلیارد دلار حجم ماهانه جابهجا میکند و در عین حال حدود ۸۰٪ از حجم بازار پیشبینی ایالات متحده را مدیریت میکند. این ارقام در تضاد آشکار با تحولات اخیر قرار دارد که مهمترین آن تصمیم سنا برای زمینگیر کردن لایحه بسیار مورد انتظارِ ساختار بازار رمزارز، به سبک CLARITY، بود.
کالشی به حجم معاملات بیش از ۴۰ میلیارد دلار رسید و ۸۰٪ از بازار پیشبینی آمریکا را در اختیار دارد
نویسنده

اشتراک
نکات کلیدی
- حجم ۳۰روزه کالشی در ۴ سپتامبر به ۱۴.۱ میلیارد دلار رسید، در برابر ۳.۱ میلیارد دلارِ پلیمارکت؛ سهمی ۸۲٪.
- سنا در ۱۵ سپتامبر «قانون CLARITY» را با رأی ۴۹-۵۰ مسدود کرد و قانونگذاریِ ساختار بازار را تا ۲۰۲۶ پایان داد.
- پلیمارکت اکنون تنها ۷٪ احتمال میدهد که «قانون CLARITY» پیش از پایان سال به قانون تبدیل شود.
برندهای قانونمند در شبی بازنده
پیت ریتزو، مورخ بیتکوین، ساعاتی پس از رأیگیری به این شاخص چشمگیر اشاره کرد و نوشت:
بازار پیشبینی قانونمندِ ۴۰ میلیارد دلاری کالشی اکنون ۸۰٪ از کل حجم آمریکا را دارد. تقاضای جهانیِ کریپتو در حال بازگشت به بازارهای آمریکاست. ما به CLARITY نیاز نداریم.”
این عبارتبندی با توجه به اینکه کالشی همان بستری است که هرگز به قانون جدید نیاز نداشت، کاملاً عمدی به نظر میرسید؛ عمدتاً چون از قبل یک قانون داشت. برای توضیح بیشتر، این غولِ پیشبینی در سال ۲۰۲۱ تأیید کمیسیون معاملات آتی کالا (CFTC) را بهعنوان یک بازار قراردادِ تعیینشده دریافت کرد و به این ترتیب به نخستین صرافی پیشبینیِ دارای مقررات فدرال در تاریخ ایالات متحده تبدیل شد.
هرچه در آن فهرست میشود، در چارچوبی موجود معامله میشود؛ دقیقاً همان چیزی که «قانون CLARITY» قرار بود برای باقی صنعت بسازد.
آن لایحه در ۱۵ سپتامبر با رأی ۴۹-۵۰ در رأیگیری برای «کلوتور» شکست خورد؛ ۱۱ رأی کمتر از ۶۰ رأی لازم برای آغاز مناظره، و عملاً قانونگذاریِ ساختار بازار را برای ۲۰۲۶ پایان داد.
شکافِ حجم، به زبان اعداد
رقم ۸۰٪ که ریتزو مطرح کرد، با دادههای کلیِ در دسترس همخوانی دارد، زیرا حجمِ شناور ۳۰روزه کالشی به ۱۴.۱ میلیارد دلار رسید (تا تاریخ ۴ سپتامبر)، در برابر ۳.۱ میلیارد دلار برای پلیمارکت؛ که میان دو بسترِ غالب، سهمی حدود ۸۲٪ به دست میدهد.
با این حال، این شکاف جدید است، زیرا Bitcoin.com News گزارش داده بود که کالشی در آوریل برای نخستین بار از پلیمارکت پیشی گرفت؛ با ثبت ۵.۴۲ میلیارد دلار حجم «تیکر» در برابر ۱.۹۹ میلیارد دلارِ پلیمارکت، در ماهی که کل بخش از ۸.۶ میلیارد دلار عبور کرد.
حجم ماهانه تجمیعیِ این دو از کمتر از ۵ میلیارد دلار در سپتامبر ۲۰۲۵ به حدود ۲۴ میلیارد دلار تا آوریل ۲۰۲۶ افزایش یافته است. ارزشگذاری هم بهدنبال آن آمده است؛ یعنی کالشی دستکم ۷۵۰ میلیون دلار جذب سرمایه میکند با ارزش ۴۰ میلیارد دلار؛ دو برابرِ رقم ۲۲ میلیارد دلاریِ شش ماه قبل.
ورزش بخش عمده این جریان را به خود اختصاص میدهد و بیش از ۸۰٪ از معاملات خودِ کالشی را تشکیل میدهد. اما داراییِ واقعی، رویکردِ مقرراتی است، نه شرطبندی ورزشی.
استدلالی که ریتزو مطرح میکند
اگر زبانِ اغراقآمیزی را که ریتزو به کار برد کنار بگذاریم، میتوان دید ادعایی که مطرح میکند، ادعایی معتبر است. اگر بزرگترین بسترِ قانونمند در بازاری همجوار با کریپتو بتواند تا رقم چندمیلیارددلاری در ماه (بر اساس قوانینی که در ۲۰۲۱ نوشته شدهاند) مقیاس بگیرد، ممکن است وابستگی صنعت به قانونگذاریِ جدید بیشازحد بزرگنمایی شده باشد.
استدلالِ متقابل هم به همان اندازه روشن است، زیرا قراردادهای کالشی «فیوچرزِ رویداد» هستند با نهاد ناظرِ مشخص، در حالی که توکنهای اسپات، صرافیها و متولیان نگهداری در شکافِ صلاحیتی قرار دارند که «قانون CLARITY» برای پر کردنش نوشته شده بود. مجوزِ «بازار قراردادِ تعیینشده» هیچ کاری برای یک ناشر توکن انجام نمیدهد.
آنچه محل اختلاف نیست، این است که حجمها به کجا رفتهاند. در شبی که کنگره از نوشتن قواعد کریپتو سرباز زد، سریعترین بازارِ قانونمندِ رو به رشد در نظام مالی آمریکا مشغول ثبت رکوردها بدون آنها بود. آزمون واقعی بعدی انتخابات میاندورهای است؛ جایی که کالشی و پلیمارکت از پیش بازارهایی را باز کردهاند.


این مقاله با استفاده از هوش مصنوعی از انگلیسی ترجمه شده است. نسخه اصلی انگلیسی منبع معتبر است؛ ترجمههای خودکار ممکن است حاوی نادرستیهایی باشند، بهویژه در اصطلاحات حقوقی و قانونی.