El escrito de amicus curiae, presentado por Better Markets, la excomisionada de la SEC Allison Herren Lee y el catedrático de Derecho de Harvard John C. Coates, sostiene que los futuros perpetuos sobre acciones individuales constituyen swaps y, por consiguiente, eluden las protecciones actuales de la Ley Dodd-Frank para los inversores minoristas en virtud de las nuevas normas de la CFTC.
Regulador de Wall Street combate campaña de la CFTC a favor de perps bursátiles
ESCRITO POR
COMPARTIR
Puntos clave
- Better Markets respaldó una demanda contra la CFTC para impedir que aprobara los derivados perpetuos sobre acciones estadounidenses.
- El grupo sostiene que estos productos son swaps basados en valores que carecen de fechas fijas, por lo que deben estar regulados por la SEC.
- Advierten de que el apalancamiento de 6 a 1 y las liquidaciones automáticas podrían arruinar rápidamente las carteras de los inversores minoristas.
Better Markets presenta un escrito para impugnar la aprobación de la CFTC de los derivados perpetuos
La batalla legal en torno a la decisión de la CFTC de permitir los derivados perpetuos sobre acciones individuales de EE. UU. se está recrudeciendo, y ahora se están sumando a la controversia terceros interesados.
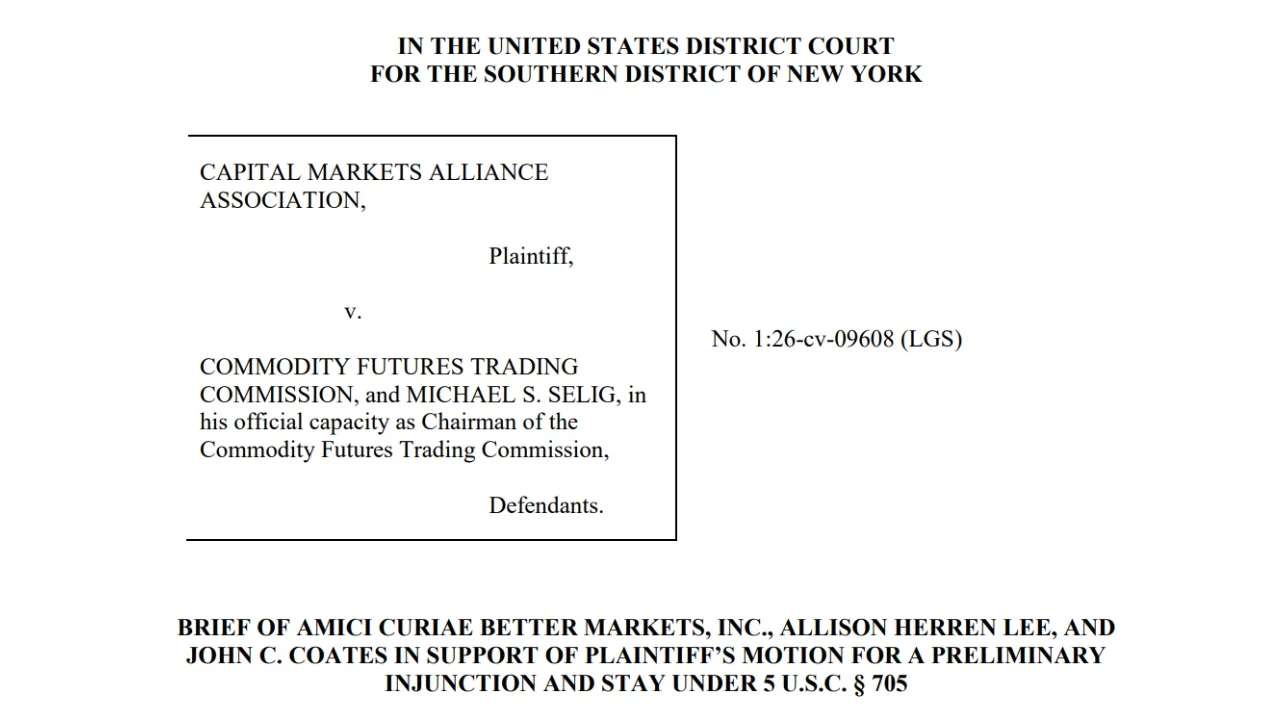
Better Markets, una organización que «lucha por un sistema financiero que sirva a la sociedad y apoye la economía productiva», ha presentado un escrito de amicus curiae (amicus curiae) para respaldar el recurso de la Capital Markets Alliance (CMA) contra la aprobación por parte de la Comisión de Comercio de Futuros de Materias Primas (CFTC) de los derivados perpetuos sobre acciones individuales de EE. UU.
En el escrito, presentado por la expresidenta en funciones y comisionada de la SEC, Allison Herren Lee, y el exconsejero general de la SEC y director en funciones de la División de Finanzas Corporativas, John C. Coates, la organización sostiene que estos derivados perpetuos deberían clasificarse como swaps basados en valores y no como futuros, ya que carecen de una fecha de entrega fija.
Al estar clasificados como swaps basados en valores, estos productos quedan bajo la jurisdicción de la SEC en virtud de la Ley Dodd-Frank y no deben eludir medidas de protección fundamentales, como el registro y el requisito de que la negociación solo se realice en mercados de valores nacionales regulados.
Además, Better Markets, que cuenta con un historial de oposición a las iniciativas descentralizadas, subraya que la aprobación de estos swaps conlleva graves riesgos para los inversores minoristas, ya que combinan un alto apalancamiento, la ausencia de fecha de vencimiento y características de liquidación automática, lo que fomenta la formación de un ecosistema especulativo.
«Estos “futuros perpetuos” son, en realidad, acciones en la sombra con un apalancamiento de aproximadamente seis a uno, lo que significa que toda la cartera de un inversor puede reducirse a cero con un movimiento del mercado de tan solo un 16 %. Ese nivel de volatilidad es habitual en las acciones individuales y, por lo tanto, el riesgo de pérdida total es real y probablemente frecuente, lo que arruina a los inversores minoristas mientras enriquece a las empresas de las plataformas», afirmó Better Markets, advirtiendo sobre los riesgos de poner estas herramientas a disposición de los inversores minoristas.
«Como hemos visto en otros países donde proliferan estos productos, los inversores pueden quedar arruinados en cuestión de minutos, incluso de la noche a la mañana, cuando se activan los umbrales de liquidación automática», concluyó la organización.
Las opiniones de Better Markets coinciden con las de la CMA, que subrayó que la reciente aprobación por parte de la CFTC de multitud de solicitudes de productos basados en valores no explica por qué ha tratado durante tanto tiempo los derivados perpetuos como swaps, y pasa por alto el impacto que esta nueva visión tendrá en los inversores y en el mercado de valores en general.
La CMA, que representa a pesos pesados del sector como Cboe Global Markets, Citadel Securities y la Healthy Markets Association, solicita que se anulen las aprobaciones de estos productos y se reconozca que constituyen swaps basados en valores, lo que impediría de hecho la supuesta capacidad de la CFTC para aprobarlos mientras el caso esté pendiente.
El caso se está convirtiendo en una batalla importante entre los operadores tradicionales del sector y la CFTC, que también se enfrenta a los reguladores estatales en relación con los mercados de predicción. La SEC ya ha presentado un escrito de amicus curiae en apoyo de los nuevos cambios normativos de la CFTC, rebatiendo las acusaciones de la CMA de que está «actuando de forma arbitraria».

La CFTC concedió a las bolsas un plazo de 30 días para poner fin a las restricciones geográficas por estados o para explicar por qué no pueden hacerlo en el plazo establecido.
Leer ahora: CFTC exige a mercados de predicción eliminar bloqueos estatales en 30 días

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.
Sobre el autor
ESCRITO PORSergio Goschenko
Sergio es un periodista de criptomonedas radicado en Venezuela, con más de 2.000 artículos publicados, citado en decenas de artículos académicos e informes.