Los bancos nacionales más grandes de Estados Unidos se enfrentan a un nuevo escrutinio después de que los reguladores federales descubrieran que los nueve mantenían políticas que podrían restringir los servicios financieros en función de las creencias políticas, las afiliaciones religiosas o las actividades empresariales legales. La Oficina del Contralor de la Moneda (OCC) revisó cerca de 100 000 reclamaciones y 420 000 páginas de documentos, y sacó a la luz decisiones relacionadas con productos de Trump, empresas de comunicación conservadoras, negocios de armas de fuego y activos digitales.
La OCC destapa prácticas de exclusión bancaria en 9 bancos de EEUU
ESCRITO POR

COMPARTIR
Puntos clave
- La OCC descubrió que los nueve grandes bancos mantenían políticas que restringían el acceso a los servicios financieros.
- Wepay, de JPMorgan, cerró la cuenta de un vendedor de productos de Trump en febrero de 2021.
- La OCC detectó restricciones bancarias que afectaban a empresas de armas de fuego, energía y activos digitales.
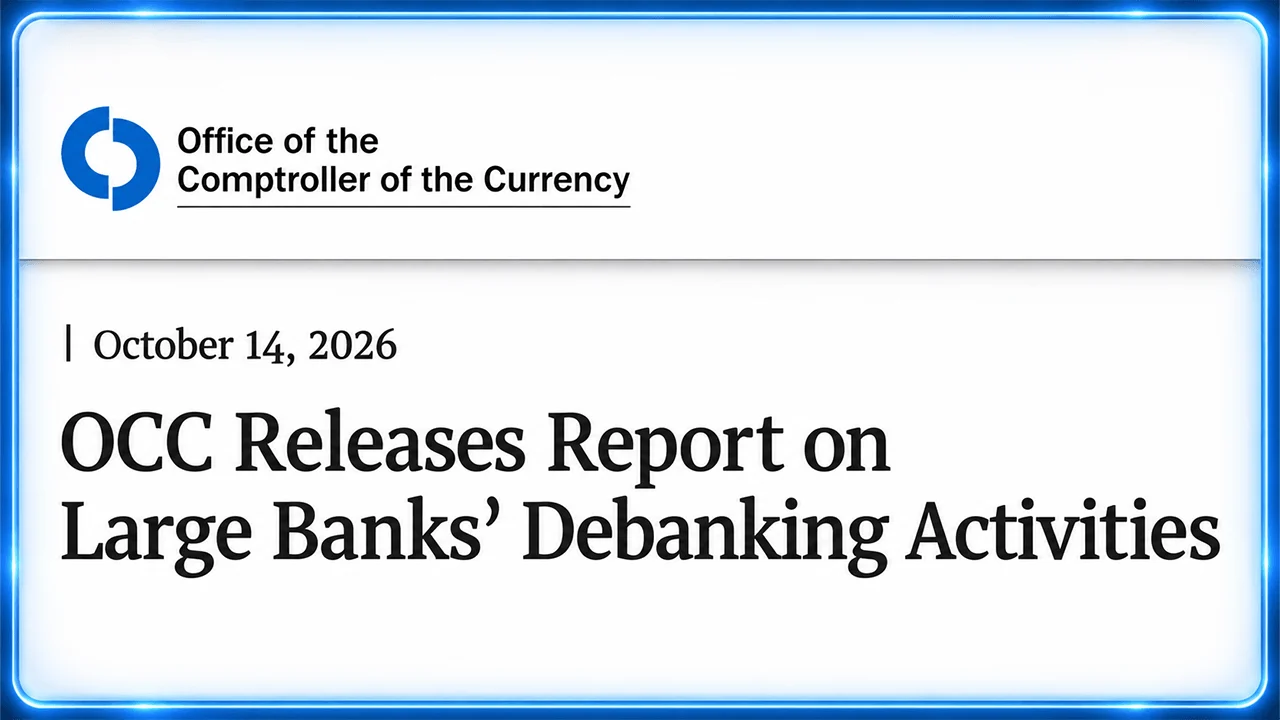
Vender productos de Donald Trump, dirigir una empresa de medios de comunicación conservadora o gestionar un negocio de armas de fuego perfectamente legal conllevaba, al parecer, un riesgo financiero inesperado: perder el acceso a los servicios bancarios. El miércoles 14 de octubre, la Oficina del Contralor de la Moneda (OCC) dio a conocer los resultados de una investigación sobre los nueve bancos nacionales más grandes de Estados Unidos.
La OCC reveló que todas las entidades mantenían políticas capaces de restringir a los clientes por sus creencias políticas, afiliaciones religiosas o actividades comerciales lícitas. Las conclusiones abarcan el periodo comprendido entre 2020 y septiembre de 2025 y se basan en casi 100 000 reclamaciones y aproximadamente 420 000 páginas de documentos internos. La conclusión del regulador plantea preguntas incómodas sobre quién tiene derecho a tener una cuenta bancaria.
Los gigantes bancarios, en el punto de mira por sesgos políticos y religiosos
En un informe exhaustivo, la OCC examinó a JPMorgan Chase, Bank of America, Citibank, Wells Fargo, U.S. Bank, Capital One, PNC, TD Bank y BMO Bank. Su informe reveló que las políticas generales de riesgo reputacional sustituían en ocasiones las preocupaciones financieras cuantificables por juicios subjetivos.
«Los bancos carecían en gran medida de normas claras y cuantificables, así como de criterios objetivos basados en el riesgo, para evaluar los riesgos de reputación de los clientes o posibles clientes», revelaba el informe. Además, el contralor Jonathan V. Gould se mostró contundente en el comunicado de prensa adjunto de la agencia.
«El informe de hoy aporta pruebas irrefutables de que los bancos más grandes del país han denegado servicios, excluido del sistema bancario y discriminado a clientes y empresas que operan dentro de la legalidad», declaró Gould. Un ejemplo especialmente revelador fue el de Wepay, la filial de pagos de JPMorgan, que en febrero de 2021 cerró la cuenta de una empresa que vendía productos en apoyo a Trump y al movimiento «Make America Great Again».
Un empleado explicó la decisión internamente. «Cerramos su cuenta por infringir las condiciones de servicio de Wepay (los artículos relacionados con MAGA y Trump forman parte de ellas)», afirma la persona citada en el informe.
Los correos electrónicos internos de PNC revelan otro punto álgido en materia de exclusión bancaria
La entidad financiera estadounidense PNC se negó a conceder crédito a una empresa de medios de comunicación cuyos propietarios mantenían vínculos destacados con círculos políticos y religiosos conservadores. Un empleado cuestionó internamente si el banco debía asociarse con dicha empresa.
«Creo que resulta realmente difícil justificar que nos alineemos con una empresa cuyos propietarios se han forjado una imagen pública en torno a opiniones muy contrarias a las creencias y valores de PNC», afirmó el empleado. La investigación también identificó un caso relacionado con una organización cuyas actividades políticas apoyaban a candidatos demócratas, lo que demuestra que las restricciones por motivos políticos no se limitaban a un solo partido.
Más allá de las afiliaciones políticas, los reguladores detectaron restricciones específicas del sector que afectaban a fabricantes de armas de fuego, empresas de carbón, empresas de petróleo y gas, centros de detención, tabacaleras y actividades relacionadas con activos digitales. El informe expuso las consecuencias con claridad:
«Las políticas que adoptaban restricciones específicas para cada sector tuvieron consecuencias en el mundo real».
Algunos bancos impusieron normas sociales internas a empresas de armas de fuego que, por lo demás, operaban dentro de la legalidad, incluidas restricciones relativas a la capacidad de los cargadores y a las ventas a clientes menores de 21 años. Las empresas más pequeñas se enfrentaban a veces a obstáculos de financiación, mientras que las empresas consolidadas se beneficiaban de excepciones.
Los clientes acaudalados recibían excepciones mientras que los clientes normales perdían el acceso
El informe de la OCC también reveló una curiosa contradicción en la forma en que los bancos evaluaban el riesgo reputacional. Algunos clientes perdieron el acceso a los servicios debido a publicidad desfavorable o a acusaciones no verificadas, mientras que ciertos clientes acaudalados mantuvieron sus relaciones bancarias a pesar de atraer una atención negativa más grave.
Las conclusiones sugieren que el riesgo de reputación no siempre se aplicaba de manera coherente, especialmente cuando estaban en juego relaciones bancarias valiosas. El regulador también reconoció que no podía determinar el número total de clientes afectados ni calcular el perjuicio financiero total.
La OCC advierte de que las reformas bancarias podrían no ir lo suficientemente lejos
Aunque los bancos han revisado ciertas políticas, los reguladores descubrieron que las consideraciones sobre el riesgo de reputación a veces persistían bajo denominaciones alternativas, como el riesgo de marca y el riesgo de franquicia. Gould advirtió de que los cambios voluntarios podrían no ser suficientes. «A pesar de ciertos esfuerzos por parte de los bancos más grandes para frenar estas prácticas, no estoy seguro de que vayan a ser suficientes», afirmó.
La OCC ya ha eliminado las consideraciones sobre el riesgo de reputación de las inspecciones bancarias y está sopesando cambios adicionales en materia de supervisión. «El acceso justo a los servicios financieros no es un eslogan, es una obligación», concluyó Gould.
Los nueve gigantes bancarios están en el punto de mira. La cuestión más difícil es si la eliminación de las políticas controvertidas acabará también con la discrecionalidad que permitió, en primer lugar, que dichas políticas influyeran en las decisiones de los clientes.
World Liberty obtiene la autorización condicional de la OCC para crear un banco fiduciario nacional que supervise su stablecoin «$4 mil millones USD1».
Leer ahora: World Liberty Financial, vinculada a Trump, recibe luz verde de la OCC

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.