El mercado en expansión de los préstamos respaldados por bitcoins y protegidos mediante firmas múltiples (multisig) cuenta ahora con lo que parece ser su primer banco que ofrece este tipo de producto, ya que Sygnum y Debifi han cumplido la promesa que hicieron hace un año.
Banco ofrece préstamo en bitcoin con firma múltiple: Sygnum y Debifi
ESCRITO POR

COMPARTIR
Puntos clave
- Sygnum y Debifi han lanzado MultiSYG, un producto de préstamo respaldado por bitcoins y garantizado mediante un monedero multisig.
- El producto parece ser el primero de este tipo ofrecido por un banco regulado.
- Los socios afirman que la garantía se mantiene en carteras multisig específicas, con reglas de firma aplicadas mediante el script de Bitcoin.
El banco de activos digitales Sygnum, con sede en Suiza, y la plataforma letona de préstamos en bitcoin Debifi han lanzado MultiSYG, un producto de préstamo que mantiene la garantía en una cartera multisig. Ya existen productos similares, pero parece ser la primera vez que un banco regulado ofrece este tipo de préstamo a los titulares de bitcoins. Anunciado hace un año, estaba previsto que el producto se lanzara en el primer semestre de 2026. En el momento de redactar este artículo, Sygnum anunciaba el producto en su página web, pero aún no estaba disponible para su uso.
Protocolo y protección jurídica
Con un préstamo MultiSYG, la garantía del prestatario se almacena en un monedero multisig, cuyas claves se distribuyen entre el cliente, Sygnum y, debido a políticas de confidencialidad y seguridad, titulares de claves institucionales independientes no revelados.
El banco explicó a Bitcoin.com News que la configuración utilizaría una multisig de 3 de 5, lo que significa que se necesitarían al menos tres firmas para mover los fondos. Cada prestatario tendría una clave. Según Sygnum, si la garantía se liquidara tras una llamada de margen, la transacción de liquidación sería firmada por el banco y otras partes.
La relación préstamo-valor máxima de MultiSYG es del 65 %. Los usuarios también pueden verificar si su garantía permanece donde debe estar, mientras que, en caso necesario, los titulares de claves independientes podrían ayudar a restablecer el acceso a los BTC, según las empresas.
Según ellas, la garantía de cada cliente «se encuentra en su propio monedero dedicado de multifirma», mientras que las reglas de firma están integradas en el script de Bitcoin del monedero, por lo que «la propia red de Bitcoin rechaza cualquier transacción que no cuente con las firmas válidas requeridas».
En virtud de la legislación bancaria suiza, los activos de los clientes se «mantienen fuera de balance y a salvo de la quiebra», lo que significa que la garantía se mantiene separada de los propios activos de Sygnum en caso de quiebra del banco.
Un secreto frente a múltiples secretos
«Hace un año dije que los prestatarios no deberían tener que confiar ciegamente en un custodio. Este último año ha demostrado por qué, ya que a menudo basta con una sola clave secreta para vaciar un monedero», afirmó Max Kei, fundador y director ejecutivo de Debifi, según se cita en el comunicado. Este año, los incidentes relacionados con las carteras de hardware Coldcard y Ledger pusieron de relieve las posibles vulnerabilidades de las configuraciones de carteras con una sola firma. Otras plataformas de préstamos respaldados por bitcoins, como Unchained y BTCBacked, también ofrecen protección multisig, utilizando un quórum más sencillo de 2 de 3. Por su parte, Firefish utiliza configuraciones multisig de «3 de 3», en las que dos claves están en manos de programas especializados denominados «oráculos», mientras que el prestatario conserva la tercera. Bitcoin.com News se ha puesto en contacto con Sygnum y Debifi para recabar sus comentarios y actualizará el artículo si responden.
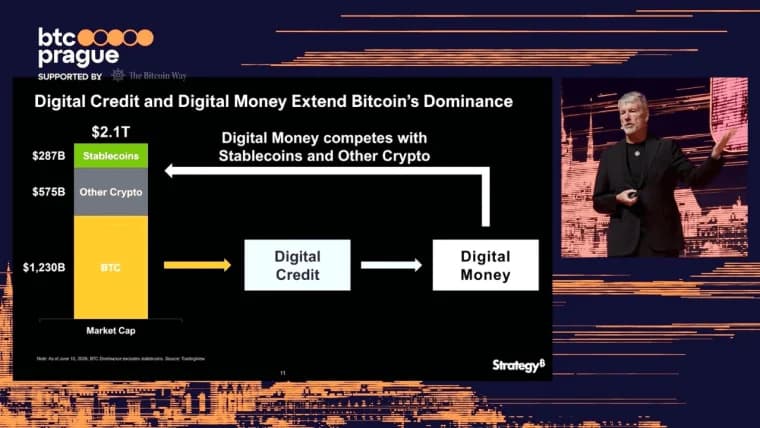
Michael Saylor, de BIS y Strategy, coincide en que el bitcoin no es un medio de pago cotidiano, pero discrepa en lo relativo al crédito, la confianza y el papel de los mecanismos de respaldo públicos.
Leer ahora: Informe del BIS critica bitcoin meme, pero coincide con Saylor en punto clave

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.