Un informe del Banco de Pagos Internacionales (BPI), una organización de bancos centrales, retoma viejas afirmaciones sobre el bitcoin que ya han sido refutadas en repetidas ocasiones, pero coincide con Michael Saylor, de Strategy, en que no está funcionando como dinero para el día a día. Ambos llegan a esa conclusión, pero por razones opuestas.
Informe del BIS critica bitcoin meme, pero coincide con Saylor en punto clave
ESCRITO POR

COMPARTIR
Puntos clave
- El BIS sostiene que el bitcoin no puede funcionar como dinero de uso cotidiano porque carece de las estructuras crediticias y los mecanismos de respaldo público que sustentan el dinero fiduciario.
- Michael Saylor coincide en que, por ahora, el bitcoin se adapta mejor como capital que como moneda, y aboga por productos de crédito basados en el BTC.
- Ambos consideran que el crédito es esencial, pero discrepan sobre si deben respaldarlo las instituciones públicas o las estructuras financieras privadas.
En «Money and the Architecture of Trust» (El dinero y la arquitectura de la confianza), publicado este mes, Iñaki Aldasoro, economista del BIS, utiliza un meme en el que aparece un perro que solo quiere «dinero», y no pagarés, para describir la mentalidad que subyace al oro y al bitcoin.
El meme hace referencia a Luca Pacioli, el matemático italiano al que se le atribuye el primer tratado sistemático publicado sobre la contabilidad por partida doble en el siglo XV.

«El perro quiere un activo que no sea un pasivo para nadie porque no confía. Quiere oro. Quiere bitcoin. Pero no puede tener dinero sin confianza, porque el dinero sin confianza es una contradicción en sí mismo», escribió Aldasoro.
La idea del capital
Sostiene que el dinero es un medio de liquidación que extingue una obligación cuando vence el plazo de liquidación, mientras que el crédito es una promesa de pago. El economista califica el oro de «no una alternativa monetaria, sino una protesta monetaria», y afirma que el bitcoin «comparte este impulso y le añade un barniz tecnológico».
El autor del artículo también critica la oferta fija del bitcoin por «no adaptarse a ninguna situación concebible del mundo», una afirmación que sigue siendo rebatida por los defensores del bitcoin. Asimismo, señala los dos intentos fallidos de introducir el BTC como moneda de curso legal en El Salvador y en la República Centroafricana.
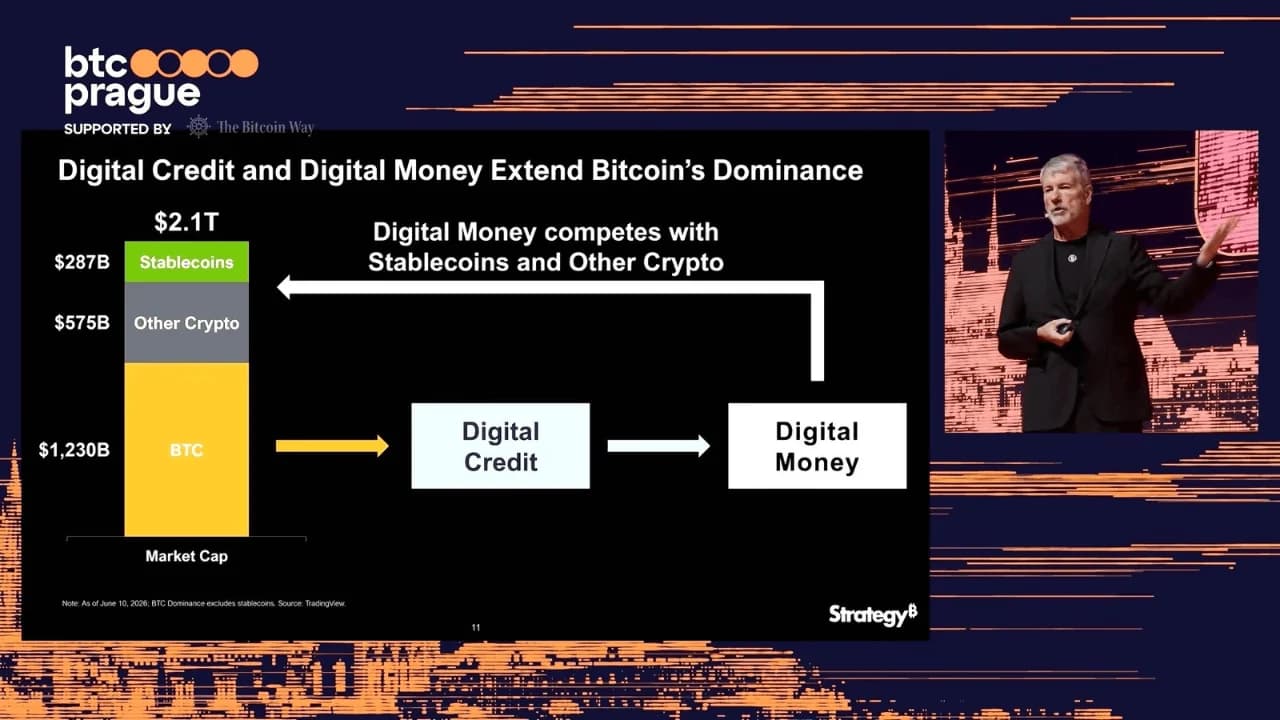
Por su parte, el evangelista del bitcoin y cofundador de Strategy, Michael Saylor, lleva años defendiendo que el BTC no es una moneda, sino capital, y su empresa ha acumulado activos por valor de aproximadamente 71 000 millones de dólares basándose en esa convicción. «El capital digital es la base del patrimonio digital y del crédito digital», afirmó recientemente. En junio, Saylor defendió el «dinero digital»: un producto vinculado al dólar y que genera rendimiento, construido a partir de lo que él denomina «crédito respaldado por bitcoin» más equivalentes de efectivo fiduciario, que podría funcionar como medio de intercambio. En resumen, se pagaría con dinero digital, no con BTC.
«Esto no es un rechazo al bitcoin. Es un puente entre el mundo fiduciario y el mundo del bitcoin», escribió Saylor en junio. Strategy ya comercializa este tipo de productos de crédito, entre ellos las acciones preferentes STRC, que generan rendimiento. Sin embargo, no están garantizadas por los bitcoins de Strategy, y sus dividendos proceden de la propia empresa.
La «superestructura crediticia» del bitcoin
Tanto Aldasoro como Saylor parecen describir la misma estructura: un activo escaso que no es pasivo de nadie en la base, con crédito en la parte superior. Al referirse al oro, Aldasoro afirma que, en un sistema así, «la liquidación se realiza en una superestructura de crédito, en la que el metal actúa como ancla en lugar de circular». Él aplica esto únicamente al oro, mientras que Saylor lo aplica al bitcoin. «El oro se volvió más útil cuando se desarrollaron a su alrededor los bancos, los mercados de capitales, los instrumentos de crédito y los sistemas de liquidación», afirmó en julio el presidente ejecutivo de Strategy.
Ambos coinciden también en que el dólar, o el dinero fiduciario en general, sigue siendo la vara de medir, la unidad de cuenta. Sin embargo, Saylor añade que el bitcoin «aún no es la unidad de cuenta para la mayor parte del mundo».
Además, Aldasoro y Saylor advierten sobre la «inestabilidad inherente del crédito», ya que las personas tienden a crear más derechos de crédito sobre, por ejemplo, BTC u oro, de los que realmente existen.
En cualquier caso, esta «superestructura crediticia» del BTC está tomando forma cada vez más. Tal y como informó Bitcoin.com News, el analista de TD Cowen, Lance Vitanza, escribió recientemente que el debate «va más allá de la propiedad de bitcoin y se centra en el ecosistema que se está construyendo a su alrededor».
Doble rasero para el bitcoin frente al dólar estadounidense
El argumento de Saylor de que el bitcoin es «capital, no moneda» ha suscitado críticas por parte de los usuarios de bitcoin que sostienen que el BTC es dinero para el día a día. El documento del BIS, sin embargo, parece aplicar un doble rasero al bitcoin y al dinero fiduciario.
Por ejemplo, Aldasoro escribe que el «valor del bitcoin se basa enteramente en la expectativa de que otros lo valoren». Sin embargo, según su propia definición, todo el dinero se «sustenta en una expectativa compartida» de que será aceptado mañana. En el caso del dinero fiduciario, argumenta Aldasoro, esta expectativa «se basa en instituciones», como el banco central y el Gobierno.
Aldasoro también sostiene que la confianza a gran escala necesita respaldos públicos. Sin embargo, el propio documento argumenta que el dinero surge en el sector privado y recibe el reconocimiento oficial en último lugar, lo que debilita el argumento de que los experimentos fallidos del bitcoin como moneda de curso legal demuestren que no puede funcionar como dinero.
Citando el libro blanco del bitcoin, Aldasoro también concluye que «el dinero sin confianza es una contradicción», pero admite inmediatamente que el diseño del bitcoin elimina «la confianza en un emisor, más que la confianza en sí misma», tal y como también afirma el libro blanco: «…sin necesidad de un tercero de confianza».
En cualquier caso, el bitcoin sigue utilizándose y considerándose mucho más como un activo que como un medio de pago, aunque su uso como dinero está creciendo. La capa de crédito construida sobre las criptomonedas ya ha fracasado anteriormente: las entidades crediticias Celsius y BlockFi y la plataforma de intercambio FTX quebraron en 2022, sin ningún respaldo detrás de ellas.
En su intervención en la BTC Prague de este año sobre las empresas de bitcoin que han fracasado en general, Saylor afirmó que algunas «probablemente tenían malas prácticas financieras» y «quizá estaban sobreendeudadas».
Las razones opuestas
El economista del BIS y el cofundador de Strategy coinciden, por tanto, en que el bitcoin no funciona como dinero cotidiano, pero por razones opuestas. Saylor sostiene que el bitcoin no debería ser dinero cotidiano porque es demasiado valioso para gastarlo. Aldasoro, por su parte, sostiene que el BTC no puede cumplir esta función porque es deficiente: no es un pagaré de nadie, su oferta no puede variar y no hay un prestamista de última instancia que lo respalde. El autor del BIS también sostiene que el crédito es la forma en que el dinero funciona realmente. Saylor, por su parte, busca reformular el bitcoin para inversores que buscan un activo menos volátil. También difieren en qué es lo que protege el sistema en caso de crisis. En el documento del BIS, son los mecanismos públicos de respaldo: el banco central suministra dinero cuando nadie más lo hace, mientras que el seguro de depósitos y el respaldo del Estado distribuyen el riesgo. En el modelo de Strategy, Saylor afirma que los accionistas son el «tramo subordinado» que «absorbe la volatilidad», sin ningún respaldo público detrás de ellos. «El bitcoin aspira a ser dinero sin la arquitectura que hace que el dinero funcione», escribió Aldasoro. «Un activo con una volatilidad del 40 % es perfecto para algunos inversores e inadecuado para otros. La solución no es cambiar el bitcoin. La solución es crear productos basados en el bitcoin que se adapten a las necesidades de cada grupo de capital», argumentó Saylor en junio. En octubre, presentó una moneda estable respaldada por BTC que ofrecería un rendimiento de hasta el 8 %.
¿Cómo será el bitcoin pasado mañana?
Mientras tanto, la tecnología del bitcoin, las soluciones relacionadas y su adopción siguen evolucionando, incluso mientras ambas partes discuten desde sus respectivas torres de marfil. «El mundo no necesita que mañana todo el mundo fije el precio del café en sats», afirmó Saylor en junio, dejando abierta la pregunta de qué vendrá después.
El Banco de Pagos Internacionales ha publicado recientemente un estudio sobre el XRP Ledger que plantea dudas sobre su selección y el papel de Ripple.
Leer ahora: Ripple ya no forma parte del Grupo de Trabajo sobre Pagos Transfronterizos del BIS

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.