Auf beiden Seiten des Atlantiks häufen sich die Hinweise darauf, dass Banken ihre Dienstleistungen für Nutzer von Krypto-Assets einschränken. Ein neuer Bericht beleuchtet die Schwierigkeiten, mit denen britische Kunden bei bestimmten Banken konfrontiert waren.
Britische Banken von Krypto-Beschwerden überschwemmt – Lloyds und Barclays vorn
GESCHRIEBEN VON

TEILEN
Das Wichtigste im Überblick
- Nutzer von Krypto-Assets im Vereinigten Königreich reichten innerhalb von drei Monaten mehr als 10.000 Beschwerden über Einschränkungen durch Banken ein, wobei Lloyds, Barclays und NatWest die Liste anführten.
- Einige Banken begrenzen Krypto-Überweisungen, während andere diese gänzlich verbieten oder keine klaren Richtlinien haben.
- „Stand With Crypto“ fordert die Banken auf, eine Einzelfallprüfung einzuführen, und die Aufsichtsbehörden, ihre Verpflichtungen zu klären.
Anfang dieses Jahres stellte „Stand With Crypto“ (SWC), eine britische Lobbygruppe für Krypto-Assets, Nutzern von Bitcoin und anderen Kryptowährungen ein Tool zur Verfügung, mit dem sie Beschwerden gegen ihre Banken einreichen können, wenn diese Geldtransfers an in Großbritannien registrierte Krypto-Asset-Plattformen blockieren oder einschränken.
Mehr als 10.000 Beschwerden in 90 Tagen
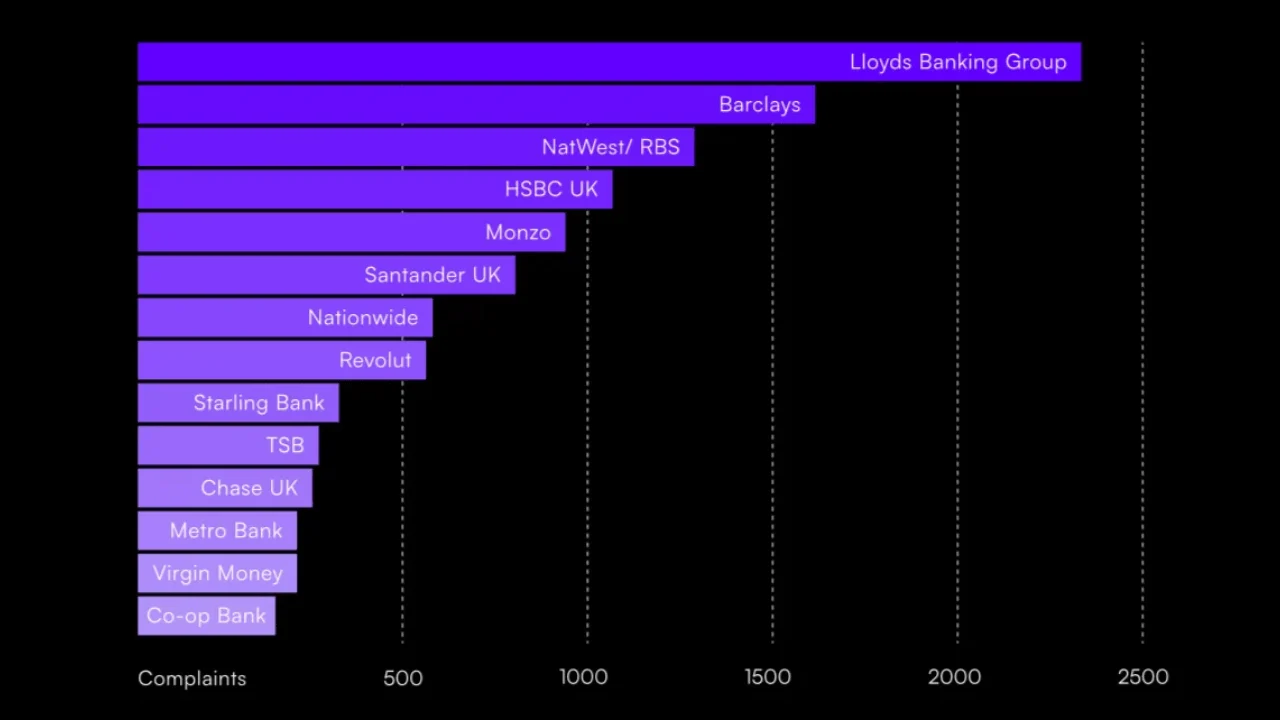
Laut SWC reichten 9.803 Personen zwischen Mai und August 2026 mehr als 10.000 Beschwerden ein. Die Lloyds Banking Group erhielt mit 2.297 Beschwerden die meisten. Barclays belegte mit 1.569 Beschwerden den zweiten Platz, während die NatWest Group, zu der auch die Royal Bank of Scotland gehört, mit 1.278 Beschwerden den dritten Platz belegte.
Diese gehören zu den größten Bankengruppen Großbritanniens und verfügen über einen der größten Kundenstämme, was erklären könnte, warum sie die meisten Beschwerden erhielten. Virgin Money erhielt unterdessen 103 Beschwerden und The Co-operative Bank 76, was jeweils etwa 1 % der Gesamtzahl entspricht. Dies bedeutet jedoch nicht, dass sie die kryptofreundlichsten Banken Großbritanniens sind, da beide den Transfer von Krypto-Vermögenswerten gänzlich untersagen. Selbst Revolut, das seinen Kunden verschiedene Funktionen im Zusammenhang mit Krypto-Vermögenswerten anbietet, erhielt mehr als 500 Beschwerden.
Krypto-Verbot, Transferobergrenzen oder fehlende Richtlinien
Im Rahmen der Kampagne konnten die Teilnehmer ihre Bank und die Art der Einschränkung, mit der sie konfrontiert waren, auswählen und zudem Details zu ihrer konkreten Situation hinzufügen.
Es ist unklar, wie die Beschwerden geklärt wurden, da die Banken direkt mit den Kunden verhandelten. „Aber Befürworter sind zu ‚Stand With Crypto‘ zurückgekehrt und haben von ihren Erfahrungen berichtet, sodass wir wissen, dass die Banken sich in dieser Angelegenheit mit ihnen auseinandergesetzt haben“, erklärte SWC gegenüber Bitcoin.com News.
Die Organisation identifizierte zudem drei Vorgehensweisen britischer Banken bei Überweisungen von Krypto-Vermögenswerten: die Sperrung aller Überweisungen, die Festlegung von Obergrenzen oder das Fehlen jeglicher Richtlinien, wie es bei Revolut und Lloyds der Fall ist. Beispielsweise erlauben Barclays und HSBC UK 2.500 £ pro Transaktion und 10.000 £ pro 30 Tage, während Monzo Überweisungen auf 5.000 £ pro 30 Tage begrenzt.

Fallbezogene Kontrollen und mehr Klarheit
Der Bericht enthält einige Einschränkungen. So berücksichtigt er beispielsweise keine Unterschiede in der Größe der Banken und erklärt auch nicht, warum einzelne Überweisungen blockiert wurden. Dennoch deutet er darauf hin, dass Tausende von Nutzern von Krypto-Assets in Großbritannien Schwierigkeiten bei Überweisungen an regulierte Plattformen haben.
Wie SWC betonte, bieten veröffentlichte Richtlinien keine Garantien, da Banken Überweisungen weiterhin blockieren oder verzögern können. Dies schränkt die Möglichkeit der Kunden ein, zu einer kryptofreundlicheren Bank zu wechseln.
„Die Wahlfreiheit der Verbraucher kann nicht effektiv funktionieren, wenn die Verbraucher nicht wissen, zwischen welchen Optionen sie wählen können“, erklärte die Lobbygruppe, zu deren Partnern die Krypto-Giganten Coinbase, Gemini und Blockchain.com zählen.
Die Organisation forderte die Banken auf, „risikosensitive, fallbezogene Kontrollen anstelle pauschaler Branchenblockaden“ einzuführen, und drängte die Financial Conduct Authority sowie das Finanzministerium, „klarzustellen, dass branchenweite Blockaden keine verhältnismäßige Auslegung der regulatorischen Verpflichtungen darstellen“.
Systemische Diskriminierung
Ein weiterer Bericht hob den systemischen Charakter der Bankbeschränkungen im Vereinigten Königreich hervor. Im Januar 2026 erklärte der UK Cryptoasset Business Council, dass laut seiner Umfrage 40 % der Transaktionen an Kryptobörsen von Banken entweder blockiert oder verzögert werden.
Wie bereits im Juli berichtet, begannen britische Abgeordnete zu untersuchen, ob Banken Krypto-Asset-Unternehmen übermäßige Beschränkungen auferlegten. Im August befragten sie große Banken, ob das bevorstehende Krypto-Regulierungsrahmenwerk des Landes deren Umgang mit regulierten Krypto-Asset-Unternehmen verändern würde.
Der SWC-Bericht folgt auf einen Bericht des US-amerikanischen „Office of the Comptroller of the Currency“, der feststellte, dass neun große amerikanische Banken Richtlinien hatten, die Finanzdienstleistungen aufgrund politischer Überzeugungen, religiöser Zugehörigkeiten oder rechtmäßiger Geschäftstätigkeiten einschränken könnten. Auch die Krypto-Asset-Branche war davon betroffen.
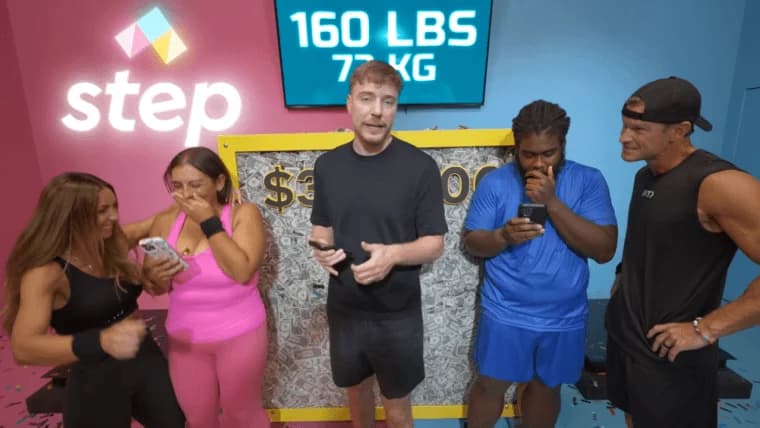
MrBeast wirbt für „Step“, eine Banking-App ohne Krypto-Funktionen, Monate nachdem der ETH-Treasury-Riese Bitmine 200 Millionen Dollar in Beast Industries investiert hatte.
Jetzt lesen: MrBeasts neue Banking-App zeigt keine Krypto-Anzeichen

Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.