Das Bitcoin-Whitepaper beschrieb einen Weg, Geld ohne Bank zu überweisen. Nach 18 Jahren reicht sein Einfluss bis zu Fonds der Wall Street und staatlichen Reserven. Offen ist dagegen, wer künftig für die Sicherheit des Systems bezahlt.
Bitcoin-Whitepaper: 18 Jahre und eine offene Frage
GESCHRIEBEN VON
TEILEN
Das Wichtigste auf einen Blick
- Das Bitcoin-Whitepaper wurde am 31. Oktober 18 Jahre alt, in dieser Zeit hat sich Bitcoin vom Peer-to-Peer-Zahlungsmittel zum weltweiten Anlagewert entwickelt.
- Fonds von Blackrock und staatliche Reserven zeigen, wie weit Bitcoin inzwischen in die etablierte Finanzwelt vorgedrungen ist.
- Ob das Netzwerk langfristig sicher bleibt, hängt davon ab, ob Transaktionsgebühren die sinkende Belohnung für Miner ersetzen können.
Vom Bargeld ohne Bank zum Produkt der Wall Street
Bitcoin (BTC) wurde geschaffen, damit Menschen Geld ohne Bank überweisen können. Inzwischen verkauft die Wall Street den Zugang dazu, und die US-Regierung hat eine nationale Bitcoin-Reserve angeordnet.
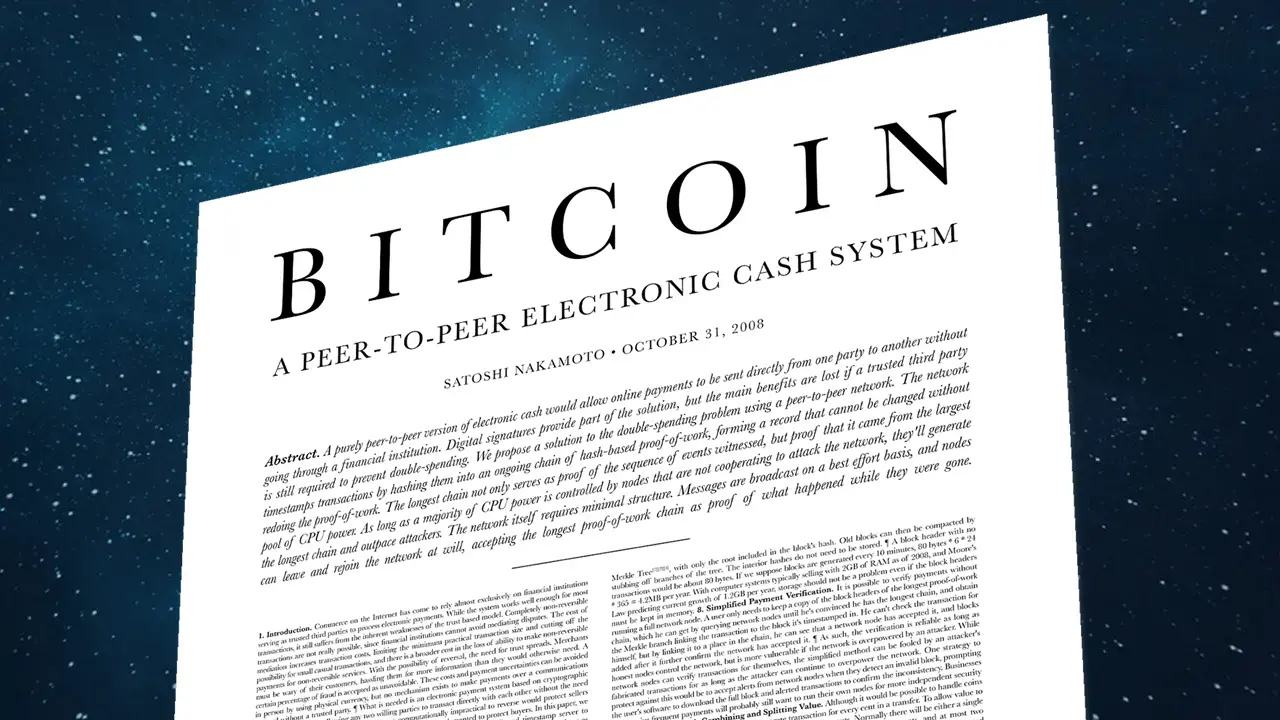
Dieser Gegensatz prägt den Jahrestag von „Bitcoin: A Peer-to-Peer Electronic Cash System“. Das neunseitige Papier vom 31. Oktober 2008 widmete sich einem scheinbar einfachen Problem: zu verhindern, dass jemand dasselbe digitale Geld zweimal ausgibt, ohne dass eine vertrauenswürdige Stelle darüber Buch führt.
Am 31. Oktober 2026 jährte sich die Veröffentlichung zum 18. Mal. Dabei geht es nicht mehr nur darum, ob die Idee funktionieren kann. Es geht darum, was geschieht, wenn ein System, das die Abhängigkeit von Institutionen verringern sollte, zu einem Vermögenswert wird, den genau diese Institutionen besitzen wollen.
Entstanden in der Krise, aufgebaut auf älteren Ideen
Die Ankündigung kam über eine Mailingliste für Kryptografie, nicht über die Pressekonferenz einer Bank oder einer Regierung. Unter dem Pseudonym Satoshi Nakamoto beschrieb der Autor ein System, das vollständig Peer-to-Peer funktioniere und ohne vertrauenswürdige Dritte auskomme.
Der Zeitpunkt war entscheidend. Die US-Investmentbank Lehman Brothers hatte am 15. September 2008 Insolvenz angemeldet. Regierungen und Zentralbanken retteten Finanzinstitute, während das Vertrauen schwand. Die geistigen Wurzeln von Bitcoin reichten jedoch weiter zurück als die Krise, bis zur Cypherpunk-Bewegung, deren Mitglieder die Privatsphäre mit Kryptografie schützen wollten.
Das Whitepaper verweist auf den Vorschlag „b-money“ von Wei Dai, auf „Hashcash“ von Adam Back sowie auf frühere Arbeiten von Stuart Haber und W. Scott Stornetta zu digitalen Zeitstempeln. Nakamoto führte diese Werkzeuge und Anreize in einem System zusammen, das klärt, wem was gehört.
Was das Bitcoin-Whitepaper tatsächlich gelöst hat
Digitale Dateien lassen sich leicht kopieren. Für digitales Geld darf das nicht gelten: Wer eine Münze versendet, muss die Möglichkeit verlieren, sie ein zweites Mal auszugeben. Banken setzen diese Regel über ihre eigenen Buchungen durch. Bitcoin schlug stattdessen eine gemeinsame Transaktionshistorie vor, die ein ganzes Netzwerk pflegt.
Miner konkurrieren im Verfahren Proof-of-Work (PoW) und setzen Rechenleistung ein, um neue Blöcke mit Transaktionen anzuhängen. Andere Teilnehmer prüfen, ob jeder Block den Regeln entspricht. Wer eine bestätigte Historie umschreiben will, muss diese Arbeit nachholen und das ehrliche Netzwerk überholen. Das Vertrauen verschwand dadurch nicht, es verlagerte sich auf öffentliche Regeln, Software und Anreize. Eine Voraussetzung blieb entscheidend: Ehrliche Miner müssen mehr Rechenleistung kontrollieren als jede Gruppe, die gemeinsam betrügen will.
Die Idee griff auch auf andere Netzwerke über. Das Whitepaper von Ethereum baute auf Bitcoin auf und schlug ein System für softwaregesteuerte Vereinbarungen vor, sogenannte Smart Contracts. Bitcoin hatte gezeigt, dass Fremde ein gemeinsames Protokoll betreiben können, ohne dass ein einzelnes Unternehmen es kontrolliert.
„Fast zwei Jahrzehnte später reicht der Einfluss von Bitcoin über seine Rolle als digitale Währung hinaus“, sagte Saumya Saxena, Global Builders Lead bei Base, dem Layer-2-Netzwerk von Coinbase. Bitcoin habe neue Möglichkeiten geschaffen, Werte zu übertragen, zu verwahren und darauf zuzugreifen, und zugleich weitere Neuerungen bei dezentralen Netzwerken und auf den Märkten für digitale Vermögenswerte angestoßen.
Vom Vorschlag zu zwei Pizzen
Am 3. Januar 2009 erzeugte Nakamoto den ersten Block von Bitcoin, den sogenannten Genesis-Block. Darin eingebettet war die Schlagzeile der britischen Zeitung The Times vom selben Tag, wonach der Schatzkanzler kurz vor einem zweiten Rettungspaket für die Banken stehe. Die Worte verbanden die Entstehung von Bitcoin mit der Finanzkrise von 2008, über die Beweggründe des Erfinders verrieten sie für sich genommen aber nichts.
Am 8. Januar 2009 kündigte Nakamoto die erste Version der Software an. Der frühe Teilnehmer Hal Finney erinnerte sich später, dass er von Nakamoto zum Test 10 Bitcoin erhalten und Fehler gemeldet habe, während die Software Gestalt annahm.
Dann folgte ein Geschäft, das sich jeder vorstellen konnte. Am 22. Mai 2010 berichtete der Programmierer Laszlo Hanyecz, er habe 10.000 Bitcoin gegen Pizza getauscht, nachdem er diese Summe für zwei große Pizzen angeboten hatte. Entscheidend ist nicht, was diese Coins inzwischen wert wären. Entscheidend ist, dass jemand ein Internetexperiment als Bezahlung für ein Abendessen akzeptierte.
Mit dem Wachstum kamen Pleiten und ein Streit über den Zweck
Mit wachsendem Handel vertrauten Nutzer ihre Coins oft wieder Unternehmen an, die sie verwahrten. Die bekannte Bitcoin-Börse Mt. Gox stellte 2014 den Betrieb ein, nachdem Diebstähle aus ihren Wallets bekannt geworden waren. Eine weitere Gefahr zeigte 2022 der Zusammenbruch von FTX. Gründer Sam Bankman-Fried hatte Kundengelder in Milliardenhöhe zweckentfremdet.
Diese Fälle offenbarten Versäumnisse bei Verwahrung und Unternehmensführung, nicht das Problem der doppelten Ausgabe, das Nakamoto lösen wollte. Ein Netzwerk konnte funktionieren, während ein Unternehmen scheiterte, das das Geld der Nutzer verwahrte.
Zugleich führte 2017 ein Streit darüber, wie mehr Zahlungen abgewickelt werden sollten, zur Entstehung von Bitcoin Cash (BCH) als eigenständiger Kryptowährung. Bitcoin führte zudem das Upgrade Segregated Witness (Segwit) ein. Hinter der technischen Debatte stand eine praktische Frage: wie sich mehr Transaktionen bewältigen lassen, ohne dass es für normale Teilnehmer schwieriger wird, das Netzwerk zu überprüfen.
Knappheit wird zum messbaren Meilenstein
Das Whitepaper legte nicht jede Regel fest, die inzwischen mit Bitcoin verbunden wird. Es erörterte zwar, die Zahl neuer Coins zu begrenzen, nannte aber nicht die berühmte Obergrenze von 21 Millionen. Diese ergab sich erst aus der Software. Der Code halbiert die neuen Coins, die an Miner ausgezahlt werden, alle 210.000 Blöcke, also etwa alle vier Jahre. Das vierte Halving im April 2024 senkte diese Belohnung auf 3,125 BTC je Block.
Am 9. März 2026 überschritt die geschürfte Menge die Marke von 20 Millionen Bitcoin. Damit waren mehr als 95 Prozent des endgültigen Angebots ausgegeben, der Rest soll über mehr als ein Jahrhundert hinzukommen. Der Unterschied ist wichtig: Die Angebotsregeln lassen sich überprüfen, die künftige Nachfrage nicht. Ein festes Angebot ist kein Versprechen steigender Kurse.
Die Wall Street findet einen Weg hinein
Unternehmen kauften schon, bevor die Fonds kamen. Im August 2020 kündigte das Softwareunternehmen Strategy, damals noch Microstrategy, den Kauf von Bitcoin für 250 Millionen Dollar (rund 223 Millionen Euro) an. Damit machte es Bitcoin zur wichtigsten Anlage seiner Liquiditätsreserve. Inzwischen hält das Unternehmen Bitcoin im Wert von mehreren Dutzend Milliarden Dollar, mehr als jedes andere Unternehmen.
Die US-Börsenaufsicht SEC genehmigte am 10. Januar 2024 börsengehandelte Spot-Bitcoin-Produkte, die Bitcoin direkt halten. Anleger konnten Fondsanteile über ihr gewohntes Depot kaufen, statt eigene Wallets zu verwalten.
Am 30. Oktober 2026 wies der Ishares Bitcoin Trust (IBIT) von Blackrock laut der Fondsseite ein Nettovermögen von rund 62,3 Milliarden Dollar (rund 55,6 Milliarden Euro) aus. Das ist der Wert des Fondsvermögens, nicht die Summe der Einzahlungen von Anlegern. Die Größenordnung zeigt dennoch, wie weit sich Bitcoin von seinen Anfängen als Experiment auf einer Mailingliste entfernt hat.
Darin liegt eine gewisse Ironie. Ein Fonds erleichtert den Kauf von Bitcoin gerade dadurch, dass er Vermittler zurückbringt: einen Vermögensverwalter, einen Broker und eine Verwahrstelle. Er bietet Zugang zur Kursentwicklung von Bitcoin, aber nicht dieselbe Kontrolle wie das Halten eigener Schlüssel.
Regierungen gehen unterschiedliche Wege
Die staatliche Einführung verlief nicht in eine einzige Richtung. El Salvador erklärte Bitcoin im September 2021 zum gesetzlichen Zahlungsmittel. Nach Reformen, die an das Programm des Internationalen Währungsfonds (IWF) von 2025 geknüpft waren, können Unternehmen dort jedoch selbst entscheiden, ob sie Bitcoin annehmen. Steuern sind in US-Dollar zu zahlen.
Die US-Regierung wählte einen anderen Weg. Eine Exekutivanordnung von Präsident Donald Trump vom 6. März 2025 sah eine strategische Bitcoin-Reserve vor, die zunächst aus beschlagnahmten und dafür geeigneten Bitcoin bestehen sollte. Sie verlangte zudem haushaltsneutrale Wege, weitere Bitcoin zu erwerben, kündigte aber kein unbegrenztes, aus Steuergeldern finanziertes Kaufprogramm an.
Der Gegensatz ist aufschlussreich: Bitcoin kann als Zahlungsmittel gefördert, als Reserve gehalten oder als Anlageprodukt verkauft werden. Das sind verschiedene Rollen mit verschiedenen Maßstäben für Erfolg.
Wer trägt die Risiken
Für Nutzer bedeutet das Halten eigener Coins Freiheit und Verantwortung zugleich. Wer seine Schlüssel verliert, kann sein Geld verlieren. Zahlungen lassen sich in der Regel nicht mit einem Anruf bei der Bank rückgängig machen, und ein öffentliches Transaktionsprotokoll garantiert keine Privatsphäre.
Der Kauf über einen Broker beseitigt das Kursrisiko nicht. Regierungen müssen Rechenschaft darüber ablegen, wie sie öffentliches Vermögen verwalten, und Miner müssen ihre Betriebskosten decken, während die Belohnung in neuen Coins sinkt.
Je weiter sich Bitcoin verbreite, desto wichtiger würden Aufklärung, Vertrauen und verantwortungsvolle Teilnahme, ebenso wichtig wie die Technologie selbst, sagte Harish G. Vatnani, Landeschef für Indien bei der Kryptobörse Zebpay, gegenüber Bitcoin.com News. Das nächste Kapitel von Bitcoin werde nicht nur vom technischen Fortschritt geprägt, sondern auch davon, wie selbstbewusst und verantwortungsvoll sich mehr Menschen an seinem Ökosystem beteiligen könnten.
Hinzu kommt das Risiko, dass leistungsfähige Quantencomputer eines Tages die Kryptografie mit elliptischen Kurven knacken, die Bitcoin schützt. Mit dem Shor-Algorithmus ließen sich dann private Schlüssel aus öffentlichen Schlüsseln ableiten. Das sind keine Randfragen. Sie entscheiden darüber, wer das System sicher nutzen kann, wer davon profitiert und wer Verluste trägt, wenn etwas schiefgeht.
Die offene Frage im ursprünglichen Entwurf
Das Whitepaper sah einen Zeitpunkt voraus, an dem Transaktionsgebühren die neuen Coins als Vergütung der Miner ablösen.
Ein Bericht des Cambridge Centre for Alternative Finance (CCAF) vom Oktober 2026 rückt diese Annahme wieder in den Blick. Demnach machten Gebühren in den 90 Tagen bis zum 4. Oktober im Schnitt nur 0,67 Prozent der Einnahmen der Miner aus.
Eine unmittelbare Sicherheitskrise folgt daraus nicht, denn Kurse, Kosten und Nachfrage können sich ändern. Offen bleibt aber eine Frage, die das Interesse der Wall Street nicht beantwortet: wer genug bezahlt, um das Netzwerk zu sichern, wenn die Ausgabe neuer Coins weiter sinkt.
Auch 18 Jahre nach seiner Veröffentlichung gilt das zentrale Versprechen von Bitcoin: Nutzer können Finanzvermittler umgehen, Risiken aber nicht. Nakamotos wegweisendes Papier hat Vertrauen nicht abgeschafft. Es hat verändert, wem Menschen vertrauen können.
Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.
Über den Autor
GESCHRIEBEN VONEmmanuel Musa
Emmanuel Musa ist ein Finanzjournalist und Kryptoanalyst mit Sitz in Afrika.