经济专家和机构日益聚集在一起,对2025年美国衰退发出更高的警告,其中一些人加剧了对美元危机和系统性不稳定的严峻预测。
2025年经济衰退担忧加剧,经济学家预测美元命运及特朗普关税

本文发布于一年多前。部分信息可能已不是最新的。

分享
经济衰退轮盘赌
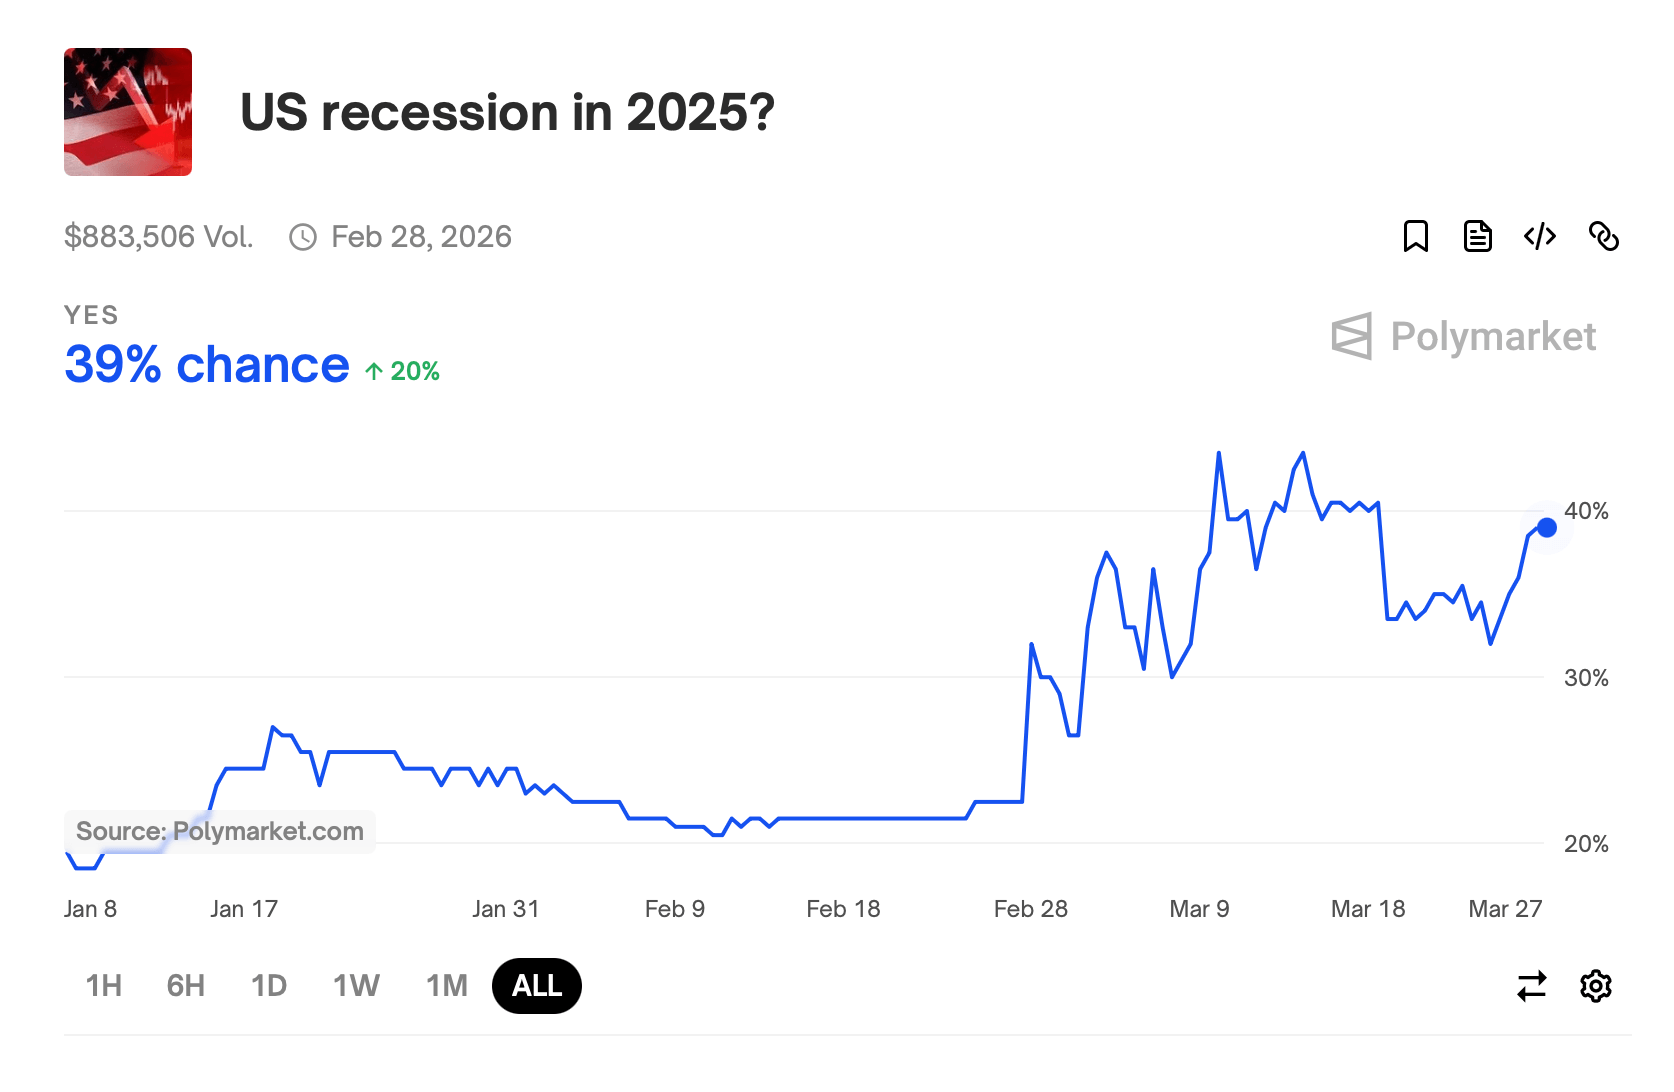
2025年美国经济衰退的可能性引发了经济学家、金融机构和政策制定者之间的激烈辩论,预测分为对即将到来的经济放缓的警告和持续增长的预测。在讨论的核心是对贸易政策、市场指标和美元韧性的不同解释。
经济衰退通常被定义为连续两个季度的GDP负增长,虽然国家经济研究局(NBER)也考虑就业和工业生产等更广泛的因素。截至2025年3月,经济格局依然充满不确定性。唐纳德·特朗普总统的关税政策,加上消费信心波动和市场动荡,加剧了对衰退风险的关注。
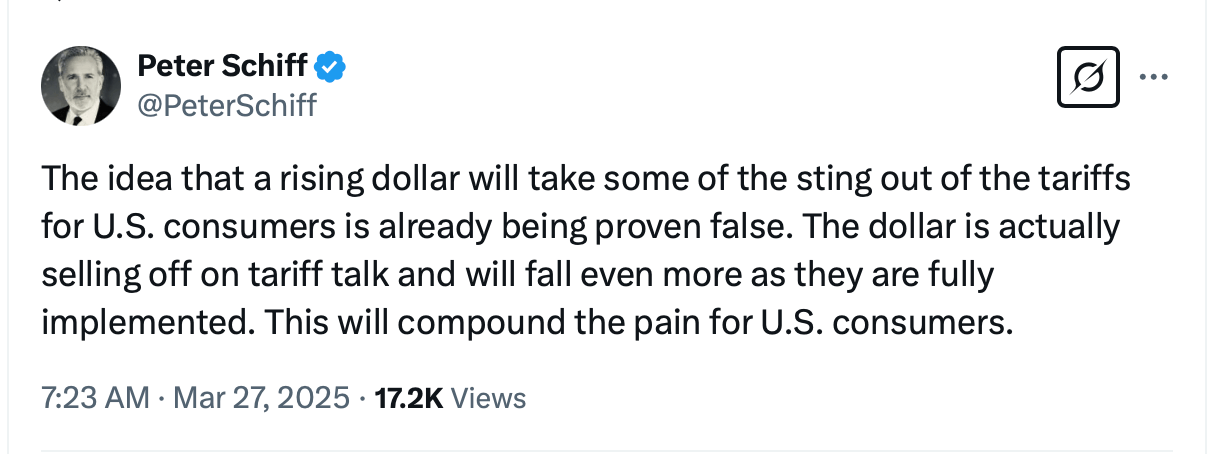
彼得·希夫(Peter Schiff)经济学家,欧亚太资本CEO,成为2025年经济衰退最直言不讳的支持者。不久前,希夫警告称,美国即将发生的美元危机可能导致经济崩溃,引发消费价格飙升和长期利率上涨。他的预测依赖于对美元信心的崩溃,他认为美元被高估,易受到急剧修正的冲击。与许多同行不同,希夫的立场是绝对的,坚称经济衰退是不可避免的,而不是概率性的。
其他专家采取了更为谨慎的方法。布鲁斯·卡斯曼(Bruce Kasman)是摩根大通的全球首席经济学家,他指出,2025年发生经济衰退的可能性为40%,原因是贸易政策带来的风险以及美国作为全球储备货币的特权可能受损。同样由经济学家爱德华·亚尔德尼(Edward Yardeni)领导的Yardeni研究公司在2025年3月将其衰退几率上调至35%,指出焦虑加剧,但并未坚称衰退的必然性。两者都强调,经济预测本质上具有不确定性。
相比之下,美联储2025年3月的预测描绘了一个光明的前景,预计全年GDP增长1.9%。美联储的基线情景排除了衰退担忧,指向就业和工业产出的稳定。然而,其GDP Now模型标示2025年第一季度可能收缩1.5%,引发短暂的警报。官员们警告称,单一季度的负增长不等于经济衰退,但这凸显了当前预测的脆弱性。
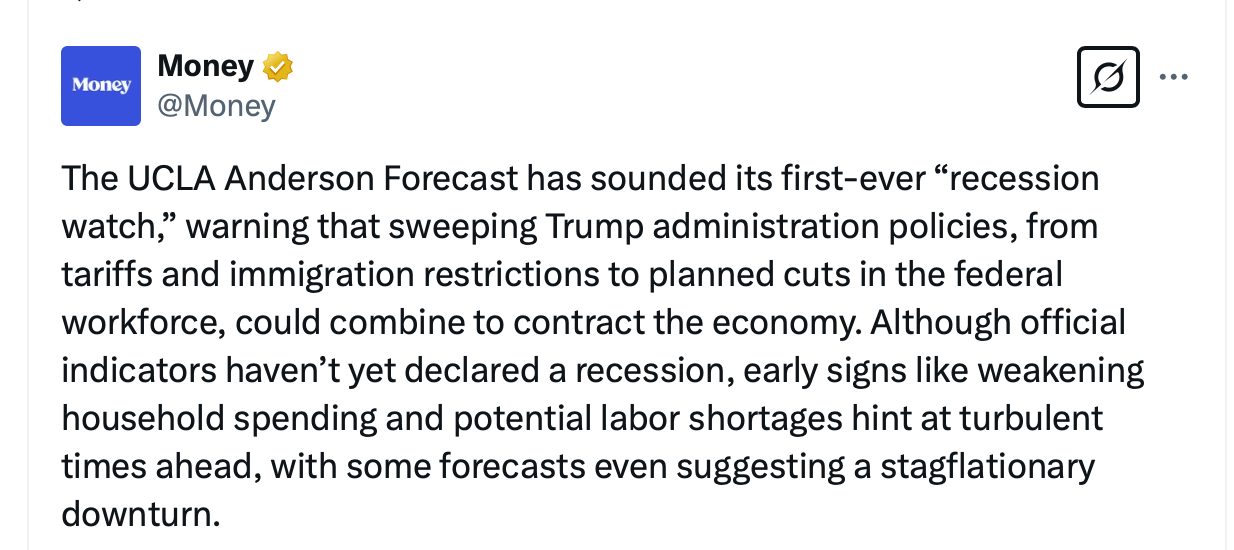
加州大学洛杉矶分校安德森预测已将衰退风险直接与政策结果联系起来。经济学家克莱门特·博尔(Clement Bohr)在2025年3月警告称,全面实施特朗普提出的关税和联邦裁员可能引发整个行业的收缩。同时,分析公司Expana预测全球衰退将从2025年春季开始,受到主要经济体同步放缓的推动。高盛和摩根士丹利也下调了美国增长预测,尽管他们的衰退概率较低。

穆迪分析首席经济学家马克·赞迪(Mark Zandi)强调,获得联邦住房管理局支持贷款的房主中违约率上升是一个潜在的危险信号。同时,会议委员会的消费者信心指数在2025年初大幅下降,反映了对收入、商业环境和就业的短期预期日渐低落。汇丰银行、花旗和巴克莱等金融机构因关税相关的不确定性及其对企业盈利的拖累下调了美国股市展望。
特朗普的政策在衰退辩论中占据重要位置。他的政府提出并实施的进口关税以及削减联邦就业岗位的举措,引起了经济学家的批评,认为这些措施可能阻碍贸易,推高消费者价格,削弱企业投资。CNBC CFO理事会报告称,60%的受访首席财务官认为特朗普政策的不确定性是衰退的主要驱动因素,许多人为供应链中断做准备。
德意志银行的一项调查评估,2025年12个月内美国经济衰退的概率为43%,而哈佛大学经济学家肯尼思·罗戈夫(Kenneth Rogoff)估计几率为30-35%,将风险归因于支出削减和关税影响。双线资本的杰弗里·冈拉克(Jeffrey Gundlach)持更为悲观的观点,将可能性置于50-60%。经济学家和机构之间日益增长的共识提高了对2025年衰退威胁的警觉,显示出加剧的审慎态度,因全球经济中心的不稳定因素如美元波动到供应链破裂影响着当前讨论。
尽管美国中央银行保持谨慎乐观,希夫、亚尔德尼和Expana等人物以及主要金融机构的警示音调,凸显出政策错误和消费者信任减弱可能引发的不稳定。他们的集体警惕反映了一个在适应性和结构压力之间走钢丝的经济。当冈拉克、罗戈夫和穆迪加强衰退警告时,2025年的经济轨迹越来越依赖于灵活的政策制定以应对日益增加的挑战。
关税、财政紧缩和全球减速构成了一个危险的三重奏,甚至乐观的预测也难以轻视。随着组织下调增长预期和家庭为不确定性做好准备,讨论现在的焦点不再是危机是否会出现,而是地缘政治震荡和立法决策可能诱发的收缩规模。
本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。