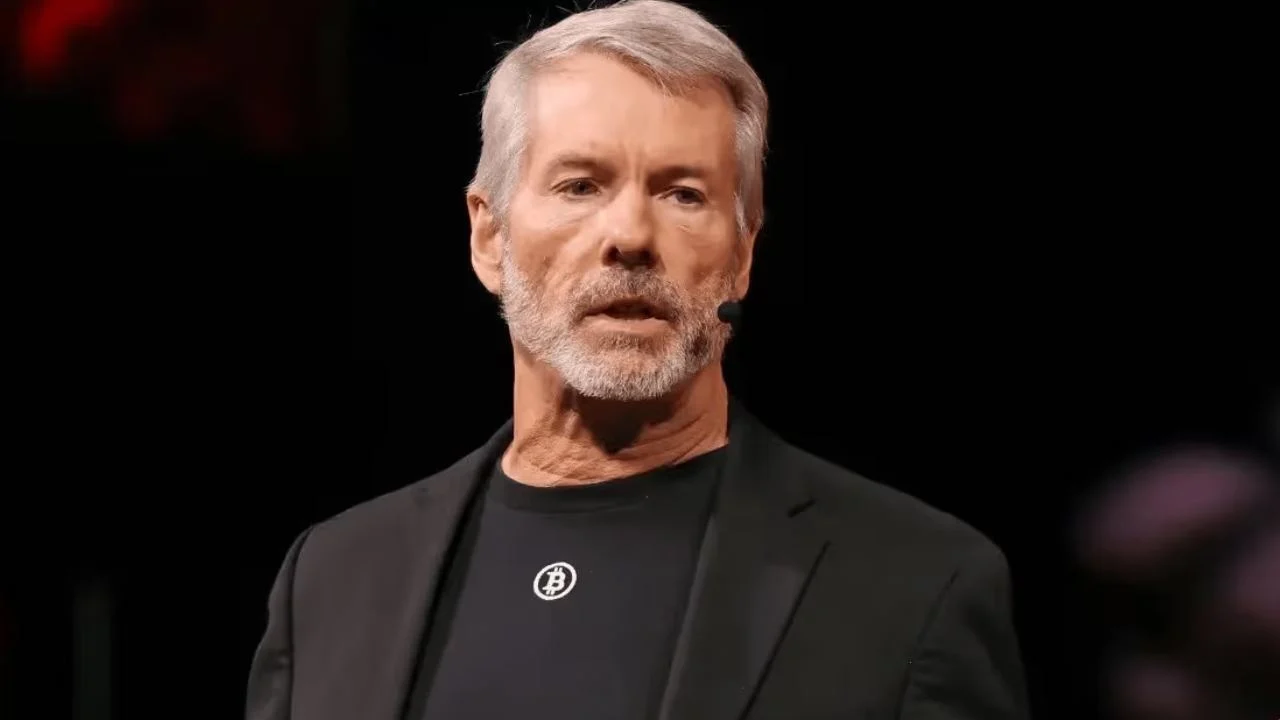
Kho bitcoin của Strategy là nền tảng cho một mô hình kinh doanh huy động vốn và chi trả cổ tức bằng đô la cho các nhà đầu tư. Michael Saylor đã trình bày cách công ty quản lý dòng tiền, chi phí tài chính và các quyền lợi khác nhau của cổ đông để duy trì nguồn thu nhập đó trong khi tiếp tục tích lũy bitcoin.
Bitcoin không trả lãi: Saylor giải thích chi tiết chiến lược này thu về tiền từ đâu
TÁC GIẢ

CHIA SẺ
Điểm chính
- MSTR mang lại mức độ tiếp xúc với bitcoin cao hơn; STRC tập trung vào thu nhập bằng đô la.
- Dự trữ tiền mặt đủ để đáp ứng các nghĩa vụ, trong khi việc mua lại cổ phiếu có thể làm giảm số dư này.
- Đề xuất cổ tức hàng ngày đang chờ cuộc bỏ phiếu của cổ đông vào ngày 28 tháng 10.
Strategy sử dụng Bitcoin để huy động vốn và đồng đô la để tạo thu nhập
Các nhà đầu tư tìm kiếm thu nhập từ hoạt động kinh doanh tập trung vào bitcoin của Strategy phụ thuộc vào khả năng huy động vốn và duy trì dự trữ bằng đô la của công ty. Michael Saylor, Chủ tịch điều hành của Strategy Inc. (Nasdaq: MSTR), đã giải thích quy trình này trong mô hình thu nhập từ bitcoin của ông được công bố vào ngày 29 tháng 9. Ông viết:
"Bản thân Bitcoin không trả lãi. Strategy trả cổ tức theo các điều khoản của chứng khoán."
Sự khác biệt đó phân biệt việc sở hữu trực tiếp bitcoin với việc đầu tư vào các cổ phiếu tạo thu nhập của Strategy. Theo lời giải thích của Saylor, tiền điện tử là vốn của công ty, còn nguồn tài chính và dự trữ tiền mặt biến nó thành các cổ phiếu trả thu nhập bằng đô la. Nguồn vốn có thể đến từ việc phát hành cổ phiếu mới hoặc bán một phần cổ phần hiện có. Các chứng khoán ưu đãi của công ty không được thế chấp bằng bitcoin, do đó, người nắm giữ không có quyền yêu cầu trực tiếp đối với số bitcoin đã thế chấp.
Strategy phân biệt số tiền được dành riêng cho cổ tức và lãi vay với tiền mặt có sẵn để đầu tư và phân bổ vốn. Việc giữ riêng biệt các nguồn vốn này giúp tránh tình trạng số tiền đã cam kết chi trả lại bị tính vào nguồn vốn có sẵn để mua hoặc mua lại cổ phiếu. Dự trữ lớn hơn giúp doanh nghiệp có thêm thời gian để đáp ứng các nghĩa vụ mà không cần phải huy động vốn hoặc bán tài sản ngay lập tức.
MSTR và STRC mang lại vai trò khác nhau cho nhà đầu tư
Cấu trúc tài chính này cung cấp hai hình thức đầu tư riêng biệt: Cổ phiếu phổ thông MSTR mang lại quyền sở hữu trong doanh nghiệp, trong khi nhà đầu tư STRC hướng đến thu nhập bằng đô la và giảm thiểu biến động giá. Được gọi là Stretch, STRC là cổ phiếu ưu đãi, có thứ tự ưu tiên cao hơn cổ phiếu phổ thông trong việc nhận cổ tức và phân chia tài sản khi thanh lý. Các chủ sở hữu MSTR chấp nhận khả năng thu được lợi nhuận và chịu lỗ lớn hơn từ việc đầu tư vào bitcoin, điều mà Saylor cho rằng sẽ giúp hỗ trợ thu nhập ổn định hơn cho các nhà đầu tư STRC.
Hiện tại, Stretch có tỷ suất sinh lời hàng năm là 12%, với tiền mặt được thanh toán hai lần mỗi tháng. Strategy đã ghi nhận các đợt phân phối STRC hai lần mỗi tháng này trong hồ sơ nộp lên Ủy ban Chứng khoán và Giao dịch (SEC) vào ngày 1 tháng 9. Tỷ lệ này được điều chỉnh hàng tháng để khuyến khích giao dịch gần mức giá trị công bố là 100 USD. Các điều chỉnh có thể làm giảm độ nhạy cảm với những thay đổi của lãi suất, nhưng công cụ này không có ngày đáo hạn hay đảm bảo hoàn trả vốn gốc.
Các cổ đông phổ thông cũng sở hữu doanh nghiệp phát triển cái mà Saylor gọi là “tín dụng kỹ thuật số”: các chứng khoán doanh nghiệp mang lại thu nhập được hỗ trợ bởi tài sản và nguồn vốn của công ty. Trong khuôn khổ kết nối vốn bitcoin với các sản phẩm tài chính sinh lời của ông, tín dụng kỹ thuật số có thể làm nền tảng cho các quỹ và khoản đầu tư được thể hiện trên blockchain. Việc mở rộng phải tạo ra giá trị trên mỗi cổ phiếu phổ thông sau khi trừ chi phí tài chính, các khoản chi trả, nhu cầu tiền mặt và sự pha loãng, vốn làm giảm tỷ lệ sở hữu tương ứng của các chủ sở hữu hiện tại.
Việc mua lại cổ phiếu và chi trả cổ tức nhanh hơn hỗ trợ kế hoạch STRC
Quản lý STRC đòi hỏi phải cân bằng giữa nguồn vốn mới và các nghĩa vụ phát sinh từ đó. Phát hành cổ phiếu với giá cao hơn mức giá niêm yết $100 có thể huy động vốn, trong khi mua lại cổ phiếu với giá thấp hơn mức này có thể loại bỏ các khoản cổ tức trong tương lai với mức chiết khấu. Việc mua lại cổ phiếu là tùy ý và không thiết lập mức giá sàn đảm bảo. Tăng tỷ lệ hàng năm có thể thu hút nhu cầu nhưng cũng làm tăng nhu cầu về tiền mặt.
Vào ngày 25 tháng 9, công ty đã đề xuất chi trả cổ tức tích lũy hàng ngày theo lịch, bao gồm cả cuối tuần và ngày lễ, với số tiền được công bố thường được thanh toán vào ngày làm việc tiếp theo. Đề xuất này sẽ thay đổi tần suất thanh toán mà không thay đổi tỷ lệ cổ tức thường xuyên hoặc tổng nghĩa vụ thường xuyên. Ông Saylor coi việc rút ngắn thời gian chờ nhận tiền mặt là cách để cải thiện thời điểm tái đầu tư. Thay đổi này sẽ không tạo ra quyền mua lại hàng ngày.
Các cổ đông dự kiến sẽ bỏ phiếu vào ngày 28 tháng 10 về các sửa đổi liên quan đến cổ tức hàng ngày. Nếu được phê duyệt và thông qua, ngày ghi danh hàng ngày đầu tiên của STRC để xác định tư cách nhận cổ tức sẽ là ngày 1 tháng 11, tiếp theo là ngày thanh toán vào ngày 2 tháng 11. Strife (STRF), Strike (STRK) và Stride (STRD) sẽ bắt đầu áp dụng ngày chốt danh sách cổ đông hàng ngày từ ngày 1 tháng 1 năm 2027, với đợt thanh toán đầu tiên dự kiến vào ngày 4 tháng 1.

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.