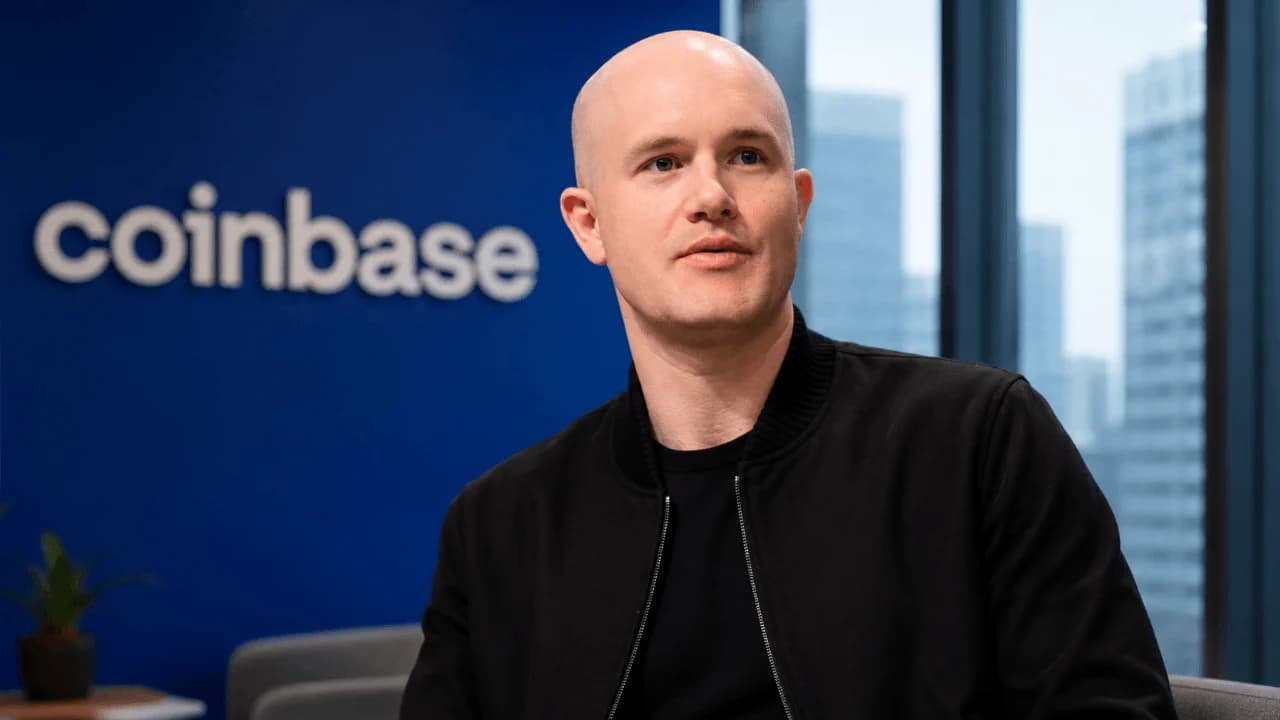
Генеральний директор Coinbase Брайан Армстронг заявляє, що винагороди за USDC не слід розглядати як відсотки за банківські депозити, аргументуючи це тим, що стейблкоіни з повним резервуванням несуть принципово інші ризики, ніж банківська система з частковим резервуванням. Його коментарі загострюють суперечку щодо політики, яка стала однією з найважливіших ліній розмежування між криптокомпаніями та традиційними банками.
Генеральний директор Coinbase Брайан Армстронг кидає виклик банкам на тлі загострення боротьби за винагороди за стабільні монети
АВТОР

ПОДІЛИТИСЯ
Основні висновки
- Генеральний директор Coinbase Брайан Армстронг зазначає, що винагороди за USDC відрізняються від банківських відсотків, оскільки резервне забезпечення становить 1:1.
- Цей спір може змінити характер конкуренції між стейблкоінами та банками за депозити та користувачів, які прагнуть отримати дохід.
- Вашингтон повинен вирішити питання винагород за стабільні монети після провалу голосування щодо завершення дебатів над законопроектом CLARITY Act.
Генеральний директор Coinbase захищає винагороди за USDC
Генеральний директор Coinbase Брайан Армстронг виступає проти ідеї, що криптоплатформи, які пропонують винагороди за стабільні монети, повинні підлягати тим самим правилам щодо капіталу та ліквідності, що й банки.
У інтерв’ю Money Rehab від 19 вересня Армстронг стверджував, що винагороди за USDC значною мірою є передачею частини економічного прибутку, генерованого активами, що забезпечують стабільну монету, зокрема короткостроковими казначейськими облігаціями США.
«Якщо ви хочете тримати стейблкоін, ви насправді можете заробляти винагороду», — сказав Армстронг. «Чому споживачі не повинні мати змоги отримувати від цього вигоду?»
Це розрізнення має важливе значення, оскільки винагороди у вигляді стейблкоїнів стали предметом гострих суперечок у Вашингтоні: банки попереджають, що цифрові долари з вищими відсотками можуть відтягнути депозити з традиційної фінансової системи.
Армстронг стверджує, що стейблкоїни не є банківськими депозитами
Армстронг провів чітку межу між винагородою за USDC та відсотками за депозити.
«Ми не займаємося кредитуванням із частковим резервуванням», — сказав він. «Для цього потрібна банківська ліцензія».
Закон GENIUS, підписаний у липні 2025 року, вимагає від ліцензованих емітентів платіжних стейблкоїнів підтримувати резерви у співвідношенні щонайменше «один до одного» за допомогою ліквідних активів, що відповідають вимогам. Закон також забороняє самим емітентам виплачувати відсотки або дохід, залишаючи відкритим питання щодо винагород, що надаються біржами та іншими третіми сторонами.
Армстронг зазначив, що Coinbase не є емітентом стейблкоїнів — USDC випускає Circle, близький партнер біржі — і стверджував, що застосування до компанії правил, характерних для банків, ігноруватиме ці структурні відмінності.
Його загальне послання було простим: банківське регулювання відображає ризики, пов’язані з кредитуванням за рахунок депозитів, тоді як стейблкоїни з повним резервуванням функціонують інакше.
Банки попереджають, що винагороди можуть призвести до відтоку депозитів
Банківські групи категорично заперечують твердження, що йдеться лише про захист існуючих гравців ринку. Американська асоціація банкірів та інші групи стверджували, що винагороди, пов’язані з залишками на рахунках у стабільних монетах, можуть діяти як відсотки за депозитами та спонукати клієнтів виводити кошти з місцевих банків, тому вони вимагають запровадження більш жорстких обмежень щодо таких програм.
Армстронг охарактеризував цю кампанію як спробу деяких великих банків обмежити конкуренцію.
«Я думаю, що головна причина — це конкуренція», — сказав він. «Вони просто не хотіли конкурувати зі стейблкоінами, які пропонували вищі ставки».
Свою думку висловила також Рада економічних радників Білого дому. За її оцінками, заборона дохідності стейблкоїнів збільшила б загальний обсяг банківського кредитування лише на близько 2,1 млрд доларів, водночас спричинивши щорічні витрати на соціальне забезпечення в розмірі приблизно 800 млн доларів. Банківські групи оскаржили припущення, на яких ґрунтується цей аналіз.
Виплати за стабільні монети залишаються гарячою темою у Вашингтоні
Армстронг зазначив, що поправки до закону CLARITY Act врахували попередні зауваження Coinbase щодо винагород за стабільні монети. Проте питання щодо цього законодавства залишається невирішеним. 15 вересня Сенат відхилив пропозицію про закриття дебатів щодо розгляду законопроекту з рахунком 49 проти 50, що не досягло необхідних 60 голосів.
Це означає, що суперечка з цього приводу залишається дуже актуальною.
Для Coinbase винагороди можуть зробити цифрові долари привабливішими для споживачів. Для банків подібні програми можуть перетворити стейблкоїни на прямих конкурентів у сфері депозитів.
Дебати вже не стосуються лише регулювання криптовалют. Вони перетворюються на боротьбу за те, хто зможе заробляти, розподіляти та, зрештою, контролювати економіку цифрового долара.

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.