24 вересня дохідність 30-річних казначейських облігацій США на момент закриття торгів становила 5,47% — це найвищий показник з лютого 2002 року. Пітер Шифф, Білл Акман, Брайан Армстронг та Артур Хейс по-різному інтерпретують це підвищення.
Прибутковість облігацій досягла 24-річного максимуму: Шифф, Акман і Хейс не можуть дійти згоди щодо причин
АВТОР
ПОДІЛИТИСЯ
Основні висновки
- Дохідність 10-річних казначейських облігацій 24 вересня закрилася на рівні 5,18%, що є найвищим показником з липня 2007 року.
- Індекс MOVE підскочив з 76,2 до 104,6 за тиждень після підвищення ставки ФРС 16 вересня.
- Артур Хейс зазначає, що значення індексу MOVE вище 130 змусить вжити певних заходів з «рятування» монетарної політики.
Цифри на екрані
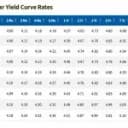
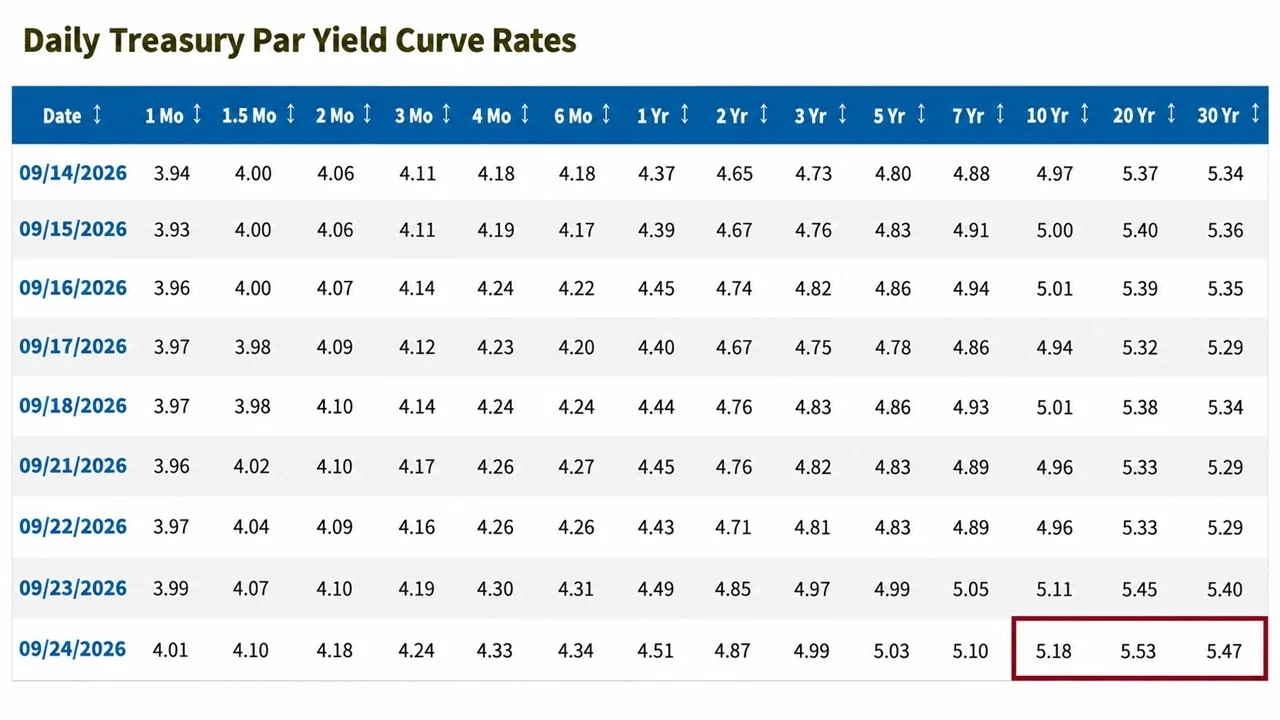
Щоденна крива дохідності казначейських облігацій США показує, що 24 вересня 10-річні облігації закрилися на рівні 5,18%, а 30-річні — на рівні 5,47%. Обидва показники є рекордними для 2026 року. 10-річні облігації не закривалися на такому високому рівні з липня 2007 року, а 30-річні — з лютого 2002 року.
Зміни відбулися стрімко, адже лише тижнем раніше, 17 вересня, дохідність 10-річних облігацій становила 4,94%, тобто за п’ять торгових сесій вона зросла на 24 базисних пункти. Поштовхом стало рішення від 16 вересня, коли Федеральний резерв підвищив цільовий діапазон на чверть процентного пункту до 3,75%–4%. Це було перше підвищення з липня 2023 року, і 6 із 18 членів Комітету з відкритих ринків очікували щонайменше ще одного підвищення цього року.
Шифф: Користуйтеся моментом, поки він триває
Прихильник золота та давній скептик щодо біткойна Пітер Шифф у четвер ввечері написав, що, оскільки ставки за 10- та 30-річними облігаціями перебувають на рекордно високому рівні, зараз знову ідеальний час для накопичення золота, додавши:
«Насолоджуйтесь цими низькими ставками, поки можете, бо вони не триватимуть довго. Стрімке зростання державних витрат, боргу, інфляції та дедоларизації призведе до значного підвищення ставок. У вас є золото?»
Акман і Армстронг: чи підливає ФРС масла у вогонь?
Засновник Pershing Square Білл Акман безпосередньо розкритикував Федеральний резерв і в своєму дописі висловив думку, що попит на обчислювальні потужності та енергію в гонці за «суперінтелектом» може не реагувати на підвищення ставок. Якщо це так, то витрати на відсотки вбудовуються в усі сфери, і підвищення ставок може підігріти інфляцію, а не охолодити її. Він також зазначив:
Я думаю, що ФРС, можливо, щойно припустилася помилки. Я правий чи помиляюся?
Генеральний директор Coinbase Брайан Армстронг відповів Акману, назвавши підвищення ставок шляхом до «зростання державного дефіциту та збільшення грошової маси (інфляції)». Рецепт Армстронга:
Головне — обмежити друкування грошей, яке перевищує економічне зростання. А головне — максимізувати економічне зростання.
Хейс: стежте за 130
На відміну від трьох вищезгаданих, співзасновник Bitmex Артур Хейс, здається, стежить за зовсім іншим показником, а саме за індексом MOVE, який відстежує очікувану волатильність на ринку казначейських облігацій (версія «індексу страху» фондового ринку для ринку облігацій). Він написав:
Індекс MOVE стрімко зростає у потрібному напрямку, щоб змусити владу вжити певних політичних заходів. >130 — і ми отримаємо зелене світло на якийсь варіант фінансової допомоги.
24 вересня індекс закрився на рівні 104,6, піднявшись із 76,2 тижнем раніше, і досяг найвищого значення з 30 березня. Востаннє він перевищив позначку 130 під час тарифного шоку у квітні 2025 року, коли досяг піку близько 139,9. Погляд Хейса є найбільш відверто оптимістичним серед чотирьох: тобто напруга наростає, доки не втрутиться Міністерство фінансів або ФРС, після чого з’явиться ліквідність.
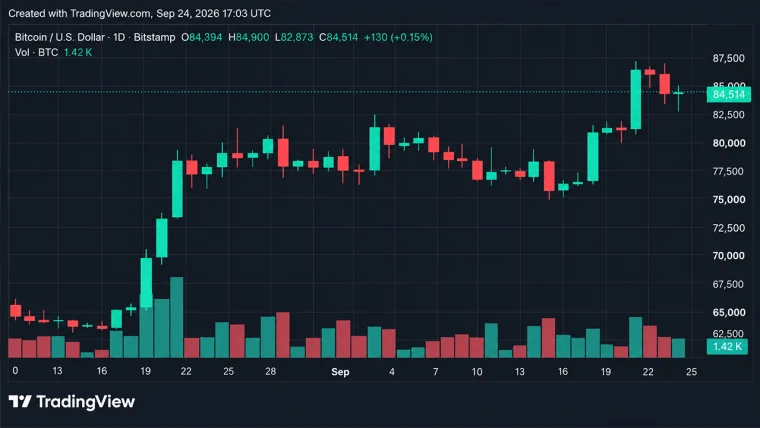
Поки що ціна біткойна ігнорує ринок облігацій і наразі торгується вище 84 000 доларів. У своєму останньому епізоді Ентоні Помпліано разом із макростратегом Даріусом Дейлом намагалися дослідити цей зв’язок, прямо запитуючи останнього, чи блефує міністр фінансів Скотт Бессент на ринку облігацій, і чому акції та біткойн все одно перебувають поблизу максимумів.

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.