Grayscale, sektörlerin iş modelleri, benimsenme düzeyleri ve token ekonomisi açısından farklılık göstermesi nedeniyle kripto paraların yaygınlaşmasının Bitcoin’in ötesinde yatırım fırsatları yarattığını belirtti. Şirketin son analizinde, korelasyonların azalması, bireysel varlık seçiminin daha önemli bir rol oynamasıyla ilişkilendirilirken, piyasa genelinde devam eden riskler de kabul edildi.
Bitcoin'in Etkisi Zayıflarken Grayscale Yeni Kripto Fırsatları Görüyor
YAZAN

PAYLAŞ
Önemli Noktalar
- Bitcoin, kripto sektöründeki getiri farklılıklarının yaklaşık yarısını açıklıyor.
- En büyük 10 stabilcoin dışı varlıktan altısı, iki yıl boyunca çeyreklik performansta başı çekti; bitcoin ise hiçbirinde liderlik yapmadı.
- Kripto sektörleri arasındaki korelasyon azaldı ve bu da çeşitlendirme potansiyelini artırdı.
Grayscale, Bitcoin’den Daha Fazlasını Keşfediyor
Kripto varlık yöneticisi Grayscale, 12 Kasım’da yaptığı açıklamada, iş modelleri, benimsenme düzeyleri ve token ekonomisi (arzı ve sahiplerin teşviklerini düzenleyen kurallar) arasındaki farklılıkların, yatırım fırsatlarını Bitcoin’in ötesine genişlettiğini belirtti. Grayscale’in araştırma başkanı Zach Pandl ve araştırma görevlisi Charlie Perkins, kripto paraların genişleyen yatırım fırsatlarına ilişkin değerlendirmelerinde bu bulguları özetledi.
Yorumda şunlar belirtildi:
“Kripto para olgunlaştıkça, yatırımcılar yalnızca Bitcoin pozisyonunun ötesinde, sektör ve varlık seçimi yoluyla farklılaşmış getiri elde etme fırsatlarına sahip oluyor.”
Yazarlar, sektörler arasındaki korelasyon azalsa da genel piyasa güçlerinin hâlâ etkili olduğunu belirtti.
Şirketin kripto yatırım riskine ilişkin analizine göre, üç yıllık dönemde sektör getirilerindeki artış veya düşüş farklarının yaklaşık yarısı bitcoin’den kaynaklanıyordu. Karşılaştırmada, dijital varlıkları işlev ve kullanım alanlarına göre gruplandıran FTSE Grayscale Crypto Sectors endeksleri kullanıldı. Stabilcoin dışındaki en büyük 10 varlık arasında, iki yıl boyunca üç aylık performansı altı farklı kripto para birimi önderlik etti; bitcoin ise bu çeyreklerin hiçbirinde birinci sırada yer almadı. Performans karşılaştırması, 4 Kasım’a kadar olan verileri temel aldı.
İş Modelleri, Varlık Seçimine Daha Fazla Ağırlık Veriyor
Grayscale’in token değerlemelerine yönelik kâr temelli yaklaşımı, işletme maliyetleri ve dağıtımların yanı sıra alım satım, borç verme ve diğer uygulamalardan elde edilen ücretleri de inceliyor. Geri alımlar, tokenların yeniden satın alınmasını sağlarken, staking ödülleri ise bir ağı veya protokolü desteklemek için varlıklarını tahsis eden sahiplere tazminat sağlıyor. Yeni ihraçlar token yaratırken, kilit açma işlemleri ise daha önce kısıtlanmış varlıkların serbest bırakılmasını sağlar; her ikisi de dolaşımdaki arzı artırabilir ve bu faydaları dengeleyebilir.
Tokenize edilmiş hisse senetleri, benimsemenin ağları nasıl farklı şekillerde etkileyebileceğine dair başka bir örnek sunuyor. Temmuz ayında Grayscale, Ethereum, Solana, BNB Chain, Avalanche ve düzenlenmiş piyasalar için oluşturulmuş halka açık bir blok zinciri olan Canton Network’ü, hisse senedi tokenizasyonunun potansiyel yararlanıcıları olarak belirledi. Şirketin analizinde, ayrı bir varlık aracılığıyla tutulan hisseler üzerindeki hakları temsil eden üçüncü taraf sarmalayıcılar (wrapper’lar) ile doğrudan bir blok zincirinde ihraç edilen ve ihraççı tarafından desteklenen hisseler birbirinden ayrıldı. Bu modeller ve düzenlemeye tabi menkul kıymet altyapısı, farklı ağları destekleyebilir.
Bu odak noktası, Grayscale’in yoğunlaşmış hisse senedi portföyleri yanında kriptonun rolüne ilişkin daha geniş kapsamlı argümanını genişletiyor. Eylül ayında Pandl, dijital varlıkların, hisse senetlerinin temel portföy varlığı olarak yerini almadan, yoğunlaşmış hisse senedi pozisyonlarını çeşitlendirebileceğini savunmuştu. En son bulgular ise ayrı bir soruyu ele alıyor: kripto varlıklarının kendi içinde pozisyonlar nasıl farklılık gösteriyor?
Düşük Oynaklık Hâlâ Portföy Riskleri Yaratıyor
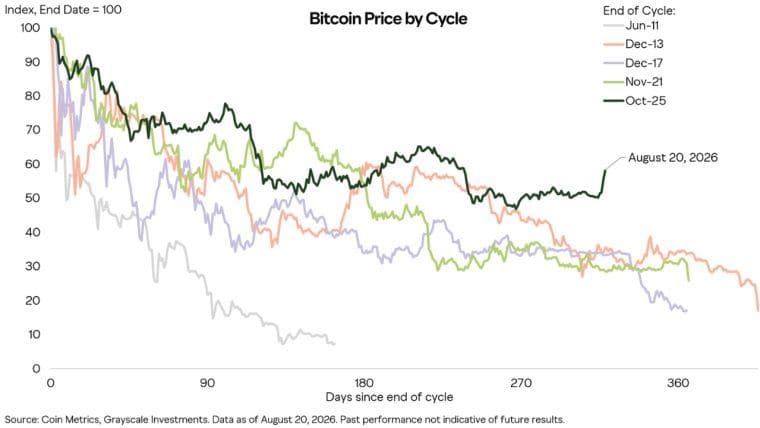
Grayscale’e göre, tarihsel fiyat dalgalanmalarının bir ölçüsü olan Bitcoin’in yıllık bazda gerçekleşen volatilitesi, 31 Ekim itibarıyla %40’ların ortalarında seyrediyordu; bu rakam, önceki döngülerdeki üç haneli seviyelere kıyasla düşüş göstermiştir. Aşırı hareketler ve momentum, kazancın yoğunlaştığı ve ters dönüşlerin keskinleştiği durumlarda, belirleyici özellikler olmaya devam etmektedir. Dolayısıyla, daha düşük tarihsel volatilite, önemli bir fiyat riskiyle bir arada varlığını sürdürüyor.
Schwab’ın kripto portföy dağılımlarına ilişkin analizi, bu duruma tamamlayıcı bir açıklama getiriyor: küçük bitcoin veya ether pozisyonları bile genel performansı önemli ölçüde etkileyebilir. Bu çerçeve, beklenen getirileri, volatiliteyi ve korelasyonları ya da alternatif olarak bir risk bütçesini, yani bir varlığa tahsis edilen genel portföy volatilitesinin payını dikkate alıyor. Tokenlar arasında farklı fiyat davranışları, düşüş dönemlerinde koruma sağlamaz.
Kripto alanında, çeşitlendirme ve pozisyon büyüklüğü, riske maruz kalmanın farklı yönlerini ele alır: portföydeki varlıklar arasındaki dağılım ve her birine ayrılan sermaye. Grayscale’in tarihsel portföy testleri, çalışma dönemi boyunca Bitcoin’in güçlü gerçekleşen performansını yansıtmaktadır ve yalnızca tahminler olarak değerlendirilmemelidir.
Grayscale, yapay zeka (AI) eğitim verileri, donanım finansmanı ve bilgi işlem gelirleri alanlarında faaliyet gösteren üç kripto projesine dikkat çekiyor. PEARL'ın
Şimdi oku: Grayscale, yapay zeka hesaplama gelirlerini hedefleyen kriptoyu izliyor

Bu makale yapay zeka kullanılarak İngilizceden çevrilmiştir. Orijinal İngilizce sürüm yetkili kaynaktır; otomatik çeviriler, özellikle hukuki ve düzenleyici terminolojide hatalar içerebilir.
Yazar hakkında
YAZANKevin Helms
Kevin Helms, Bitcoin, blokzinciri düzenlemeleri ve küresel dijital varlık piyasaları konusunda uzmanlaşmış bir kripto para gazetecisidir. 2011’den bu yana Bitcoin’i ve daha geniş kripto ekosistemini takip etmekte; düzenleyici politika, kurumsal benimseme ve piyasa altyapısına odaklanmaktadır.