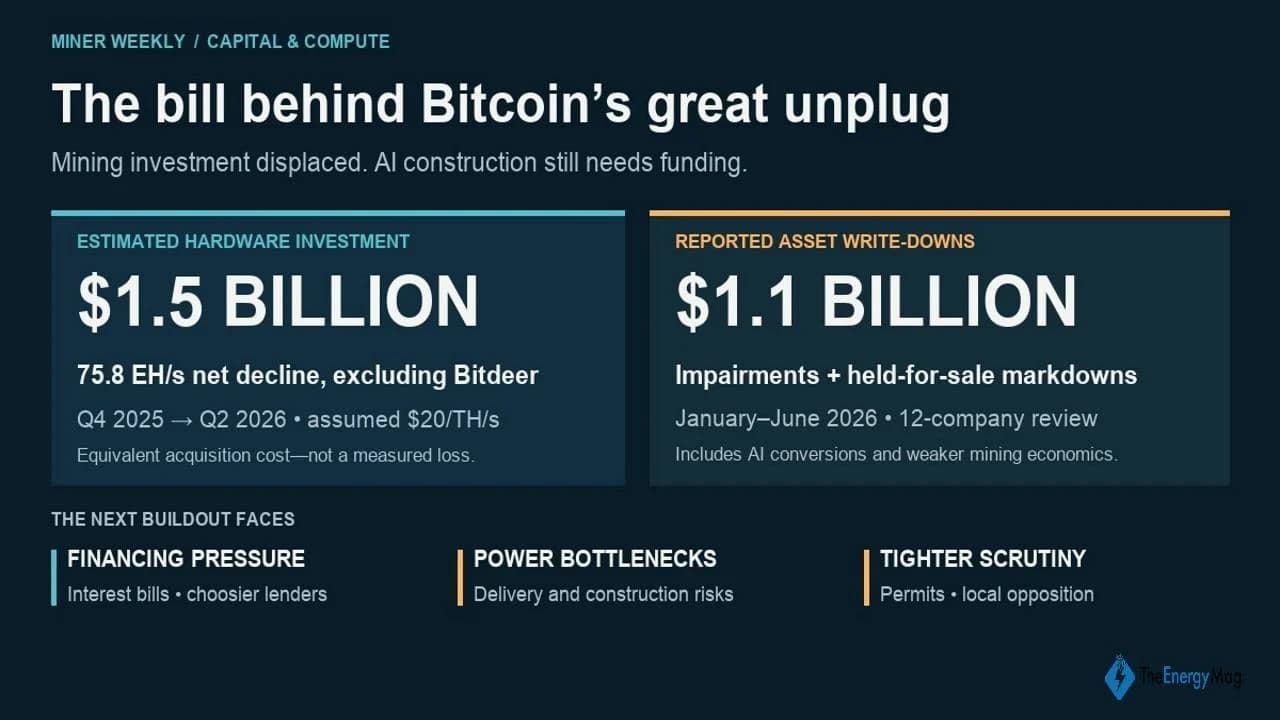
2026 yılının ilk yarısında halka açık Bitcoin madencilerinin elinden çıkardığı hashrate, rahatsız edici bir maliyeti beraberinde getiriyor: terahash (TH/s) başına sadece 20 dolarlık bir satın alma fiyatı varsayılsa bile, bu yaklaşık 1,5 milyar dolarlık donanım yatırımı anlamına geliyor.
Bitcoin’in Büyük Kopuşu: Yapay Zeka Dönüşümünün Arkasında 1,5 Milyar Dolarlık Donanım
YAZAN
PAYLAŞ
Bu makale ilk olarak, The Energy Mag'den enerji, bilgi işlem, altyapı ve veri analizi alanlarındaki en son haberleri derleyen Blocksbridge Consulting'in haftalık bülteni Miner Weekly'de yayınlandı.
Miner Weekly’nin önceki bir sayısında, halka açık madencilerin gerçekleşen hashrate’lerinde 75 EH/s’lik bir düşüş yaşadığı tahmin edilirken, doğrudan raporlanan HPC ve AI gelirlerinin çeyrek bazda %52 arttığı belirtilmişti. Bu gerilemenin büyük bir kısmı, gücün AI altyapısına yönlendirilmesini yansıtıyordu.
Gelir artışı, operatörlerin ne kadar kazanç elde ettiğini ortaya koydu. Ancak kaybolan hash oranına bir satın alma fiyatı biçmek, operatörlerin daha önce ne için ödeme yaptıklarını ortaya koymaya yardımcı oluyor.
TH/s başına 20 dolar üzerinden hesaplandığında, 75 EH/s, 1,5 milyar dolar değerinde madencilik makinesine karşılık geliyor. Bu rakam, makinelerin çalışması için gerekli binalar, elektrikli ekipmanlar, soğutma sistemleri ve kurulum masraflarını içermiyor.
Bu, yapay zeka geçişinin sıklıkla göz ardı edilen bir maliyetidir: yatırımcılar, yerini alan madencilik kapasitesini zaten finanse etmişlerdi. Bazı tesislerde, ekipman üretime başladıktan birkaç ay sonra değer kaybına uğradı; bu da, yapay zeka devreye girmeden önce madencilik sektörünün bu yatırımın ne kadarını geri kazanabileceği konusunda soru işaretleri yarattı.
Ve muhasebe açısından sonuçları da görünür hale gelmeye başladı.
TheEnergyMag tarafından izlenen 12 şirket üzerinde yapılan ayrı bir inceleme, 2026’nın ilk yarısında yaklaşık 1,1 milyar dolarlık varlık değer düşüklüğü ve satış amaçlı tutulan varlıkların değer indirimi tespit etti. IREN ve Core Scientific (NASDAQ: CORZ), bu toplamın neredeyse %89’unu oluşturdu.
Bu iki milyar dolarlık rakam arasındaki benzerlik tesadüf gibi görünebilir. Birincisi, madencilik üretiminin azalmasına eşdeğer bir donanım yatırımı tahminini yansıtıyor; diğeri ise farklı varlıklar ve şirketler genelinde açıklanan muhasebe giderlerini ölçüyor.
Ancak her ikisi de aynı yatırım sorusuna işaret ediyor: Operatörler tesislerini başka bir iş alanına yönlendirirken, madencilik altyapısında ne kadar değer kalıyor?

Harcamalardaki artış yakın zamanda gerçekleşti. Mart 2025 tarihli bir Miner Weekly sayısında, önceki raporlama döngüsü boyunca ekipman ve altyapı harcamalarının yaklaşık 5 milyar dolar olduğu bildirildi. Madencilik donanımı alımlarını ayrı olarak açıklayan şirketler, yalnızca 2024 yılında 3 milyar dolardan fazla harcama yaptı.
Bu genişleme, 2025 yılında Bitcoin ağının zetahash seviyesine ulaşmasına katkıda bulundu. Operatörler, üretim paylarını korumak için daha verimli makineler satın aldı ve kapasitelerini artırdı; rakipleri de aynı şeyi yaptı.
Şimdi ise bu yatırımların bir kısmı, harcama ölçeğinin düşündürdüğünden çok daha erken bir zamanda yerinden ediliyor.
Cipher’in Black Pearl tesisi, 2025 yılının ortasında madencilik faaliyetlerine başladı. Yıl sonuna kadar, tesisi yüksek performanslı hesaplama sistemine dönüştürme anlaşmasının ardından Cipher, özellikle Black Pearl’ün madencilik makineleriyle ilgili 96,1 milyon dolarlık bir değer düşüklüğü kaydetti. Aynı makineler 2025 yılı boyunca 57,9 milyon dolarlık gelir elde etmişti; bu da değer düşüklüğünün, tesisin ilk birkaç aylık faaliyetinden elde ettiği geliri aştığı anlamına geliyor.
Bu karşılaştırma, projenin ömür boyu getirisini ortaya koymasa da, sıkıştırılmış zaman çizelgesini yansıtmaktadır. Yeni faaliyete geçmiş bir maden, şimdiden farklı bir amaç için hazırlanıyordu. Cipher’ın değer düşüklüğü kaydı, 2026’nın ilk yarısındaki toplam değer düşüklüğü tutarından önce gerçekleşti.
IREN, bu durumun boyutunu ortaya koyuyor. Haziran 2025’te 50 EH/s’ye ulaşan şirket, Ocak–Haziran 2026 döneminde yaklaşık 695 milyon dolarlık değer düşüklüğü ve satış amaçlı varlıkların değer düşüklüğü kaydı yaptı; bu tutarın önemli bir kısmı, yapay zeka dönüşümleri nedeniyle yerinden edilen madencilik varlıklarıyla ilgili masraflardan kaynaklanıyordu.
Her masraf, bir yapay zeka dönüşüm maliyeti değildir. Core Scientific, madencilikteki büyük değer düşüklüğünü, madencilik ekonomisinin kötüleşmesine bağladı. Daha geniş kapsamlı toplam rakam, diğer varlık kategorilerini de içermektedir. Kanıtlar, her bir doların yapay zeka için feda edildiği iddiasından ziyade, madencilik yatırımlarının maliyetli bir yeniden değerlendirilmesini desteklemektedir.
Gelir artışı başlamadan önce faizler devreye giriyor
Değer düşüklükleri muhasebeleştirildiğinde nakit dışı olsa da, yeni tesisler tamamlanırken inşaat ve faiz ödemeleri nakit tüketmeye devam eder.
TeraWulf (NASDAQ: WULF), ilk yarıda yaklaşık 53 milyon dolarlık HPC kiralama geliri elde ederken, şirket genelinde 131 milyon dolarlık nakit faiz ödemesi yaptı. Nakit rezervleri ve diğer gelirler de bu yükümlülükleri desteklemektedir; dolayısıyla bu karşılaştırma, finansal sıkıntının tek başına bir göstergesi değildir. Bu durum, gelir artış eğrisi ile bunun finansman maliyeti arasındaki farkı ortaya koymaktadır.
Bir sonraki finansman turuna erişim de daha zor hale gelebilir. Perşembe günü The Information’ın haberinden alıntılanan bilgilere göre, Société Générale ve SMBC veri merkezi finansmanı konusunda daha seçici hale gelirken, MUFG de bu alandan geri çekiliyor.
Bu durum, dönüşüm sürecinin ortasında olan madenciler için ek bir kısıtlama oluşturacaktır: madencilik kapasitesinin devre dışı bırakılması eski gelir akışını azaltırken, bunun yerine yenisinin kurulması için hâlâ sermaye gereklidir. Kredi verenlerin daha seçici davranması, daha zorlu şartlar, ek özsermaye finansmanı veya daha yavaş bir kurulum süreci anlamına gelebilir.
Aynı zamanda, gecikmeler madencilik gelirinin zaten azalmış olduğu bir dönemde bu süreci uzatabilir. Oracle bir madenci değildir, ancak Project Jupiter ile ilgili son haberler, enerji kısıtlamalarının bir yapay zeka kampüsünün arkasındaki finansal düzenlemeleri nasıl etkileyebileceğine dair somut bir örnek sunmaktadır.
Temel engel kayıtlara geçmiştir: New Mexico eyaleti arazi komiseri, Temmuz ayında projenin doğal gaz boru hattının bir kısmının eyalet mülkiyetindeki arazilerden geçmesi yönündeki talebi bir kez daha reddetti. Jupiter’in planlanan yakıt hücresi enerji sistemi doğal gaza bağlıdır.
Kampüsün açılışının erteleneceği kesinleşmiş değil. Açık olan şey ise, enerji tedarik riskinin artık sözleşme yükümlülükleri ve proje bekleme süresince masrafları kimin karşılayacağı meselesine dönüştüğü.
Topluluklar daha fazla kontrol talep ediyor
Bu belirsizlik, veri merkezlerinin elektrik talebi, su kullanımı ve hane halkı faturaları üzerindeki etkileri konusunda giderek genişleyen siyasi tartışmanın bir parçasıdır. New York, yeni hiper ölçekli projeler için eyalet çevre izinlerinin askıya alındığını duyurdu. Massachusetts ek onay şartları getirirken, Chicago belediye başkanı bir yıllık moratoryum önerdi.
Kullanılabilir elektrik erişimi sundukları yerlerde mevcut madencilik tesisleri daha değerli hale gelebilir. Ancak dönüşümlerin yine de teknik gereklilikleri karşılaması ve ilgili onayları alması gerekiyor.
Beklemenin maliyeti, Federal Rezerv’in referans faiz aralığını çeyrek puan artırarak %3,75–%4’e çıkarmasıyla birlikte yeniden faiz baskısıyla karşı karşıya kalıyor. Mevcut sabit faizli borçların koşulları değişmezken, yeni finansman, değişken faizli borçlanma ve yeniden finansman daha az esnek bir ortamla karşı karşıya.
Yapay zeka, nihayetinde bu sahaların daha iyi bir kullanım şekli olarak ortaya çıkabilir; ancak yapay zekaya geçişin getirisi, dönüştürülen her megavatın ürettiği gelirden daha fazlasına bağlı olacaktır. Bu getiri, madencilik ekipmanından geri kazanılan değere, sahayı yeniden inşa etme maliyetine ve yeni kapasitenin kâr etmeye başlamasından önce kredi verenlere ne kadar süreyle ödeme yapılması gerektiğine de bağlı olacaktır.
Bu makale yapay zeka kullanılarak İngilizceden çevrilmiştir. Orijinal İngilizce sürüm yetkili kaynaktır; otomatik çeviriler, özellikle hukuki ve düzenleyici terminolojide hatalar içerebilir.