Согласно новому анализу Bitwise, рост криптовалют после серьезного законодательного удара имеет неожиданное объяснение. Мэтт Хоуган выделяет четыре области, в которых сложившаяся ситуация создала преимущества, а также один риск, который может их нивелировать.
По данным Bitwise, 4 криптовалютных сектора выиграли от провала закона CLARITY
АВТОР

ПОДЕЛИТЬСЯ
Ключевые выводы
- Хоуган называет Coinbase бенефициаром сохранившихся вознаграждений.
- Пятилетнее исключение, предоставленное Комиссией по ценным бумагам и биржам (SEC), позволяет осуществлять условную торговлю токенизированными акциями.
- Обновленные рекомендации по выкупу акций требуют наличия сети без централизованного участника.
Платформы стейблкоинов сохраняют вознаграждения для клиентов
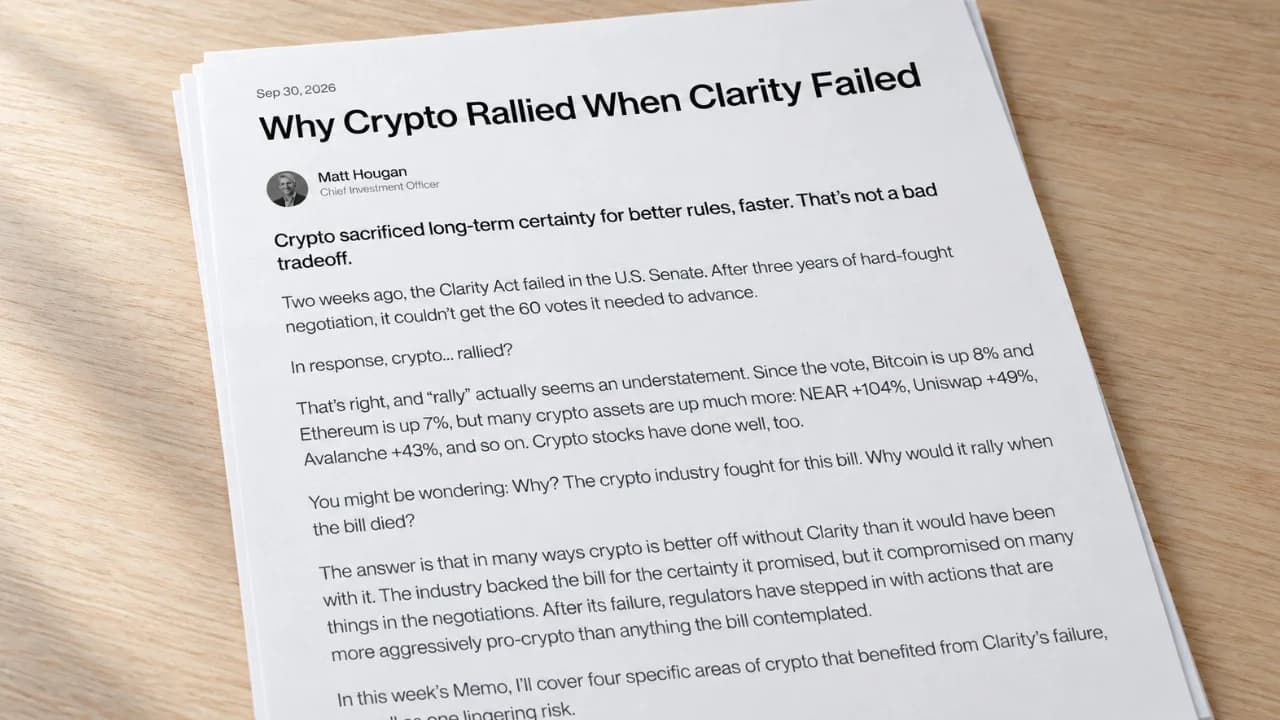
Четыре сферы криптовалютного рынка получили бизнес-преимущества после того, как Сенат не смог продвинуть законопроект CLARITY Act в ходе процедурного голосования 15 сентября. Мэтт Хоуган, директор по инвестициям в Bitwise Asset Management, изложил эти преимущества в своём анализе четырёх секторов, выигравших от провала CLARITY, опубликованном 30 сентября. Он написал:
«Криптовалютный сектор пожертвовал долгосрочной определенностью и получил более выгодные правила в кратчайшие сроки».
Первым бенефициаром стал сектор стейблкоинов, где платформы сохранили возможность предлагать клиентам вознаграждения за остатки на счетах. Стейблкоины призваны поддерживать стабильную стоимость, обычно привязанную к доллару США. В анализе предлагаемые законопроектом ограничения были охарактеризованы как угроза для этих стимулов, причем штрафы за каждое нарушение могли достигать 5 миллионов долларов.
Закон GENIUS предусматривает отдельный запрет на выплату процентов для эмитентов, которые создают и выкупают платежные стейблкоины. Вступивший в силу 18 июля 2025 года, его текст нацелен на доходность, выплачиваемую эмитентами и связанную исключительно с хранением, использованием или удержанием стейблкоинов. Хоуган рассматривает поощрения от третьих сторон как возможность.
Криптовалютная биржа Coinbase (Nasdaq: COIN) использует эти стимулы для привлечения клиентов и отстаивает вознаграждения за стабильные монеты против регулирования по образцу банковского. В анализе она названа крупнейшим бенефициаром, при этом сопротивление банков, вероятно, помогает стабильным монетам отвоевывать долю рынка у традиционной системы.
Криптовалютные биржи сохраняют преимущества в области лицензирования и брокерской деятельности
Согласно анализу, устоявшиеся торговые операторы сохранили преимущества в области лицензирования и брокерской деятельности, которым угрожало предлагаемое законодательство. Национальная система лицензирования упростила бы вход на рынок для традиционных финансовых компаний, пишет он. Вместо этого Coinbase и другая биржа Kraken сохраняют преимущество получения разрешений в рамках существующей системы лицензирования на уровне штатов.
Предлагаемое законодательство также ограничило бы возможности бирж по объединению торговых площадок и брокерских услуг, пишет Хоуган. Торговые площадки сопоставляют сделки; брокеры обрабатывают клиентские ордера. Сохранение комбинированной модели позволяет избежать более высоких затрат, которые он связывает с этими ограничениями.
Платформы токенизации получают разрешение на тестирование торговли акциями
Как отмечается в анализе, компании, представляющие финансовые активы в виде токенов на блокчейне, получили возможность тестирования благодаря мерам регулирования. 17 сентября Комиссия по ценным бумагам и биржам (SEC) опубликовала пятилетнее исключение для торговли токенизированными акциями. Платформы, соответствующие требованиям, могут использовать авторизованных автоматизированных маркет-мейкеров и пулы ликвидности, которые облегчают торговлю с помощью программного обеспечения и объединенных активов для авторизованных участников.
Временное исключение освобождает соответствующие площадки от юридического определения «биржи», а определенных поставщиков ликвидности — от определения «дилера». Применяются ограничения в отношении допустимых акций и объемов торгов. Руководитель противопоставляет немедленное тестирование предлагаемому в законопроекте исследованию и разработке правил, которые, по его ожиданиям, займут годы.
Хуган выделил компанию Securitize (NYSE: SECZ), которая занимается токенизацией фондов для таких институциональных инвесторов, как Blackrock, Apollo и KKR, в качестве одного из бенефициаров. Компания также ведет учет прав собственности в качестве трансфер-агента для токенизированного фонда BUIDL компании Blackrock.
Выкуп токенов: рекомендации с оговорками
Токены, генерирующие доход, которые используют комиссии, получаемые их платформами, для выкупа токенов, составили четвертую категорию в анализе. По состоянию на 30 сентября руководитель сообщил о росте стоимости после голосования на 104% для NEAR, 49% для Uniswap, 19% для Pump, 15% для Hyperliquid и 10% для Lighter.
Обновленные рекомендации сотрудников SEC по выкупу токенов касаются того, являются ли объявления о выкупе обещанием выполнения работы, на которую полагаются покупатели в целях получения ожидаемой прибыли. В случае актива, не являющегося ценной бумагой, в функциональной системе без центрального участника такое объявление не будет считаться таким обещанием. Сотрудники добавили последнее условие 28 сентября; эти рекомендации не имеют юридической силы.
Связь между выкупом токенов и их классификацией как ценных бумаг также зависит от стадии развития сети и того, как представляются потенциальные доходы. В случае незавершенной системы представление выкупа как средства получения дохода может представлять собой такое обещание.
Хауган указал на один сохраняющийся риск: администрация, вступающая в должность в январе 2029 года, может назначить регуляторов, которые будут придерживаться более жесткой линии. По его оценке, растущее участие крупных финансовых компаний в блокчейне снижает вероятность изменения курса.

Эта статья была переведена с английского языка с помощью искусственного интеллекта. Оригинальная версия на английском языке является авторитетным источником; автоматические переводы могут содержать неточности, особенно в юридической и нормативной терминологии.