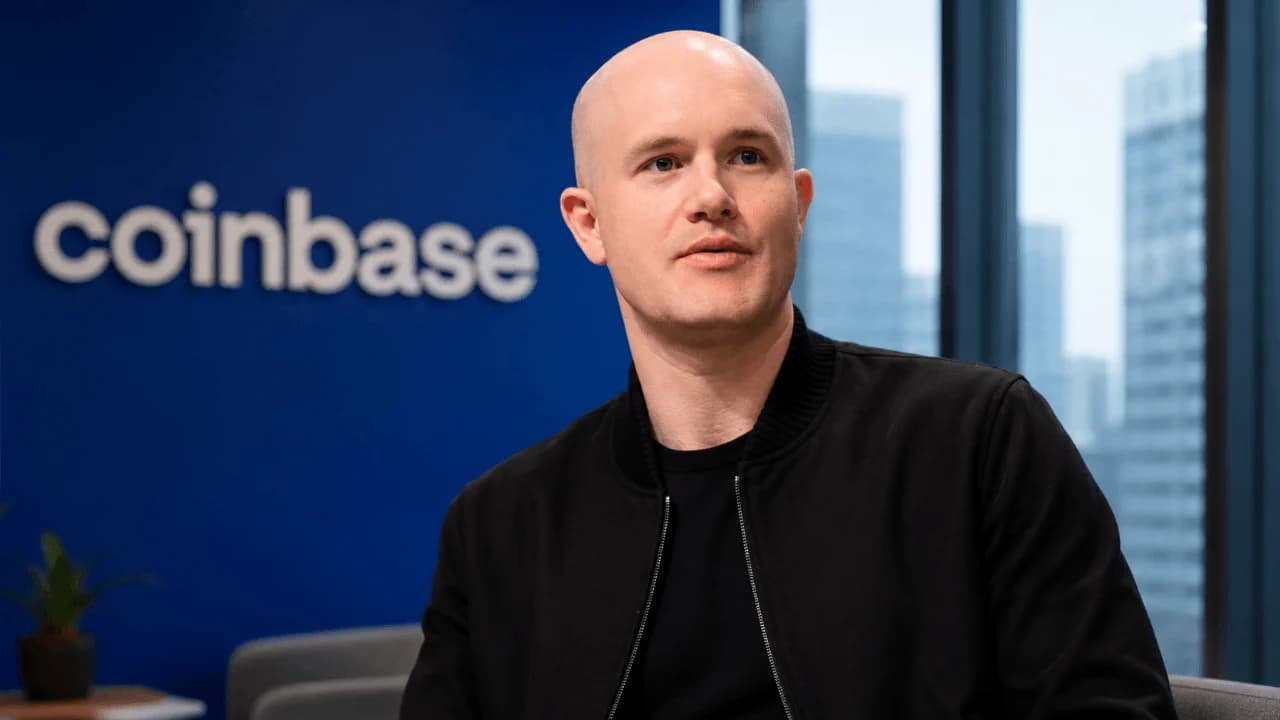
Генеральный директор Coinbase Брайан Армстронг заявляет, что вознаграждения по USDC не следует рассматривать как проценты по банковским вкладам, аргументируя это тем, что стейблкоины с полным резервированием несут принципиально иные риски, чем банковская система с частичным резервированием. Его комментарии обостряют политическую борьбу, которая стала одной из самых значимых линий разлома между криптокомпаниями и традиционными банками.
Генеральный директор Coinbase Брайан Армстронг бросает вызов банкам на фоне обострения борьбы за вознаграждения в виде стейблкоинов
АВТОР

ПОДЕЛИТЬСЯ
Ключевые выводы
- Генеральный директор Coinbase Брайан Армстронг заявляет, что вознаграждения по USDC отличаются от банковских процентов, поскольку резервное обеспечение составляет 1:1.
- Этот спор может изменить характер конкуренции между стейблкоинами и банками за вклады и пользователей, стремящихся к доходности.
- Вашингтон должен решить вопрос о вознаграждениях за стабильные монеты после провала голосования по закону CLARITY Act.
Генеральный директор Coinbase защищает вознаграждения по USDC
Генеральный директор Coinbase Брайан Армстронг выступает против идеи, согласно которой криптовалютные платформы, предлагающие вознаграждения в виде стейблкоинов, должны подчиняться тем же правилам в отношении капитала и ликвидности, что и банки.
В интервью Money Rehab от 19 сентября Армстронг заявил, что вознаграждения в USDC в значительной степени представляют собой часть экономической прибыли, генерируемой активами, обеспечивающими стабильную монету, включая краткосрочные казначейские облигации США.
«Если вы хотите держать стейблкоин, вы фактически можете получать вознаграждение, — сказал Армстронг. — Почему потребители не должны иметь возможность извлекать из этого выгоду?»
Это различие имеет важное значение, поскольку вознаграждения за стабильные монеты стали предметом ожесточенных споров в Вашингтоне: банки предупреждают, что более высокодоходные цифровые доллары могут привести к оттоку депозитов из традиционной финансовой системы.
Армстронг заявляет, что стейблкоины не являются банковскими депозитами
Армстронг провел четкую грань между вознаграждениями по USDC и процентами по депозитам.
«Мы не занимаемся кредитованием с частичным резервированием», — сказал он. «Для этого нужна банковская лицензия».
Закон GENIUS, подписанный в июле 2025 года, обязывает лицензированных эмитентов платежных стейблкоинов поддерживать резервы в соотношении не менее «один к одному» с использованием допустимых ликвидных активов. Закон также запрещает самим эмитентам выплачивать проценты или доходность, оставляя при этом открытым вопрос о вознаграждениях, предоставляемых биржами и другими третьими сторонами.
Армстронг заявил, что Coinbase не является эмитентом стейблкоинов — USDC выпускается компанией Circle, близким партнёром биржи — и утверждал, что применение к компании правил, характерных для банков, игнорировало бы эти структурные различия.
Его общий посыл был прост: банковское регулирование отражает риски, связанные с кредитованием депозитов, в то время как стейблкоины с полным резервированием функционируют иначе.
Банки предупреждают: вознаграждения могут привести к оттоку депозитов
Банковские группы решительно оспаривают мнение, что речь идет лишь о защите действующих игроков рынка. Американская ассоциация банкиров и другие организации утверждали, что вознаграждения, привязанные к остаткам на счетах в стабильных монетах, могут функционировать как проценты по вкладам и стимулировать отток средств из местных банков, требуя введения более жестких ограничений на такие программы.
Армстронг охарактеризовал эту кампанию как попытку некоторых крупных банков ограничить конкуренцию.
«Я думаю, что главная причина — это конкуренция», — сказал он. «Они просто не хотели конкурировать со стейблкоинами, которые предлагают более высокие ставки».
Своё мнение высказал также Совет экономических консультантов Белого дома. Согласно его анализу, запрет на выплату дохода по стейблкоинам приведёт к увеличению общего объёма банковского кредитования лишь на 2,1 млрд долларов, в то время как ежегодные издержки для общества составят, по оценкам, 800 млн долларов. Банковские группы оспорили допущения, лежащие в основе этого анализа.
Вознаграждения за стабильные монеты остаются горячей темой в Вашингтоне
Армстронг заявил, что поправки к закону CLARITY Act учли ранее высказанные Coinbase опасения относительно вознаграждений по стейблкоинам. Тем не менее вопрос о принятии закона остается нерешенным. 15 сентября Сенат отклонил предложение о прекращении обсуждения законопроекта со счетом 49 голосов против 50, что не достигло требуемых 60 голосов.
Таким образом, лежащий в основе спор по-прежнему остается актуальным.
Для Coinbase вознаграждения могут сделать цифровые доллары более привлекательными для потребителей. Для банков подобные программы могут превратить стейблкоины в прямых конкурентов за депозиты.
Дебаты уже не сводятся просто к регулированию криптовалют. Они превращаются в борьбу за то, кто сможет зарабатывать, распределять и, в конечном итоге, контролировать экономику цифрового доллара.

Эта статья была переведена с английского языка с помощью искусственного интеллекта. Оригинальная версия на английском языке является авторитетным источником; автоматические переводы могут содержать неточности, особенно в юридической и нормативной терминологии.