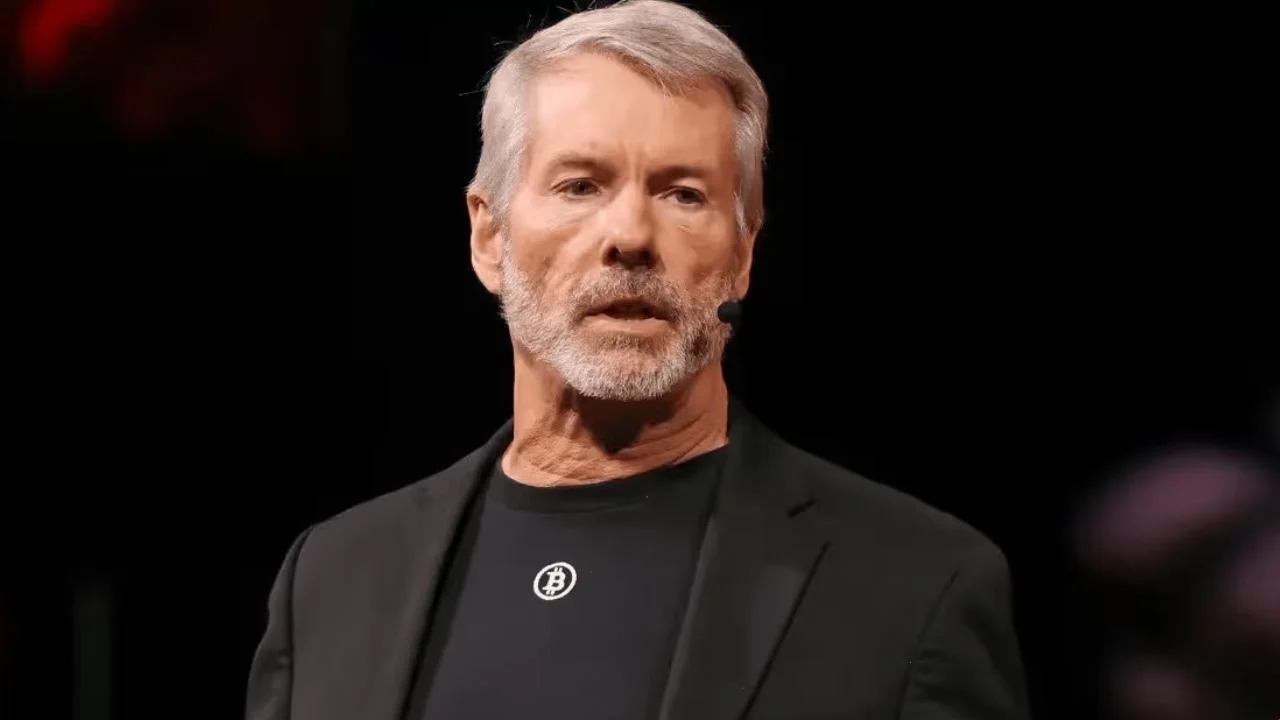
Майкл Сэйлор хочет, чтобы банки принимали биткоины на хранение и выдавали кредиты под их залог, предоставляя владельцам больше возможностей для использования своих активов. Он также призывает разработать механизм для страховой отрасли и пересмотреть правила капитализации, применяемые к определенным рискам, связанным с криптовалютами.
Майкл Сэйлор предлагает правила, позволяющие банкам выдавать кредиты под залог биткоина
АВТОР

ПОДЕЛИТЬСЯ
Основные выводы
- Сэйлор хочет, чтобы банки хранили биткоины для клиентов и выдавали кредиты под их залог.
- Он призывает разработать практический подход, позволяющий страховщикам использовать цифровой капитал.
- Он хочет, чтобы регулирующие органы проводили разграничение между хранением, кредитованием и прямыми рисками.
Что Сэйлор хочет, чтобы банки предлагали владельцам биткоинов
Владельцы биткоинов могли бы получить больше возможностей для получения кредитов или услуг по хранению, если бы банки могли конкурировать за их бизнес в рамках реалистичных правил. Исполнительный председатель Strategy Inc. (Nasdaq: MSTR) Майкл Сэйлор изложил эту точку зрения в аналитической статье от 26 сентября, призвав банки хранить этот актив для клиентов и выдавать кредиты под его залог. Strategy — публичная компания, располагающая значительными запасами биткойнов.
Хранение означает обеспечение сохранности актива от имени клиента. Кредитование под залог биткоинов позволило бы владельцу предоставить свои активы в качестве залога и получить кредит, не продавая их немедленно. Владелец сохранил бы подверженность ценовым колебаниям биткоина, в то время как кредитору пришлось бы управлять риском потери стоимости залога.
Сэйлор описывает биткойн как «цифровой капитал» и ожидает, что внедрение биткойна банками станет движущей силой роста отрасли. Его аргументация развивает ранее высказанные доводы в пользу внедрения биткойна в банковскую систему и на рынки капитала. В разделе эссе, посвященном банковской деятельности, он уделяет особое внимание тому, что финансовые учреждения могли бы предложить владельцам напрямую: хранение, финансирование и выбор между конкурирующими поставщиками услуг.
Выбор между прямым владением биткоином и использованием услуг депозитария — одно из пяти прав, которые он предлагает для цифровых активов. Сэйлор считает, что владельцы должны иметь возможность хранить активы самостоятельно или выбрать поставщика услуг. По его мнению, расширение банковских возможностей сделает биткоин полезным для клиентов, которые хотят получать финансовые услуги наряду с правом собственности.
Почему он хочет пересмотра банковских правил
Банки сталкиваются с разными рисками, когда они хранят актив для клиента, выдают кредит под его залог или покупают его для собственного баланса. Сэйлор утверждает, что регулирование должно рассматривать эти виды деятельности отдельно. Он призывает к пересмотру правил бухгалтерского учета, надзора и капитала, которые, по его мнению, неоправданно затрудняют предоставление услуг, связанных с биткоином.
В качестве одного из примеров он приводит весовой коэффициент риска в размере 1 250 % по Базельским соглашениям для рисков, связанных с криптоактивами группы 2b — категории криптоактивов, которые не соответствуют условиям классификации данной системы и ее критериям признания хеджирования. Весовой коэффициент риска влияет на то, какой объём капитала банк должен держать для покрытия риска по обязательству; это не налог или сбор в размере 1 250 % на кредит, выданный клиенту. Данная классификация охватывает конкретные банковские обязательства и не должна толковаться как единое правило, регулирующее все соглашения о хранении или кредиты, обеспеченные биткоинами.
Сэйлор хочет, чтобы при установлении требований политики оценивали данную деятельность и связанные с ней реальные риски. Его предложение не отменяет необходимости для банков оценивать залог, защищать активы клиентов или управлять убытками. Оно призывает к выработке регуляторного подхода, который он считает коммерчески осуществимым.
Страхование и будущие институциональные применения
По мнению Сэйлора, страховые компании также должны иметь практический способ включения цифрового капитала в свои балансы и продукты. Это предложение касается того, что страховщикам может быть разрешено держать или предлагать; оно не связано с его просьбой о правилах банковского хранения и кредитования. Он утверждает, что конкуренция может улучшить услуги, доступные владельцам биткоинов.
Его более широкая концепция цифрового кредитования также позиционирует биткойн в рамках финансовых рынков, а не рассматривает его исключительно как актив для хранения. В статье от 26 сентября Министерству финансов и банковским регуляторам отводится роль в определении механизмов хранения и кредитования. Эти механизмы будут определять, как учреждения смогут участвовать в процессе и какие риски они будут нести.
Аргументация Сэйлора в конечном счете сводится к вопросу доступа. Если большее число учреждений сможет предоставлять услуги хранения и финансирования, владелец сможет сравнивать условия и использовать биткоин в качестве залога, не продавая его предварительно. Расширение этого рынка будет зависеть от принятых правил и от того, какие услуги учреждения решат предлагать.

Эта статья была переведена с английского языка с помощью искусственного интеллекта. Оригинальная версия на английском языке является авторитетным источником; автоматические переводы могут содержать неточности, особенно в юридической и нормативной терминологии.