Cea mai recentă schimbare de perspectivă a lui Vitalik Buterin cu privire la modul în care ar trebui evaluat Ethereum ar putea da bătăi de cap investitorilor tradiționali de pe Wall Street. Narațiunea se schimbă din nou, iar de data aceasta plasează ETH în teritoriul în care argumentul Bitcoin în finanțele tradiționale (TradFi) este cel mai puternic: acela de rezervă de valoare. Astfel, cele două rețele blockchain cu cea mai mare valoare se află în competiție pentru același capital.
Buterin complică prezentarea Ethereum pe Wall Street și vizează Bitcoin
SCRIS DE
DISTRIBUIE
Concluzii cheie
- Susținătorii Ethereum poziționează din ce în ce mai mult ETH ca mijloc de păstrare a valorii, contestând direct narațiunea Bitcoin privind „aurul digital”.
- Schimbarea narațiunii Ethereum, de la „bani ultrasonici” la „petrol digital” și acum la „rezervă de valoare programabilă”, riscă să creeze confuzie pe Wall Street cu privire la ceea ce reprezintă de fapt ETH.
- Chiar și în cadrul comunității Ethereum, nu există un consens clar cu privire la rolul monetar al ETH, în timp ce industria încă nu dispune de o definiție universal acceptată a ceea ce face ca un activ să fie o rezervă de valoare.
La începutul acestei săptămâni, cofondatorul Ethereum, Vitalik Buterin, a declarat că aprecierea ETH ca un token care „arde” comisioanele „nu a fost niciodată atât de puternică pe cât părea” și că acesta ar trebui, în schimb, să fie apreciat ca o rezervă de valoare (SoV).
Potrivit lui Buterin, optimizarea Ethereum ca rezervă de valoare „este în concordanță cu descentralizarea și CROPS”, adică rezistența la cenzură și capturare, open source, confidențialitate și securitate.
Narațiuni actualizate despre Ethereum
Deși povestea „ETH ca rezervă de valoare” există de ani de zile, transformarea ei în curent dominant ar urma campaniei eșuate „ultrasound money” și încercărilor anterioare de a prezenta activul ca „petrol digital”, alături de „aurul digital” al bitcoinului.
Deși reacțiile la această schimbare de direcție au fost mixte chiar și în rândul comunității Ethereum, liderii companiilor care gestionează trezoreria ETH au salutat schimbarea. Președintele Bitmine, Tom Lee, a cărui companie deține aproximativ 6 milioane de ETH, a calificat comentariile lui Buterin privind rezerva de valoare drept „o schimbare seismică” care validează strategia companiei. Joseph Lubin, care controlează Consensys și prezidează firma de trezorerie ETH Sharplink, a susținut că, deși „aurul și BTC sunt monede puternice și excelente mijloace de păstrare a valorii, ETH merge mai departe”.
Între timp, Etherealize, fondată după ce Buterin și Fundația Ethereum i-au acordat cofondatorului Vivek Raman o subvenție pentru 2024 cu scopul de a convinge directorii de pe Wall Street de meritele Ethereum, a distribuit o postare în care se afirma că ETH este o rezervă de valoare programabilă. Raman a redistribuit postarea lui Buterin, dar nu s-a alăturat discuției.
Compania a promovat deja pe Wall Street ideea că ETH este o rezervă de valoare. În ianuarie 2025, aceasta a poziționat ETH ca „o completare diversificată a Bitcoinului”, deoarece este „o rezervă de valoare cu flux de numerar”, în timp ce Etherealize a comparat, de asemenea, ETH cu petrolul. În aprilie 2026, Etherealize a susținut, în esență, că ETH ar putea înlocui Bitcoin prin captarea primei monetare combinate a aurului și a BTC.
Așadar, dacă accentul pus de Buterin pe aspectul de „rezervă de valoare” al ETH câștigă teren, atunci Wall Street ar putea fi nevoită să-și actualizeze înțelegerea acestui activ în conformitate cu explicația lui Buterin. Dacă vor fi convinși, ar putea fi nevoiți să-și reevalueze și pozițiile în BTC.
Cifra este în scădere
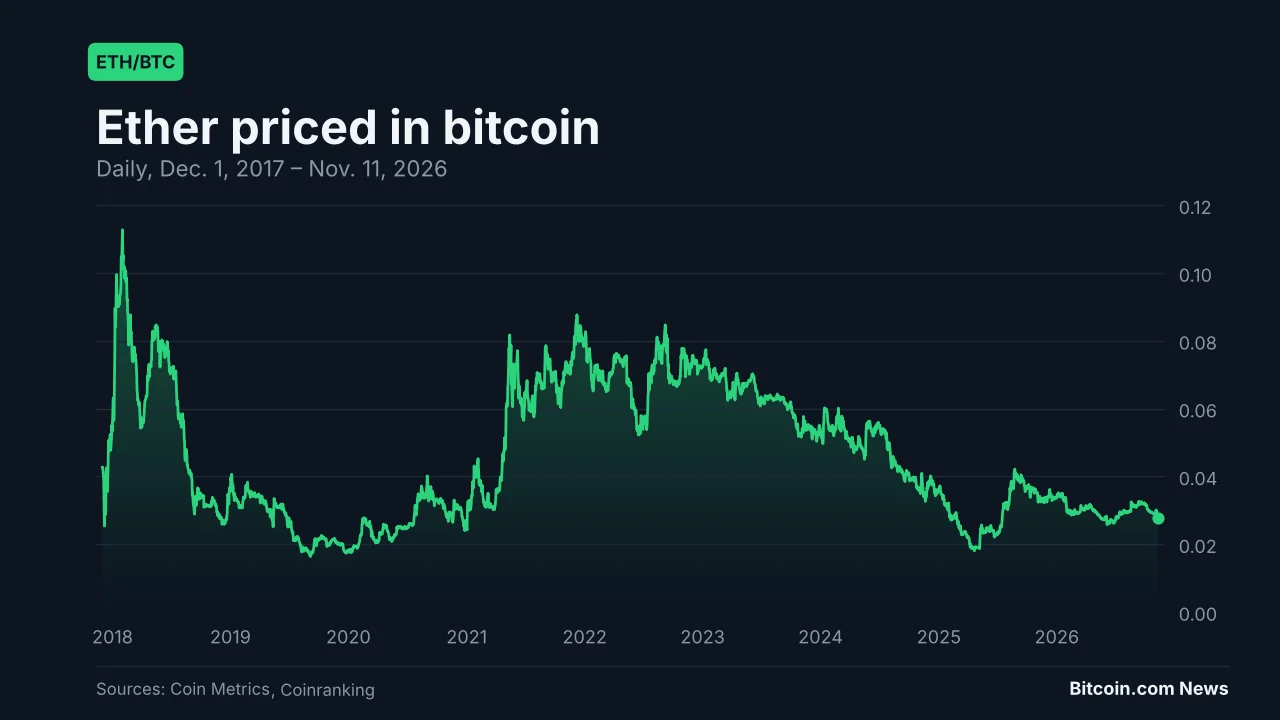
În orice caz, deși fiecare prezentare a Etherealize a făcut afirmații din ce în ce mai ambițioase despre ETH, prețul a atins pentru scurt timp un record de aproximativ 4.946 USD în august 2025, dar acum se tranzacționează cu aproximativ 58% sub acel vârf.
Dacă fluxurile către fondurile tranzacționate la bursă (ETF-uri) pe ETH indică interesul Wall Street-ului față de ether ca activ, aceste fluxuri, măsurate în dolari americani, au înregistrat o tendință descendentă începând cu octombrie 2025, la fel ca și fluxurile către ETF-urile pe bitcoin. În aceeași perioadă, fluxurile cumulate către ETF-urile ETH au scăzut cu 23%, comparativ cu o scădere de 12% în cazul ETF-urilor BTC.
Scăderea prețurilor ambelor active a afectat, de asemenea, aceste fluxuri: la momentul redactării acestui articol, BTC a înregistrat o scădere de 30% în ultimul an, în timp ce ETH a scăzut cu 41%.
Buterin a respins argumentele anterioare
Wall Street ar putea rămâne perplexă nu doar din cauza unei noi actualizări a narațiunii, ci și din cauza raționamentului care stă la baza acesteia. Etherealize și Buterin par să fi ajuns la concluzii similare din motive oarecum diferite.
De exemplu, în timp ce Etherealize susținea că arderea comisioanelor transferă valoarea din întreaga activitate Ethereum către ETH și că ETH este „potențial deflaționist”, Buterin minimizează acum importanța arderilor. Raționamentul lui Buterin slăbește, de asemenea, răspunsul lui Etherealize la un argument adus de susținătorul Bitcoin John Pfeffer în 2017: că plata stakerilor cu monede nou emise transferă valoarea de la deținătorii care nu participă la staking către cei care o fac.
La începutul acestui an, Etherealize a respins obiecția conform căreia randamentul staking-ului reprezintă doar inflație, argumentând că arderea compensează emisiunea și că o parte semnificativă a randamentului provine din comisioanele de tranzacție. Dacă arderea rămâne redusă și comisioanele se dovedesc nesigure, așa cum susține acum Buterin, atunci cea mai mare parte a randamentului staking-ului provine din emisiunea de monede noi, confirmând astfel argumentul lui Pfeffer. Acest lucru afectează negativ deținătorii care nu participă la staking, dar ajută firmele de trezorerie precum Bitmine, care stochează aproximativ 84% din ETH-ul său. Luni, firma a declarat că se așteaptă să câștige anual ETH în valoare de 309 milioane de dolari la randamentele actuale.
Mai mult, Etherealize a criticat Bitcoin, afirmând că acesta „a ales osificarea deoarece acordă mai multă importanță stabilității pe termen scurt decât viabilității pe termen lung”. Buterin pledează acum pentru „cel puțin o osificare parțială” și în cazul Ethereum, odată ce nucleul său va fi finalizat.
Ce este o rezervă de valoare? Nu există un răspuns unic
În orice caz, una dintre cele mai mari provocări pentru susținătorii narativului „rezervă de valoare”, atât în tabăra Bitcoin, cât și în cea a Ethereum, este faptul că „rezerva de valoare” nu are o definiție acceptată universal, iar multe active considerate rezerve de valoare au eșuat. De exemplu, nu există un consens cu privire la cât timp trebuie să-și păstreze un activ valoarea sau cât de mult poate scădea pentru a se califica în continuare ca rezervă de valoare.
Potrivit lui Buterin, „primul și cel mai important indicator de tip SoV” este „supraviețuirea”. El enumeră și alte indicatori, dar supraviețuirea în sine s-ar putea să nu fie foarte încurajatoare pentru cei care doresc să-și protejeze capitalul: spațiul criptomonedelor este plin de altcoins care au înregistrat scăderi de peste 90% și au continuat să „supraviețuiască” ani de zile.
Privind înapoi în istorie, wampumul și-a pierdut valoarea în secolul al XVII-lea, după ce oamenii au găsit o modalitate de a-l produce mai ieftin. Argintul s-a confruntat, de asemenea, cu o serie de probleme atunci când utilizarea sa în monetărie a fost suspendată, iar Statele Unite l-au demonetizat în secolul al XIX-lea. Astăzi, atât susținătorii Ethereum, cât și unii adepți ai bitcoinului folosesc argintul ca analogie atunci când discută despre acest activ concurent, întrucât toți vizează titlul de „aur digital”.
Din punct de vedere istoric, însă, aceasta s-ar putea să nu fie cea mai bună analogie, întrucât și aurul a înregistrat scăderi de două cifre pe parcursul mai multor decenii. Între timp, întrucât „aurul digital” este asociat acum în principal cu bitcoin, acest activ este cunoscut și pentru volatilitatea sa accentuată, dar în scădere.
Ciocnirea a două povești aproape identice
Prin urmare, dacă cei mai vocali susținători ai Ethereum încep să promoveze narațiunea „ETH este SoV”, atunci aceasta ar putea fi o bătălie dificilă pentru a câștiga încrederea investitorilor tradiționali de pe Wall Street:
- Încercările anterioare ale Ethereum de a se diferenția de Bitcoin par să nu fi dat rezultatele așteptate.
- Ethereum s-ar putea îndrepta acum către narațiunea de „rezervă de valoare”, un spațiu dominat de Bitcoin printre activele criptografice.
- Aproximativ jumătate dintre argumentele invocate de Buterin pentru a susține că ETH este un SoV (supraviețuire, schimbare lentă, politică de protocol redusă, auto-custodie ușoară și rularea unui nod pe hardware modest) sunt deja atribuite BTC.
- Deși atât tabăra Ethereum, cât și cea a Bitcoin și-au schimbat în mod constant argumentele pentru a atrage investitorii, povestea Bitcoin ca „rezervă de valoare” a rămas dominantă.
O altă încercare de a îmbunătăți povestea Bitcoin
Unii lideri de opinie din comunitatea Ethereum susțin acum că acest blockchain are toate avantajele principale ale Bitcoin și adaugă ceva în plus. De exemplu, o actualizare a cadrului conceptual al lui Buterin a descris ETH ca fiind „o rezervă de valoare programabilă”. Acest lucru face ecou campaniei „ultrasound money”, care a împrumutat în mod similar narațiunea „sound money” a Bitcoin și a încercat să demonstreze că ETH era o monedă chiar mai bună. Nu a funcționat.
Chiar și unul dintre cei mai influenți susținători ai Ethereum, David Hoffman, cofondatorul Bankless, și-a vândut toate monedele ETH în mai 2026. El a scris că teza „ETH este bani” și-a urmat cursul, mai degrabă decât să eșueze, și că rămâne optimist în privința rețelei, dar a menționat că, în opinia sa, „doar o parte marginală din acel succes se va reflecta în ETH”.
Răspunzând la postarea lui Buterin, Hoffman a spus: „Momentul ales pentru toată această poveste dă impresia că provine dintr-o poziție de slăbiciune, nu de forță.” În același thread, el a mai adăugat: „Părerea mea este că universul/[context]/mediul în care trăim nu este potrivit pentru ca ETH, ca activ, să prospere”.
El a adăugat, de asemenea, o notă mai optimistă: „Cea mai bună cale de urmat pentru Ethereum [is] spre viitor. Dacă treci prin iad, mergi mai departe.”
Mai simplu, dar mai complicat
Pe de o parte, sugestia lui Buterin de a considera ETH ca un SoV simplifică și clarifică argumentul. Cu toate acestea, contextul — asemănările cu bitcoin și schimbările constante de narativ — ar putea complica lucrurile.
Deocamdată, Bitcoin pare să câștige în continuare titlul de SoV printre activele criptografice pentru majoritatea investitorilor. Probabil că doar o minoritate va examina mai atent fiecare rețea, încercând să înțeleagă cât de descentralizate sunt acestea cu adevărat, cât de bine sunt pregătite pentru criptografia post-cuantică, care dintre ele are un model de securitate mai bun, diferențele și capacitățile lor tehnice, provocările legate de adoptare și evoluțiile viitoare pentru ambele ecosisteme.
Așa cum arată istoria, nu există un consens universal cu privire la niciunul dintre aceste aspecte. Acest lucru îi lasă pe investitori să se bazeze pe propriile convingeri, mai degrabă decât pe argumente incontestabile pentru a investi în vreunul dintre aceste active.
3x SoV vs. 5,7x SoV
În lucrarea sa din decembrie 2017, „Perspectiva unui investitor (instituțional) asupra criptoactivelor”, John Pfeffer a susținut că exista „posibilitatea ca ETH să înlocuiască bitcoinul și să devină rezerva monetară nesuverană dominantă de valoare, pur și simplu pe baza meritelor sale ca rezervă de valoare”, dar că „un observator obiectiv ar acorda bitcoinului șanse semnificativ mai mari decât ETH de a deveni o astfel de rezervă de valoare”.
Acum, nouă ani mai târziu, BTC și-a păstrat și și-a sporit valoarea mai bine decât ETH. Pe baza prețurilor menționate de Pfeffer în articol — aproximativ 13.000 de dolari pe bitcoin și 700 de dolari pe ether — bitcoin a crescut de aproximativ 5,7 ori, în timp ce ether a crescut de mai puțin de 3 ori. În orice caz, jocul narațiunilor continuă.
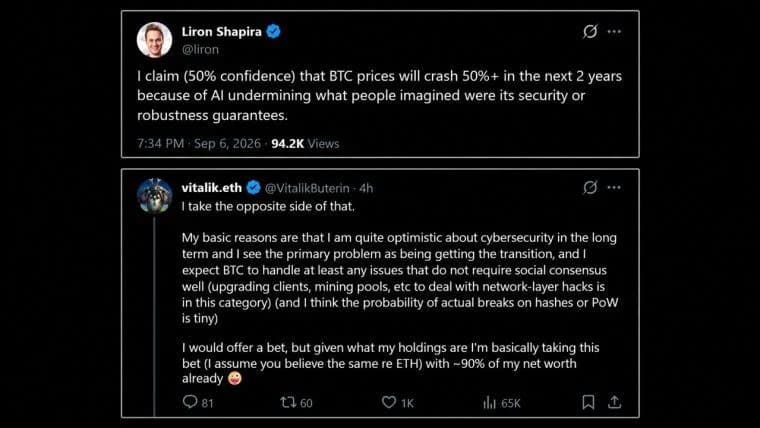
Vitalik Buterin spune că ia „partea opusă” apelului lui Liron Shapira conform căruia inteligența artificială va reduce prețul bitcoin cu 50% în doi ani, cu 90% din averea sa netă.
Citește acum: Vitalik de la Ethereum pariază 90% din averea sa netă împotriva unui crash al Bitcoin provocat de inteligența artificială

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.
Despre autor
SCRIS DELinas KmieliauskasAuthor, manager
Linas Kmieliauskas este un profesionist veteran în domeniul mass-media de știri, cu peste 25 de ani de experiență.