Un comitet privat de indexare, care nu are niciodată acces la banii investitorilor, poate totuși să genereze tranzacții cu acțiuni în valoare de miliarde de dolari. Un nou studiu al Bitcoin Policy Institute arată că testul propus de MSCI ar putea exclude Strategy, Metaplanet și Yellow Cake, deținător de uraniu, din indicii majori, în timp ce o estimare anterioară indica vânzări potențiale ale Strategy în valoare de 2,8 miliarde de dolari doar din fondurile legate de MSCI. Problema este că noul criteriu de selecție al MSCI se bazează pe „active operaționale”, o categorie care, potrivit studiului, nu este definită nici de standardele contabile GAAP din SUA, nici de IFRS.
Regula MSCI pune strategia în pericol, afirmă un raport al Bitcoin Policy Institute
SCRIS DE

DISTRIBUIE
Concluzii cheie
- Eliminările simulate din indici de către MSCI includ Strategy, Metaplanet și Yellow Cake.
- JPMorgan a estimat că excluderea din MSCI ar putea declanșa vânzări de acțiuni Strategy în valoare de 2,8 miliarde de dolari.
- Bitcoin Policy Institute afirmă că MSCI așteaptă o decizie până pe 16 octombrie.
Comitetul discret de pe Wall Street poate mișca miliarde
Fondul dvs. „pasiv” de indici nu este chiar atât de pasiv pe cât sugerează denumirea. Undeva în amonte, un furnizor privat de indici stabilește regulile care decid ce companii sunt considerate parte a pieței, iar aceste decizii pot determina fondurile să se grăbească să cumpere sau să vândă acțiuni în valoare de miliarde de dolari.
Miercuri, institutul de cercetare non-partizan și non-profit Bitcoin Policy Institute, cu sediul în Washington, D.C., a dezvăluit mecanismul respectiv într-un nou articol semnat de directorul executiv Conner Brown, concentrându-se pe testul propus de MSCI pentru „companiile neoperaționale”. Conform articolului, propria simulare a MSCI ar exclude Strategy, Metaplanet și Yellow Cake, o companie care deține uraniu fizic.
Fondurile pasive au încă pe cineva care selectează lista
Articolul lui Brown pe această temă prezintă câteva cifre uimitoare care ilustrează puterea exercitată de furnizorii de indici. În iulie, fondurile indexate dețineau 21,8 trilioane de dolari, adică 53,9% din activele fondurilor pe termen lung din SUA, față de 18,6 trilioane de dolari în fondurile gestionate activ. Până în 2025, fondurile indexate dețineau 19% din piața bursieră americană. Numai MSCI afirmă că 21 de trilioane de dolari sunt aliniați la indicii săi, inclusiv 2,8 trilioane de dolari în fonduri tranzacționate la bursă (ETF-uri) care îi urmăresc direct.
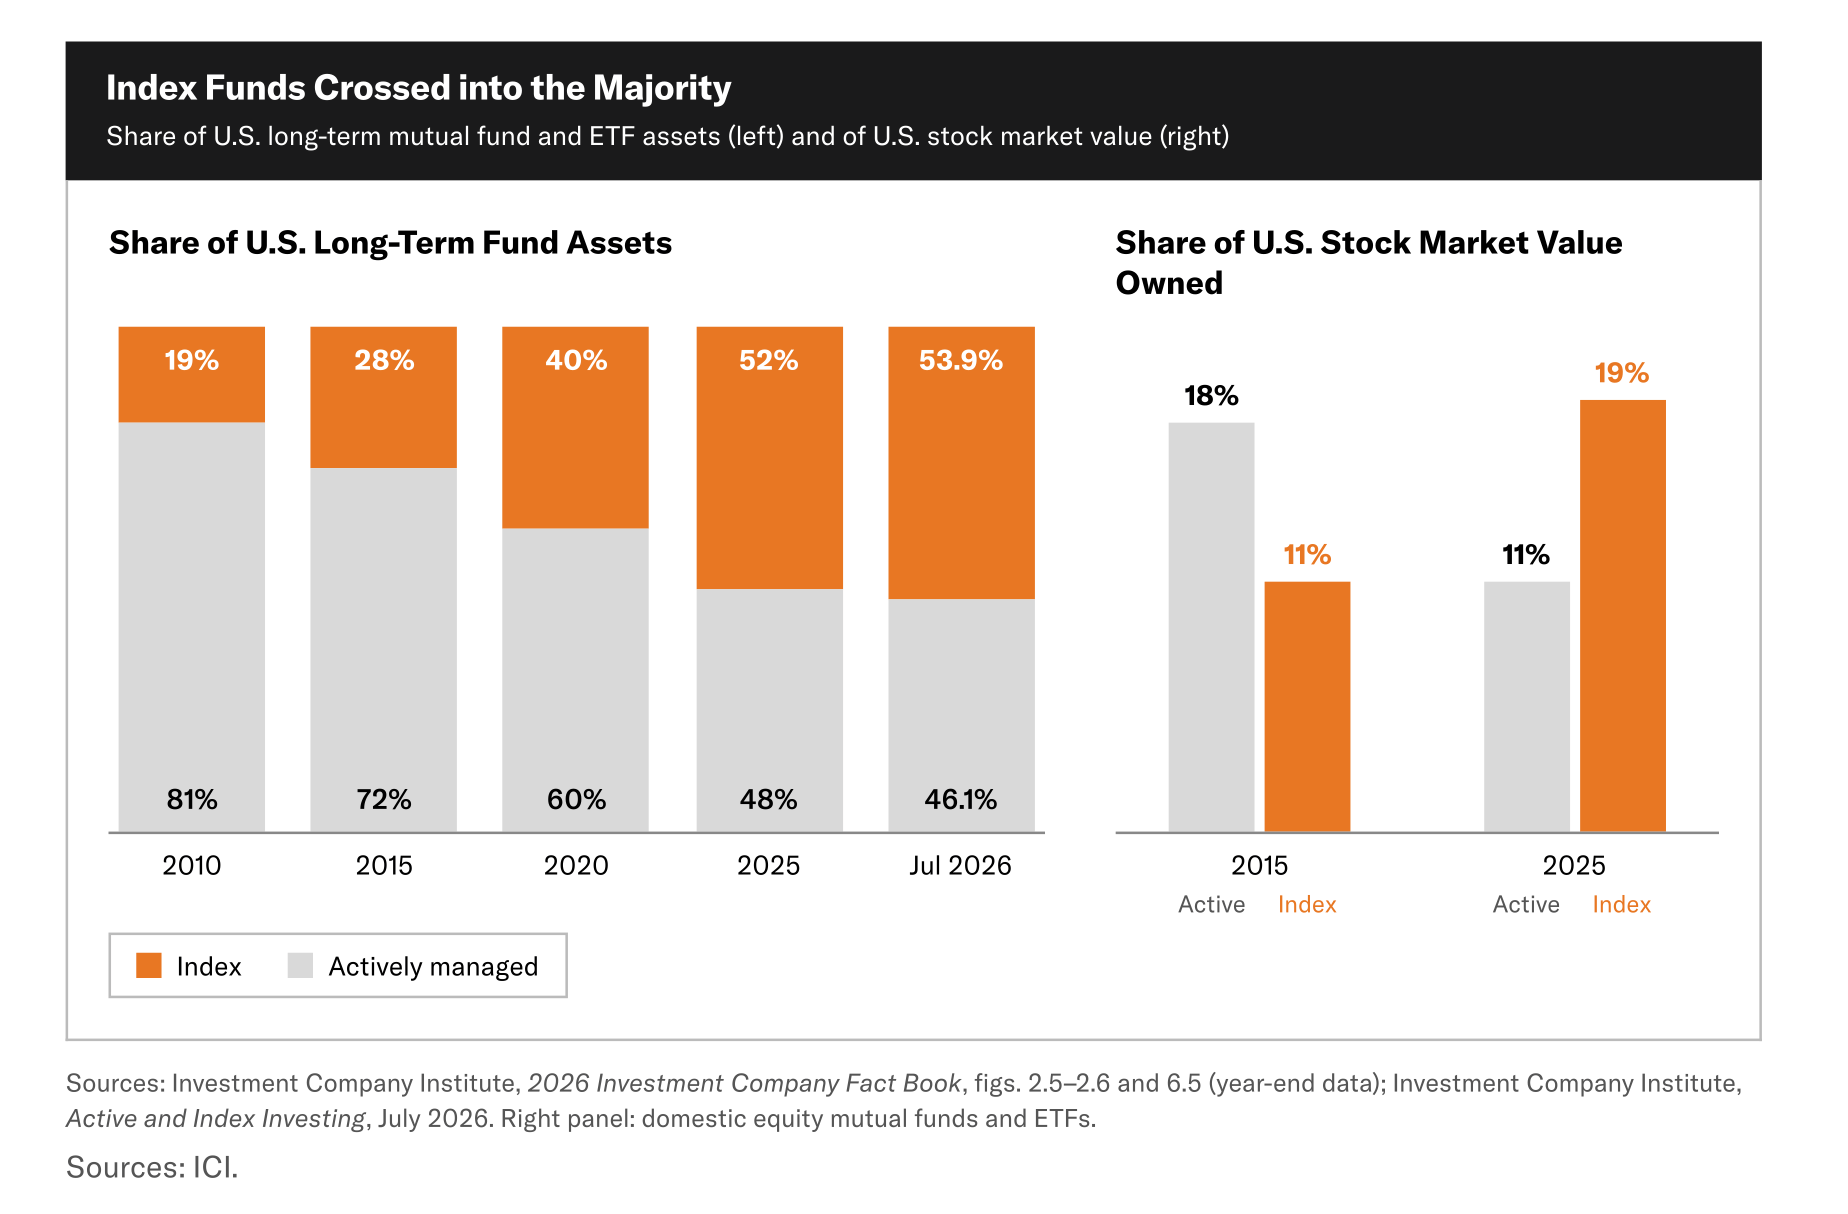
Acest lucru duce la unul dintre aspectele mai contraintuitive din cercetarea lui Brown. Furnizorul de indici nu gestionează de fapt acele trilioane. Administratorii de fonduri o fac. Cu toate acestea, atunci când un furnizor de indici modifică companiile de pe lista sa, fondurile create pentru a urmări acel indice de referință trebuie, în general, să se adapteze la această schimbare. Așa cum arată analiza lui Brown, firma care elaborează regulamentul nu atinge niciodată banii investitorilor, dar deciziile sale pot totuși pune în mișcare miliarde de dolari.
Mecanismul a devenit considerabil mai puțin teoretic în 2025. Autorul de la Bitcoin Policy Institute relatează cum MSCI a propus excluderea companiilor ale căror active digitale reprezentau cel puțin 50% din totalul activelor, punând compania Strategy, specializată în gestionarea de bitcoin, direct în vizor. Analiștii de la JPMorgan au estimat că excluderea Strategy ar putea genera vânzări de aproximativ 2,8 miliarde de dolari din partea fondurilor care urmăresc indicele MSCI, suma urcând la 8,8 miliarde de dolari dacă și alți furnizori de indici ar urma acest exemplu.
MSCI a respins în cele din urmă propunerea, dar Brown subliniază ce s-a întâmplat ulterior. Compania a înghețat creșterile numărului de acțiuni pe care le-ar fi luat în calcul pentru companiile afectate și a amânat noile adăugiri, pregătind în același timp o revizuire mai amplă.
Regula privind bitcoinul revine sub o altă formă
Șapte luni mai târziu, scrie Brown, MSCI a revenit cu un test mai amplu care nu mai menționa în mod specific bitcoin (BTC) sau activele digitale. În schimb, propunerea din august se concentrează pe faptul dacă o companie dispune de suficiente „active operaționale”. O companie care nu trece de criteriul inițial de 50% se confruntă cu cinci teste financiare suplimentare și, dacă nu este deja componentă a indicelui, poate fi exclusă după ce declanșează patru dintre acestea. Componentele existente beneficiază de o marjă de siguranță și, în general, trebuie să nu îndeplinească criteriile în cadrul a două revizuiri anuale consecutive înainte de a fi eliminate.
Aici Brown vede o problemă fundamentală. Articolul său arată că „activele operaționale” nu reprezintă o categorie standardizată din bilanț conform standardelor contabile GAAP din SUA sau IFRS, ceea ce lasă MSCI să clasifice totul, de la numerar și drepturi minerale până la construcții neterminate, proprietate intelectuală și participații strategice, înainte ca calculele să poată începe.
Brown se concentrează, de asemenea, asupra contabilității bitcoin a Strategy. Compania a raportat pierderi operaționale legate de bitcoin în valoare de 22,8 miliarde de dolari în prima jumătate a anului 2026, comparativ cu 195 de milioane de dolari în celelalte cheltuieli operaționale. Dacă s-ar lua în calcul aceste cifre așa cum au fost raportate de Strategy, susține Brown, unul dintre semnalele de alertă ale MSCI nu ar fi fost declanșat. Documentul de 23 de pagini susține că, pentru a ajunge la rezultatul simulat de MSCI, este necesară o reclasificare analitică pe care consultarea nu o dezvăluie.
Răsturnarea de situație legată de uraniu dezvăluie întreaga poveste
Argumentul lui Brown devine considerabil mai ciudat odată ce bitcoinul iese din peisaj. Eliminările simulate de MSCI includ și Yellow Cake, o companie care deține uraniu fizic. Documentul Bitcoin Policy Institute aplică apoi metodologia propusă altor afaceri cu utilizare intensivă de capital, ilustrând modul în care aceeași logică ar putea afecta companiile care construiesc sateliți sau o mină importantă de litiu din SUA.
Conform unei interpretări plauzibile examinate de Brown, AST Spacemobile ar putea declanșa patru dintre criteriile de alertă ale MSCI și ar putea fi, potențial, exclusă ca nou participant la indice. Lithium Americas reprezintă un exemplu și mai elocvent. Compania construiește proiectul de litiu Thacker Pass în Nevada, iar analiza lui Brown arată că și aceasta ar putea declanșa patru criterii de alertă.
Lithium Americas a raportat active în valoare de 3,54 miliarde de dolari în iunie, inclusiv 2,09 miliarde de dolari în proprietăți miniere, instalații și echipamente. Cu toate acestea, lucrarea lui Brown arată cum o interpretare restrictivă a propunerii MSCI ar putea face ca o mină încă în construcție să pară „neoperativă” tocmai pentru că este costisitoare de construit, nu a început să genereze venituri și depinde în mare măsură de finanțarea externă. Cu alte cuvinte, cu cât proiectul neterminat este mai mare, cu atât imaginea contabilă poate deveni mai ciudată.
Se așteaptă ca MSCI să ia o decizie până la data de 16 octombrie, iar orice modificări adoptate vor fi incluse în revizuirea indicelui din noiembrie, prevăzută pentru 1 decembrie. Articolul lui Brown pornește de la companiile care dețin bitcoin în trezorerie, dar argumentația sa ajunge, în cele din urmă, la o problemă mult mai amplă. Atunci când trilioane de dolari urmăresc mecanic un indice, definiția a ceea ce se consideră a fi o afacere operațională este orice, numai academică nu.

Acest articol a fost tradus din limba engleză cu ajutorul inteligenței artificiale. Versiunea originală în limba engleză este sursa autoritară; traducerile automate pot conține inexactități, în special în terminologia juridică și de reglementare.