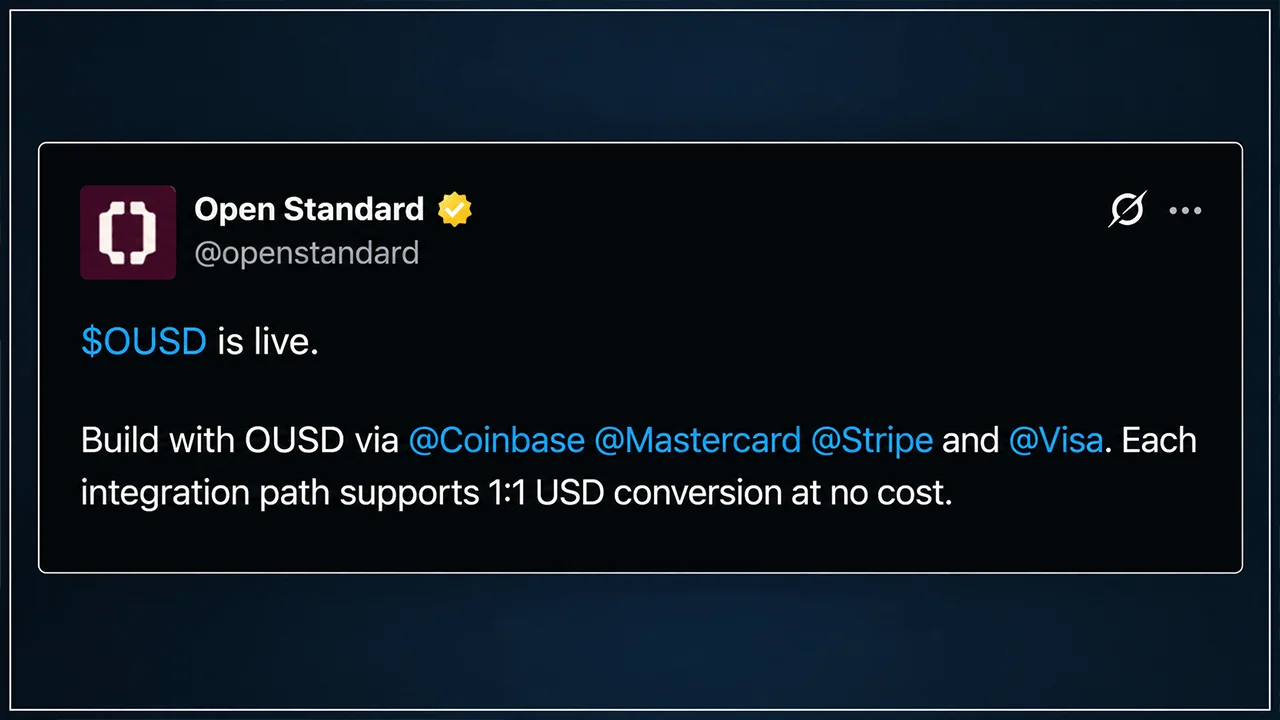
O projeto de stablecoin Open USD (OUSD) foi lançado na quarta-feira com mais de US$ 1 bilhão em liquidez inicial e um time de peso que inclui Coinbase, Mastercard, Shopify, Stripe e Visa. A novidade está no modelo econômico: as empresas podem emitir e resgatar OUSD pelo valor nominal, sem taxas nem limites de volume, enquanto as empresas participantes ficam com a maior parte da receita gerada pelas reservas do token. A stablecoin foi lançada nativamente nas redes Ethereum, Base, Solana e Tempo.
Visa e Mastercard se unem à aposta de US$ 1 bilhão na OUSD, apoiada pela Stripe
ESCRITO POR

PARTILHAR
Pontos principais
- O OUSD foi lançado em 30 de setembro com mais de US$ 1 bilhão comprometido por cinco parceiros fundadores.
- A Tempo registrou mais de US$ 400 milhões em liquidez do OUSD em seu primeiro dia.
- A Open Standard oferece aos parceiros do OUSD rendimento sobre as reservas ao aceitar USDT e USDC.
OUSD, apoiado pela Stripe, chega com US$ 1 bilhão e uma aposta diferente em stablecoins
As stablecoins atreladas a moedas fiduciárias há muito oferecem aos emissores um negócio lucrativo: arrecadar dólares, emitir tokens e obter renda sobre as reservas. A stablecoin open usd (OUSD), da Open Standard, está tentando virar esse esquema de cabeça para baixo. O token atrelado ao dólar americano entrou em operação na quarta-feira com mais de US$ 1 bilhão comprometido pelos parceiros fundadores Coinbase, Mastercard, Shopify, Stripe e Visa.
Empresas que passarem na verificação “conheça sua empresa” podem cunhar ou resgatar o OUSD pelo valor nominal, sem taxas nem limites de volume, enquanto os parceiros recebem a maior parte da renda das reservas. Em outras palavras, o OUSD não está apenas tentando competir com o USDT e o USDC em termos de circulação. Ele está tentando mudar quem é remunerado por colocar esses dólares em circulação.
Uma stablecoin que divide os lucros
A Open Standard revelou o projeto pela primeira vez em 30 de junho, com mais de 140 empresas comprometidas. Até quarta-feira, essa lista havia ultrapassado 200, abrangendo bancos, redes de cartões, empresas de fintech, plataformas de comércio e provedores de infraestrutura de criptomoedas. Coinbase, Mastercard, Shopify, Stripe e Visa detêm participações acionárias iniciais iguais, enquanto grande parte da participação restante está destinada a parceiros que realmente aumentarão a oferta de OUSD e o volume de transações nos próximos anos.
O mecanismo é bastante simples. O OUSD é lastreado na proporção de 1:1 por dólares americanos, com reservas mantidas em instituições financeiras como Blackrock, Lead Bank e BNY. A Bridge, que a Stripe comprou por US$ 1,1 bilhão em 2024, emite o token e publica atestados mensais das reservas. A Open Standard retém uma pequena taxa de administração, enquanto os parceiros recebem o restante do rendimento das reservas. Isso inverte um modelo de negócios familiar de stablecoins, no qual o emissor normalmente fica com a receita gerada pelo fluxo de caixa.
“Queremos ser a stablecoin mais útil, da mesma forma que o dólar americano é útil. Todas as outras stablecoins estão criando um fundo. Nós estamos criando dinheiro”, disse o CEO Zach Abrams.
Quatro cadeias, sem cópias em pontes
A OUSD entrou em operação nativamente em redes de blockchain como a Ethereum, a rede Layer 2 Base (incubada pela Coinbase), a Solana e a Tempo (alinhada com a Stripe), o que significa que não há um único token original com cópias interconectadas espalhadas por aí. Cada rede recebe uma versão nativa. O acesso ocorre inicialmente por meio do Stripe, da BVNK (de propriedade da Mastercard) e da Visa Stablecoin Platform, enquanto o suporte da Coinbase começa em 1º de outubro. Coinbase, Kraken e Uniswap são as primeiras plataformas de câmbio.
A Tempo apresentou o primeiro número impressionante. A rede registrou mais de US$ 400 milhões em liquidez do OUSD logo no primeiro dia, e o diretor de negócios da Tempo, Dan Romero, explicou que a rede tem como meta atingir cerca de US$ 1 bilhão em poucos meses. A Aave Labs também apresentou uma proposta para adicionar o OUSD como um ativo de oferta e empréstimo no Aave V3 Core e no V4 Core Hub, embora inicialmente não como garantia.
Os pesos pesados já estão à mesa
A lista de parceiros parece menos uma lista de startups de criptomoedas e mais uma convenção de pagamentos. Visa, Mastercard, American Express, Discover, Blackrock, BNY, Standard Chartered, U.S. Bank, Google, Shopify, Coinbase, Ripple, Western Union e outras empresas estão envolvidas. O UBS e a japonesa SBI Holdings aderiram posteriormente. Notavelmente, a Circle, emissora do USDC, não é parceira.
Will Gaybrick, da Stripe, afirmou que o OUSD se tornará a stablecoin padrão da Stripe para empresas, enquanto executivos da Visa, Mastercard e Coinbase enfatizaram que continuam comprometidos em oferecer suporte a várias moedas, em vez de substituir o USDC.
Embora as ações da Circle tenham sofrido uma queda inicial quando a Open Standard revelou o projeto pela primeira vez, hoje a notícia não causou grande impacto nas ações da emissora do USDC. No entanto, as ações da CRCL, negociadas na Bolsa de Valores de Nova York (NYSE), registraram queda de 10% nos últimos cinco pregões e de cerca de 38% nos últimos 12 meses. O pregão desta quarta-feira mostrou as ações da CRCL com ligeira queda ao meio-dia.
A pergunta de um bilhão de dólares
Apesar de todos os nomes de peso, a Open Standard não escapa do velho problema das stablecoins. A distribuição é tudo. A Bridge mantém os poderes de atualização, pausa, congelamento e lista de permissões, enquanto as cinco empresas fundadoras controlam a participação acionária inicial. Os parceiros também devem atingir limites de atividade não divulgados para conquistar participação acionária.
E o USDT e o USDC já possuem algo que o OUSD não consegue criar da noite para o dia: liquidez consolidada nas principais plataformas de negociação. Os recém-chegados colocaram uma quantia considerável na mesa, mas US$ 1 bilhão em compromissos e US$ 400 milhões na Tempo agora precisam se transformar em circulação efetiva. Chegou uma stablecoin respaldada por alguns dos maiores nomes do setor de pagamentos. O interessante será ver se essas empresas e seus clientes realmente a utilizarão.

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.