As cooperativas de crédito envolvidas com stablecoins podem ter que preencher 26 novos campos de informação exigidos pelo governo federal, abrangendo custódia, exposição ao emissor e seus próprios ativos. A proposta visa uma supervisão mais detalhada à medida que as instituições comunitárias exploram serviços relacionados ao dólar digital.
Cooperativas de crédito podem ter que relatar 26 novos campos sobre stablecoins
ESCRITO POR
PARTILHAR
Pontos principais
- Os serviços de custódia representam 17 dos 26 campos de relatório propostos.
- A NCUA prevê a data de 31 de março de 2027 para a implementação da obrigatoriedade de relatórios.
- A estimativa de carga de trabalho de 47 horas abrange o relatório financeiro trimestral completo.
Custódia e participações em stablecoins enfrentam supervisão mais rigorosa
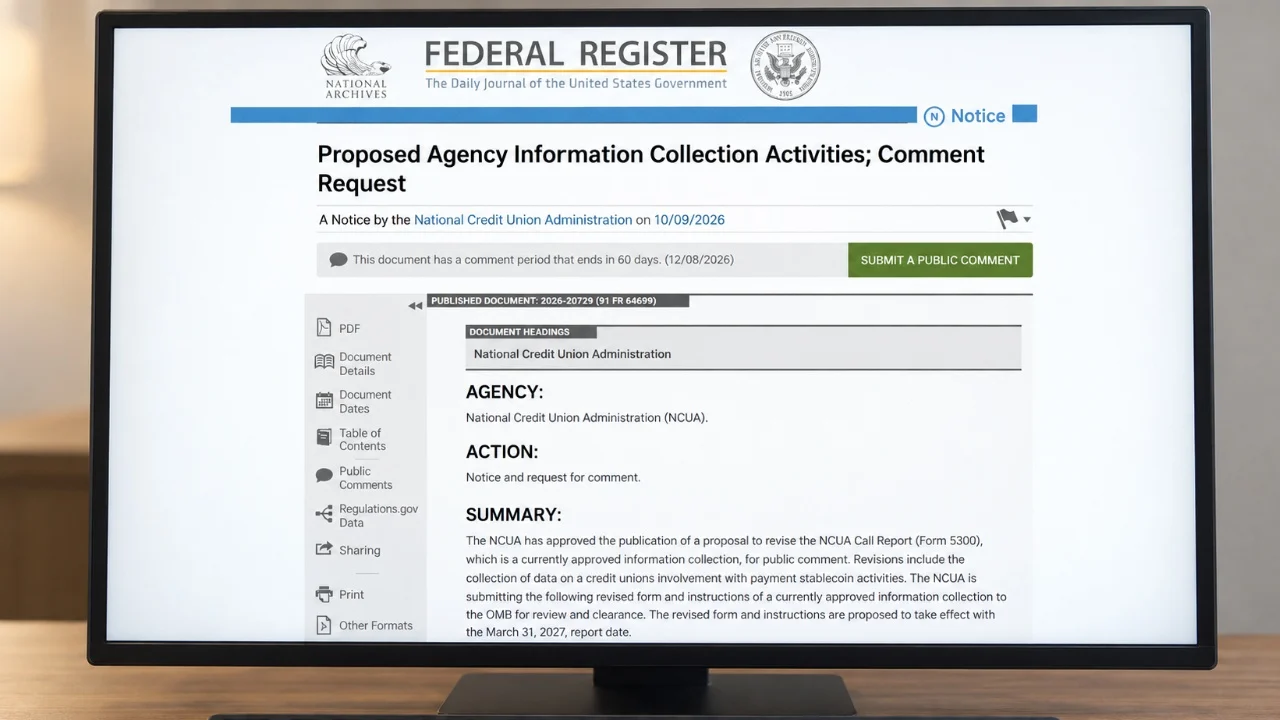
As cooperativas de crédito com seguro federal podem ter que divulgar mais informações sobre seus negócios com stablecoins por meio de 26 adições propostas aos relatórios financeiros trimestrais. A Administração Nacional das Cooperativas de Crédito (NCUA), que supervisiona as cooperativas de crédito federais e administra seu fundo federal de seguro de participações, publicou sua proposta de relatórios sobre stablecoins em 9 de outubro. Essas instituições financeiras de propriedade dos associados enviam dados financeiros e estatísticos trimestrais por meio do Formulário 5300 (Call Report).
O Anexo J proposto, uma seção dedicada às atividades relacionadas a stablecoins de pagamento, acrescentaria 26 campos de dados ao formulário de relatório trimestral. Cada campo solicitaria uma informação específica sobre as atividades da instituição. Oito dizem respeito a ativos de reserva protegidos para emissores terceirizados autorizados; nove tratam da custódia e do controle de chaves criptográficas, as credenciais utilizadas para acessar ativos digitais. Cinco abrangem a exposição financeira a emissores, e quatro rastreiam as stablecoins de pagamento mantidas no balanço patrimonial da instituição.
As categorias separam os ativos mantidos em custódia para terceiros dos interesses financeiros expostos ao risco do emissor e das próprias participações das instituições. As reservas garantem os tokens em circulação, enquanto o resgate permite que os detentores os troquem por seu valor monetário subjacente. As stablecoins são projetadas para acompanhar um ativo de referência, geralmente o dólar americano, sendo que a qualidade das reservas e os acordos de resgate influenciam sua capacidade de manter esse valor.
Serviços de dólar digital trazem novas propostas de supervisão
A ampliação dos requisitos de prestação de contas segue o trabalho da NCUA no âmbito da Lei GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), a lei federal sobre stablecoins para pagamentos. Em 15 de maio, a agência propôs normas operacionais e de gestão de risco para emissores licenciados. O presidente Kyle Hauptman enfatizou o alinhamento com as normas propostas para subsidiárias bancárias.
Parcerias comerciais estão criando caminhos potenciais para que instituições menores ofereçam serviços de dólar digital paralelamente a essas iniciativas regulatórias. Um acordo firmado em 10 de setembro entre a corretora de criptomoedas Coinbase (Nasdaq: COIN) e a provedora de infraestrutura de pagamentos Moov conectaria a infraestrutura de stablecoins da Coinbase à plataforma de pagamentos da Moov, cuja base de clientes inclui mais de 1.000 bancos comunitários e cooperativas de crédito. A integração foi projetada para dar suporte a pagamentos, liquidação, custódia e financiamento.
Para emissores afiliados a bancos, a Corporação Federal de Seguro de Depósitos (FDIC) aprovou, em 7 de abril, as propostas de requisitos de reserva e resgate. Essas disposições incluíam lastro de um para um com ativos elegíveis e uma exigência geral de atender aos resgates em até dois dias úteis.
Uma ação separada da FDIC, em 22 de maio, avançou com as normas propostas contra lavagem de dinheiro e sanções. Essa medida abordou programas de conformidade, obrigações de prestação de contas e supervisão para emissores sob sua jurisdição.
Prazo de 8 de dezembro definido para comentários sobre a carga de relatórios
A coleta de informações proposta abrange cerca de 4.224 cooperativas de crédito seguradas pelo governo federal e 794.112 horas anuais de prestação de contas. Sua carga média de 47 horas por resposta trimestral se aplica ao Relatório de Chamada (Call Report) completo. A NCUA atribui a estimativa mais elevada aos comentários do público sobre a coleta de dados e afirma que as revisões relativas às stablecoins não afetariam significativamente as estimativas de carga existentes.
Os campos adicionais apoiariam a supervisão remota, permitindo que os auditores avaliem as atividades por meio dos dados enviados. A maioria das informações do Relatório de Chamada é de domínio público, com exceção de itens confidenciais. O formulário revisado e as instruções permanecem sujeitos à análise e aprovação do Escritório de Gestão e Orçamento. O órgão federal analisa os requisitos de coleta de informações das agências.
A NCUA busca contribuições do público sobre a utilidade das informações, a precisão das estimativas de carga administrativa e formas de reduzir o trabalho de prestação de contas por meio da automação ou de outras tecnologias. Os comentários recebidos até 8 de dezembro se tornarão registros públicos e acompanharão o pedido de aprovação da agência.

A equipe da minoria da Comissão de Assuntos Bancários do Senado afirma que a Lei de Clareza do Mercado de Ativos Digitais não atende a cinco padrões mínimos, o que pode deixar os fundos de pensão vulneráveis e
Leia agora: A Lei CLARITY deixa cinco brechas, desde a previdência até os US$ 1,4 bilhão de Trump em criptomoedas

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.