Um artigo do Banco de Compensações Internacionais (BIS), uma organização de bancos centrais, retoma alegações antigas e repetidamente refutadas sobre o bitcoin — mas concorda com Michael Saylor, da Strategy, de que ele não está funcionando como moeda de uso cotidiano. Ambos chegam a essa conclusão, mas por razões opostas.
Documento do BIS mostra visão superficial do Bitcoin, mas concorda com Saylor
ESCRITO POR

PARTILHAR
Pontos principais
- O BIS argumenta que o bitcoin não pode funcionar como moeda de uso cotidiano porque carece das estruturas de crédito e dos mecanismos públicos de apoio que sustentam a moeda fiduciária.
- Michael Saylor concorda que, por enquanto, o bitcoin é mais adequado como capital do que como moeda, defendendo produtos de crédito baseados no BTC.
- Ambos consideram o crédito essencial, mas discordam sobre se as instituições públicas ou as estruturas financeiras privadas devem apoiá-lo.
Em “Money and the Architecture of Trust” (Dinheiro e a Arquitetura da Confiança), publicado neste mês, Iñaki Aldasoro, economista do BIS, usa um meme com um cachorro que quer “apenas dinheiro”, e não promissórias, para descrever a mentalidade por trás do ouro e do bitcoin.
O meme faz referência a Luca Pacioli, o matemático italiano a quem se atribui o primeiro tratamento sistemático publicado sobre a contabilidade por partidas dobradas no século XV.

“O cachorro quer um ativo que não seja passivo de ninguém, porque ele não confia. Ele quer ouro. Ele quer bitcoin. Mas não pode ter dinheiro sem confiança, porque dinheiro sem confiança é uma contradição em termos”, escreveu Aldasoro.
A Ideia do Capital
Ele argumenta que o dinheiro é um meio de liquidação que extingue uma obrigação quando a liquidação vence, enquanto o crédito é uma promessa de pagamento.
O economista define o ouro como “não uma alternativa monetária, mas um protesto monetário” e afirma que o bitcoin “compartilha desse impulso e acrescenta um verniz tecnológico”.
O autor do artigo também critica a oferta fixa do Bitcoin como “insensível a qualquer situação concebível no mundo”, uma afirmação que continua sendo refutada pelos defensores do Bitcoin. Ele também aponta as duas tentativas fracassadas de introduzir o BTC como moeda corrente em El Salvador e na República Centro-Africana.
Enquanto isso, o evangelista do bitcoin e cofundador da Strategy, Michael Saylor, vem defendendo há anos que o BTC não é uma moeda, mas capital — e sua empresa acumulou cerca de US$ 71 bilhões desse ativo com essa convicção em mente.
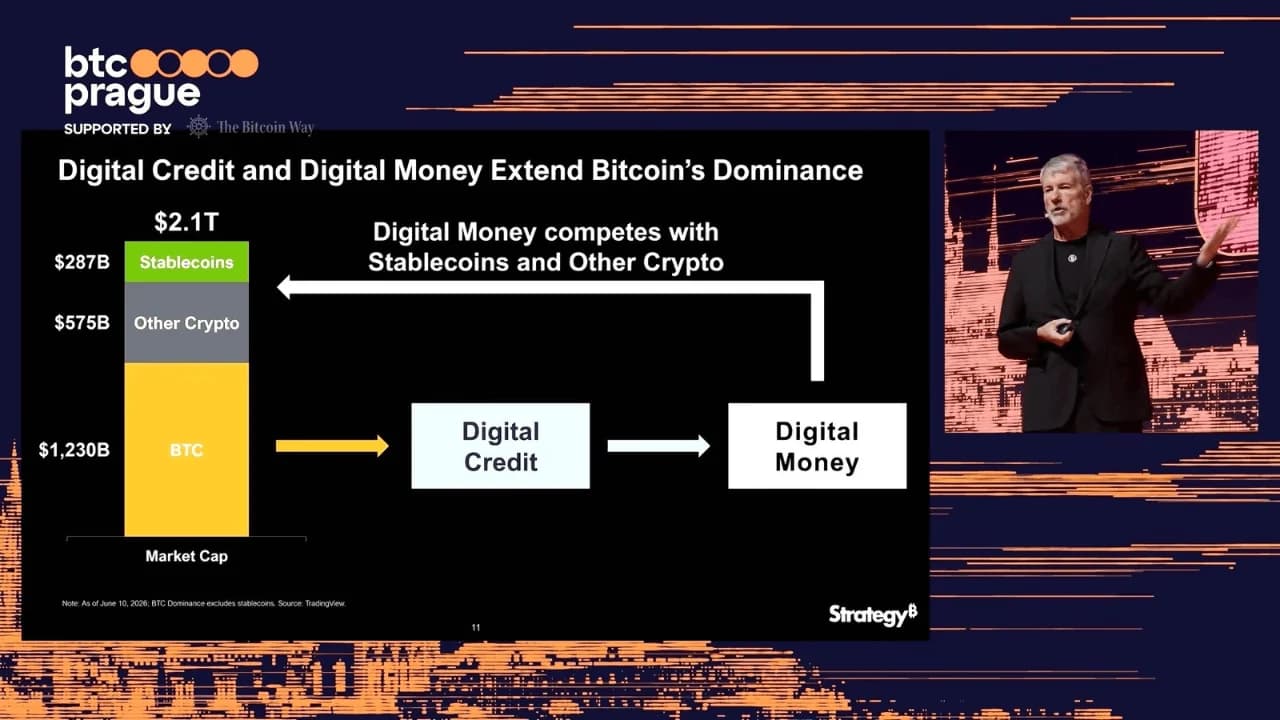
“O capital digital é a base para o patrimônio digital e o crédito digital”, afirmou ele recentemente. Em junho, Saylor defendeu o “dinheiro digital”: um produto atrelado ao dólar e que gera rendimento, construído a partir do que ele chama de crédito lastreado em bitcoin mais equivalentes em dinheiro fiduciário, que poderia funcionar como meio de troca. Em resumo, você pagaria com dinheiro digital, não com BTC.
“Isso não é uma rejeição ao Bitcoin. É uma ponte entre o mundo fiduciário e o mundo do Bitcoin”, escreveu Saylor em junho. A Strategy já comercializa esses produtos de crédito, incluindo as ações preferenciais STRC, que pagam rendimentos. No entanto, elas não são garantidas pelos bitcoins da Strategy, e seus dividendos provêm da própria empresa.
“Superestrutura de crédito” do Bitcoin
Tanto Aldasoro quanto Saylor parecem descrever a mesma estrutura: um ativo escasso que não é passivo de ninguém na base, com crédito na parte superior. Ao escrever sobre o ouro, Aldasoro afirma que, nesse sistema, “a liquidação é feita em uma superestrutura de crédito, com o metal servindo de âncora, em vez de circular”. Ele aplica isso apenas ao ouro, enquanto Saylor aplica ao bitcoin.
“O ouro tornou-se mais útil quando bancos, mercados de capitais, instrumentos de crédito e sistemas de liquidação se desenvolveram em torno dele”, disse o presidente executivo da Strategy em julho.
Ambos também concordam que o dólar, ou a moeda fiduciária em geral, continua sendo a referência — a unidade de conta. No entanto, Saylor acrescenta que o bitcoin “ainda não é a unidade de conta para a maior parte do mundo”.
Além disso, Aldasoro e Saylor alertam sobre a “instabilidade inerente ao crédito”, já que as pessoas tendem a criar mais direitos sobre, por exemplo, BTC ou ouro do que a quantidade real de BTC ou ouro existente.
Em ambos os casos, essa “superestrutura de crédito” do BTC está cada vez mais tomando forma. Conforme noticiado pelo Bitcoin.com News, o analista da TD Cowen, Lance Vitanza, escreveu recentemente que a discussão está “indo além da posse de bitcoins e se voltando para o ecossistema que está sendo construído em torno dela”.
Padrões duplos para o Bitcoin versus o dólar americano
A narrativa de Saylor de que o bitcoin é “capital, não moeda” tem atraído críticas de adeptos do bitcoin que argumentam que o BTC é dinheiro para o dia a dia. O artigo do BIS, no entanto, parece aplicar um duplo padrão ao bitcoin e à moeda fiduciária.
Por exemplo, Aldasoro escreve que o “valor do bitcoin repousa inteiramente na expectativa de que outros o valorizem”. No entanto, segundo sua própria definição, todo dinheiro é “sustentado por uma expectativa compartilhada” de que será aceito amanhã. No caso da moeda fiduciária, argumenta Aldasoro, essa expectativa está “fundamentada em instituições”, como o banco central e o governo.
Aldasoro também sustenta que a confiança em grande escala precisa de garantias públicas. No entanto, o próprio artigo argumenta que o dinheiro surge no setor privado e recebe o reconhecimento oficial por último, o que enfraquece o argumento de que as experiências fracassadas do bitcoin como moeda de curso legal provam que ele não pode funcionar como dinheiro.
Citando o white paper do Bitcoin, Aldasoro também conclui que “dinheiro sem confiança é uma contradição”, mas admite imediatamente que o design do bitcoin elimina “a confiança em um emissor, e não a confiança em si”, como o white paper também afirma: “… sem a necessidade de um terceiro de confiança”.
De qualquer forma, o bitcoin ainda é usado e visto muito mais como um ativo do que como um meio de pagamento, embora seu uso como moeda esteja crescendo. A camada de crédito construída sobre criptomoedas já falhou antes: as instituições de crédito Celsius e BlockFi e a corretora FTX entraram em colapso em 2022, sem qualquer mecanismo de proteção por trás delas.
Ao falar na BTC Prague deste ano sobre empresas de bitcoin que faliram em geral, Saylor disse que algumas “provavelmente tinham práticas financeiras inadequadas” e “talvez estivessem sobreendividadas”.
As razões opostas
O economista do BIS e o cofundador da Strategy concordam, portanto, que o bitcoin não está funcionando como moeda para o dia a dia, mas por razões opostas.
Saylor argumenta que o bitcoin não deveria ser moeda para o dia a dia porque é valioso demais para ser gasto. Aldasoro, por sua vez, argumenta que o BTC não pode servir a esse propósito porque é deficiente: não é uma nota promissória de ninguém, sua oferta não pode mudar e não há um credor de última instância por trás dele.
O autor do BIS também argumenta que o crédito é a forma como o dinheiro realmente funciona. Saylor, por sua vez, busca reformular o bitcoin para investidores que buscam um ativo menos volátil.
Eles também divergem sobre o que protege o sistema em uma crise. No artigo do BIS, são os mecanismos públicos de proteção: o banco central fornece dinheiro quando ninguém mais o faz, enquanto o seguro de depósitos e o apoio governamental distribuem o risco. Na estrutura da Strategy, Saylor afirma que os acionistas são a “tranche júnior” que “absorve a volatilidade”, sem nenhum apoio público por trás deles.
“O bitcoin aspira ser dinheiro sem a arquitetura que faz o dinheiro funcionar”, escreveu Aldasoro.
“Um ativo com 40% de volatilidade é perfeito para alguns investidores e inadequado para outros. A resposta não é mudar o Bitcoin. A resposta é criar produtos baseados no Bitcoin que atendam às necessidades de cada grupo de capital”, argumentou Saylor em junho. Em outubro, ele propôs uma stablecoin lastreada em BTC que pagaria até 8% de rendimento.
O que será do Bitcoin depois de amanhã?
Enquanto isso, a tecnologia do Bitcoin, as soluções relacionadas e sua adoção continuam a evoluir, mesmo com ambos os lados discutindo de suas respectivas torres de marfim.
“O mundo não precisa que todo mundo precifique o café em sats amanhã”, disse Saylor em junho, deixando em aberto a questão do que virá a seguir.
O Banco de Compensações Internacionais publicou recentemente uma pesquisa sobre o XRP Ledger que levanta dúvidas quanto à sua seleção e ao papel da Ripple.
Leia agora: A Ripple não faz mais parte do Grupo de Trabalho sobre Pagamentos Transfronteiriços do BIS

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.