A mais recente mudança de rumo de Vitalik Buterin sobre como o Ethereum deve ser avaliado pode deixar os investidores tradicionais de Wall Street confusos. A narrativa está mudando mais uma vez e, desta vez, coloca o ETH no território em que o argumento do Bitcoin no setor financeiro tradicional (TradFi) é mais forte: o de ser uma reserva de valor. Isso faz com que as duas redes de blockchain mais valiosas disputem o mesmo capital.
Buterin complica abordagem da Ethereum a Wall Street ao mirar no Bitcoin
ESCRITO POR
PARTILHAR
Principais conclusões
- Os defensores do Ethereum estão cada vez mais posicionando a ETH como uma reserva de valor, desafiando diretamente a narrativa do Bitcoin como “ouro digital”.
- A mudança na narrativa do Ethereum — de “dinheiro ultrassônico” para “petróleo digital” e agora para uma “reserva de valor programável” — corre o risco de confundir Wall Street sobre o que a ETH realmente representa.
- Mesmo dentro da comunidade do Ethereum, não há um consenso claro sobre o papel monetário do ETH, enquanto o setor ainda carece de uma definição universalmente aceita do que torna um ativo uma reserva de valor.
No início desta semana, o cofundador do Ethereum, Vitalik Buterin, afirmou que valorizar a ETH como um token que queima taxas “nunca foi tão forte quanto parecia” e que ela deveria, em vez disso, ser valorizada como uma reserva de valor (SoV).
Segundo Buterin, otimizar o Ethereum como reserva de valor “está alinhado com a descentralização e o CROPS”, ou seja, resistência à censura e à captura, código aberto, privacidade e segurança.
Narrativas atualizadas sobre o Ethereum
Embora a narrativa de que “o ETH é uma reserva de valor” já exista há anos, torná-la mainstream agora seguiria a campanha fracassada do “dinheiro ultrassônico” e tentativas anteriores de enquadrar o ativo como “petróleo digital”, ao lado do “ouro digital” do bitcoin.
Embora as reações a essa mudança tenham sido mistas até mesmo entre os adeptos do Ethereum, os líderes das empresas de tesouraria de ETH comemoraram a mudança. O presidente da Bitmine, Tom Lee, cuja empresa detém cerca de 6 milhões de ETH, chamou os comentários de Buterin sobre a reserva de valor de “uma mudança radical” que valida a estratégia da empresa. Joseph Lubin, que controla a Consensys e preside a empresa de tesouraria de ETH Sharplink, argumentou que, embora “o ouro e o BTC sejam moedas de alto poder de compra e excelentes reservas de valor, a ETH vai além”.
Enquanto isso, a Etherealize — fundada depois que Buterin e a Fundação Ethereum concederam ao cofundador Vivek Raman uma bolsa até 2024 para convencer os executivos de Wall Street dos méritos do Ethereum — compartilhou uma postagem sobre o ETH ser uma reserva de valor programável. Raman retuitou a postagem de Buterin, mas não participou da discussão.
A empresa já vem promovendo a narrativa da ETH como reserva de valor para Wall Street. Em janeiro de 2025, posicionou a ETH como “um complemento diversificado ao Bitcoin”, pois é “uma reserva de valor com fluxo de caixa”, enquanto a Etherealize também comparou a ETH ao petróleo. Em abril de 2026, a Etherealize basicamente argumentou que a ETH poderia substituir o bitcoin ao capturar o prêmio monetário combinado do ouro e do BTC.
Portanto, agora, se a ênfase de Buterin no aspecto de “reserva de valor” da ETH ganhar força, Wall Street talvez precise atualizar sua compreensão desse ativo de acordo com a explicação de Buterin. Se ficarem convencidos, talvez também precisem reavaliar suas posições em BTC.
O Número Está em Baixa
De qualquer forma, embora cada apresentação da Etherealize fizesse afirmações cada vez mais ambiciosas sobre a ETH, o preço atingiu brevemente um recorde de cerca de US$ 4.946 em agosto de 2025, mas agora é negociado cerca de 58% abaixo desse pico.
Se os fluxos para os fundos negociados em bolsa (ETFs) de ETH indicam o interesse de Wall Street no ether como ativo, esses fluxos, medidos em dólares americanos, vêm apresentando tendência de queda desde outubro de 2025, assim como os fluxos para os ETFs de bitcoin. No mesmo período, os fluxos acumulados para os ETFs de ETH caíram 23%, em comparação com um declínio de 12% para os ETFs de BTC.
A queda nos preços de ambos os ativos também afetou esses fluxos: no momento da redação deste artigo, o BTC registrava uma queda de 30% no último ano, enquanto o ETH apresentava uma queda de 41%.
Buterin rejeitou argumentos anteriores
Wall Street pode ficar perplexa não apenas por causa de mais uma atualização da narrativa, mas também pelo raciocínio por trás dela. A Etherealize e Buterin parecem ter chegado a conclusões semelhantes por motivos um tanto diferentes.
Por exemplo, enquanto a Etherealize alegava que a queima de taxas transfere valor de todas as atividades da Ethereum para a ETH e que a ETH é “potencialmente deflacionária”, Buterin agora minimiza a importância dessas queimas. O raciocínio de Buterin também enfraquece a resposta da Etherealize a um argumento apresentado pelo bitcoiner John Pfeffer em 2017: que remunerar os participantes do staking com novas emissões transfere valor dos detentores que não participam do staking para aqueles que participam.
No início deste ano, a Etherealize rejeitou a objeção de que o rendimento do staking seria apenas inflação, argumentando que a queima compensa a emissão e que uma parte significativa do rendimento provém das taxas de transação. Se a queima permanecer pequena e as taxas se mostrarem pouco confiáveis, como Buterin afirma agora, então a maior parte do rendimento do staking provém de novas emissões, confirmando o argumento de Pfeffer. Isso afeta negativamente os detentores que não participam do staking, mas beneficia empresas de tesouraria como a Bitmine, que mantém cerca de 84% de seus ETH em staking. Até segunda-feira, a empresa informou que espera obter US$ 309 milhões em ETH anualmente com os rendimentos atuais.
Além disso, a Etherealize criticou o Bitcoin, afirmando que ele “optou pela ossificação porque valoriza a estabilidade de curto prazo mais do que a viabilidade de longo prazo”. Buterin agora defende “pelo menos uma ossificação parcial” também no Ethereum, assim que seu núcleo estiver concluído.
O que é uma reserva de valor? Não há uma resposta única
Em ambos os casos, um dos maiores desafios para os defensores da narrativa da “reserva de valor”, tanto no campo do Bitcoin quanto no do Ethereum, é que “reserva de valor” não possui uma definição universalmente aceita, e muitos ativos considerados reservas de valor já fracassaram. Por exemplo, não há consenso sobre por quanto tempo um ativo deve manter seu valor ou até que ponto ele pode desvalorizar e ainda ser considerado uma reserva de valor.
Segundo Buterin, “a primeira e mais importante métrica relacionada à reserva de valor” é “sobreviver”. Ele cita outras métricas, mas a sobrevivência por si só pode não ser muito encorajadora para quem busca proteger seu capital: o mercado de criptomoedas está repleto de altcoins que despencaram mais de 90% e continuaram a “sobreviver” por anos.
Olhando para a história, o wampum perdeu seu valor no século XVII depois que as pessoas descobriram uma maneira de produzi-lo mais barato. A prata também enfrentou seus problemas quando seu uso na cunhagem de moedas foi suspenso, e os EUA a desmonetizaram no século XIX. Hoje, tanto os adeptos da Ethereum quanto alguns adeptos do bitcoin usam a prata como analogia ao discutir esse ativo concorrente, já que todos almejam o título de “ouro digital”.
Historicamente, porém, essa pode não ser a melhor analogia, já que o ouro também passou por quedas de dois dígitos que se estenderam por várias décadas. Enquanto isso, como o “ouro digital” é hoje associado principalmente ao bitcoin, esse ativo também é conhecido por sua volatilidade acentuada, embora em declínio.
O Conflito entre Duas Histórias Quase Idênticas
Portanto, se os ethereanos mais influentes começarem a promover a narrativa de que “o ETH é SoV”, isso poderá se tornar uma batalha difícil para conquistar os investidores tradicionais de Wall Street:
- Tentativas anteriores do Ethereum de se diferenciar do Bitcoin aparentemente não surtiram o efeito esperado.
- O Ethereum pode agora estar entrando na narrativa de reserva de valor, um espaço dominado pelo Bitcoin entre os ativos criptográficos.
- Cerca de metade dos argumentos que Buterin cita para o ETH como SoV (sobrevivência, mudança lenta, pouca política de protocolo, fácil autocustódia e operação de um nó em hardware modesto) já são atribuídos ao BTC.
- Embora tanto o campo do Ethereum quanto o do Bitcoin tenham continuado mudando seus argumentos para atrair investidores, a narrativa do Bitcoin como reserva de valor permaneceu dominante.
Outra tentativa de aprimorar a narrativa do Bitcoin
Alguns líderes de opinião do Ethereum afirmam agora que essa blockchain possui todos os principais benefícios do Bitcoin e acrescenta algo a mais. Por exemplo, uma atualização na abordagem de Buterin descreveu a ETH como “uma reserva de valor programável”. Isso ecoa a campanha “ultrasound money”, que, de forma semelhante, tomou emprestada a narrativa de “moeda sólida” do Bitcoin e tentou provar que a ETH era uma moeda ainda melhor. Não deu certo.
Até mesmo um dos principais influenciadores do Ethereum, o cofundador da Bankless, David Hoffman, vendeu todo o seu ETH em maio de 2026. Ele escreveu que a tese de que “o ETH é dinheiro” havia se esgotado, e não fracassado, e que continuava otimista em relação à rede, mas observou que acredita que “apenas uma parcela marginal desse sucesso se refletirá no ETH”.
Reagindo à postagem de Buterin, Hoffman disse: “O momento em que tudo isso está acontecendo dá a impressão de que vem de uma posição de fraqueza, não de força”. Na mesma discussão, ele também acrescentou: “Minha opinião é que o universo/[context]/ambiente em que vivemos não é adequado para permitir que a ETH, como ativo, prospere.”
Ele também acrescentou uma observação mais otimista: “O melhor caminho para o Ethereum [is] a seguir. Se você está passando pelo inferno, continue em frente.”
Mais simples, mas mais complicado
Por um lado, a sugestão de Buterin de valorizar a ETH como um SoV torna o argumento mais simples e claro. No entanto, o contexto — suas semelhanças com o bitcoin e as constantes mudanças na narrativa — pode tornar tudo mais complicado.
Por enquanto, o Bitcoin aparentemente ainda detém o título de SoV entre os ativos criptográficos para a maioria dos investidores. Provavelmente, apenas uma minoria examinará cada rede mais de perto, tentando entender o quão descentralizadas elas realmente são, o quão bem preparadas estão para a criptografia pós-quântica, qual tem o melhor modelo de segurança, suas diferenças técnicas e capacidades, os desafios de adoção e os desenvolvimentos em andamento para ambos os ecossistemas.
Como mostra a história, não há consenso universal sobre nenhum desses aspectos. Isso deixa os investidores com suas crenças, em vez de argumentos incontestáveis para investir em qualquer um dos ativos.
3x SoV vs. 5,7x SoV
Em seu artigo de dezembro de 2017, “A visão de um investidor (institucional) sobre criptoativos”, John Pfeffer argumentou que havia uma “possibilidade de que a ETH substituísse o bitcoin e se tornasse a reserva de valor monetária não soberana dominante simplesmente com base em méritos puros de reserva de valor”, mas que “um observador objetivo atribuiria ao bitcoin chances significativamente maiores do que à ETH de se tornar tal reserva de valor”.
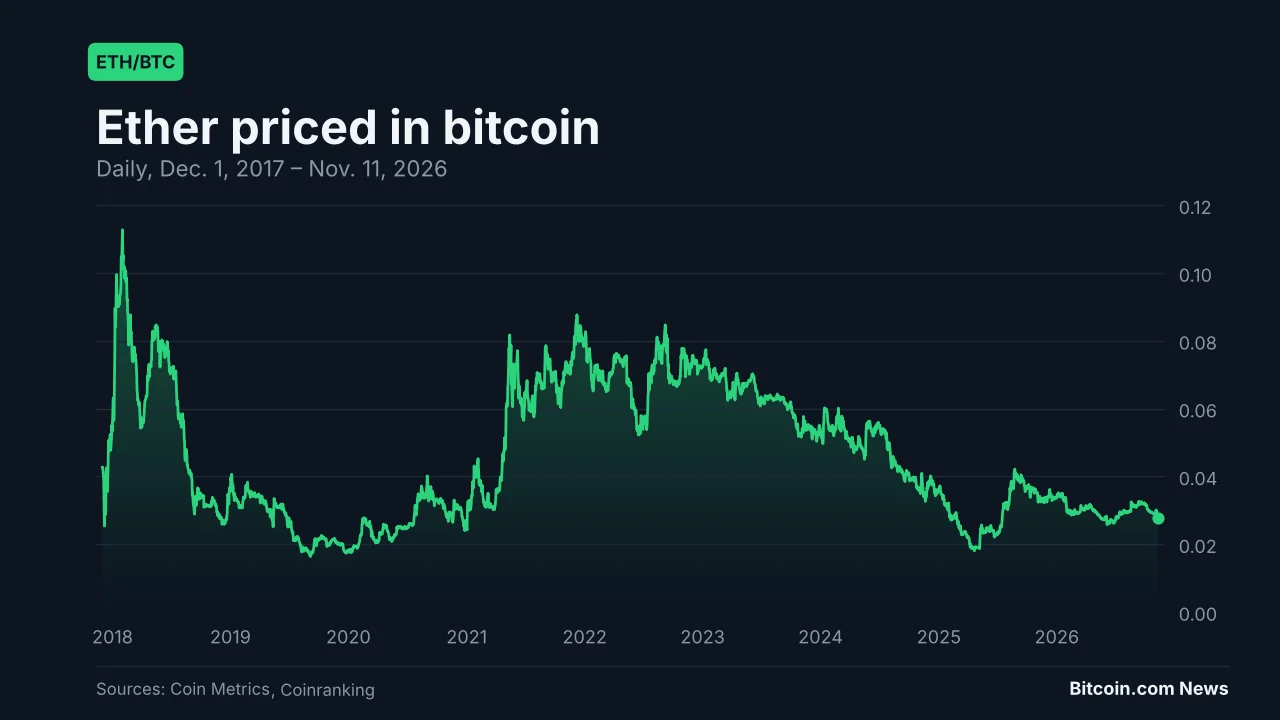
Agora, nove anos depois, o BTC preservou e aumentou seu valor melhor do que o ETH. Com base nos preços citados por Pfeffer no artigo — cerca de US$ 13.000 por bitcoin e US$ 700 por ether —, o bitcoin valorizou cerca de 5,7 vezes, enquanto o ether valorizou menos de 3 vezes. Em ambos os casos, o jogo das narrativas ainda continua.
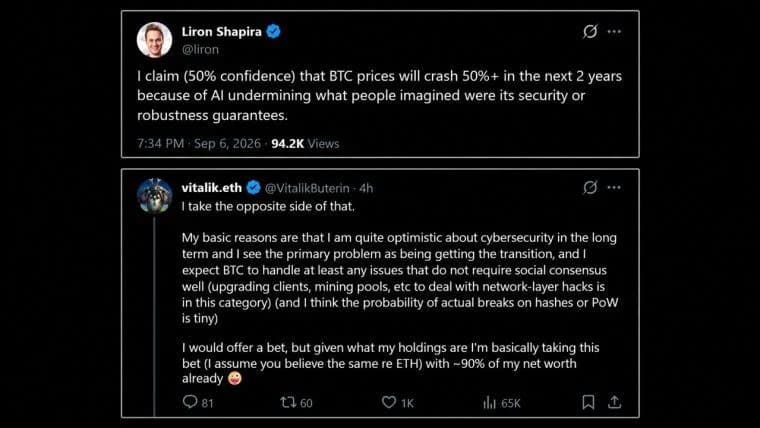
Vitalik Buterin diz que está adotando “o lado oposto” ao apelo de Liron Shapira de que a IA reduza o preço do bitcoin em 50% em dois anos, com 90% de seu patrimônio líquido.
Leia agora: Vitalik, do Ethereum, aposta 90% de seu patrimônio líquido contra uma queda do Bitcoin causada por IA

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.
Sobre o autor
ESCRITO PORLinas KmieliauskasAuthor, manager
Linas Kmieliauskas é um profissional veterano da mídia jornalística com mais de 25 anos de experiência.