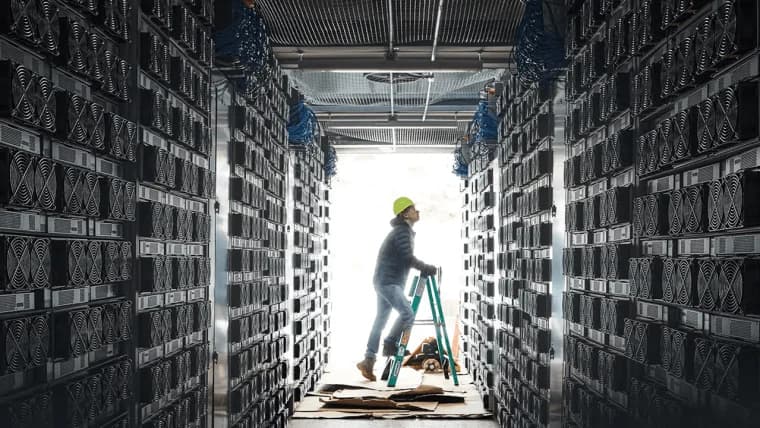
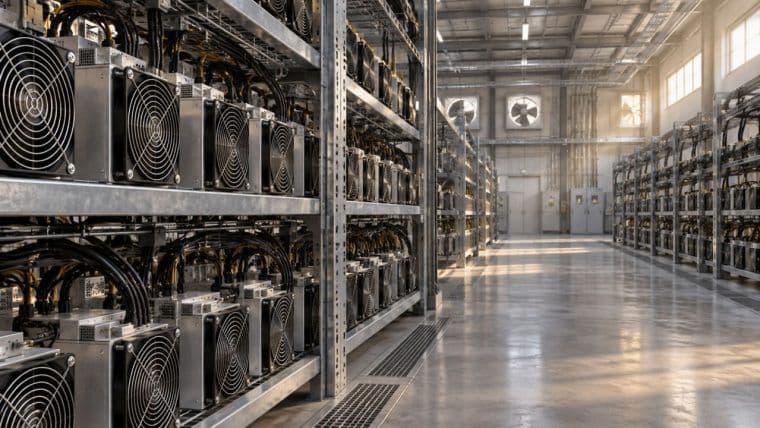
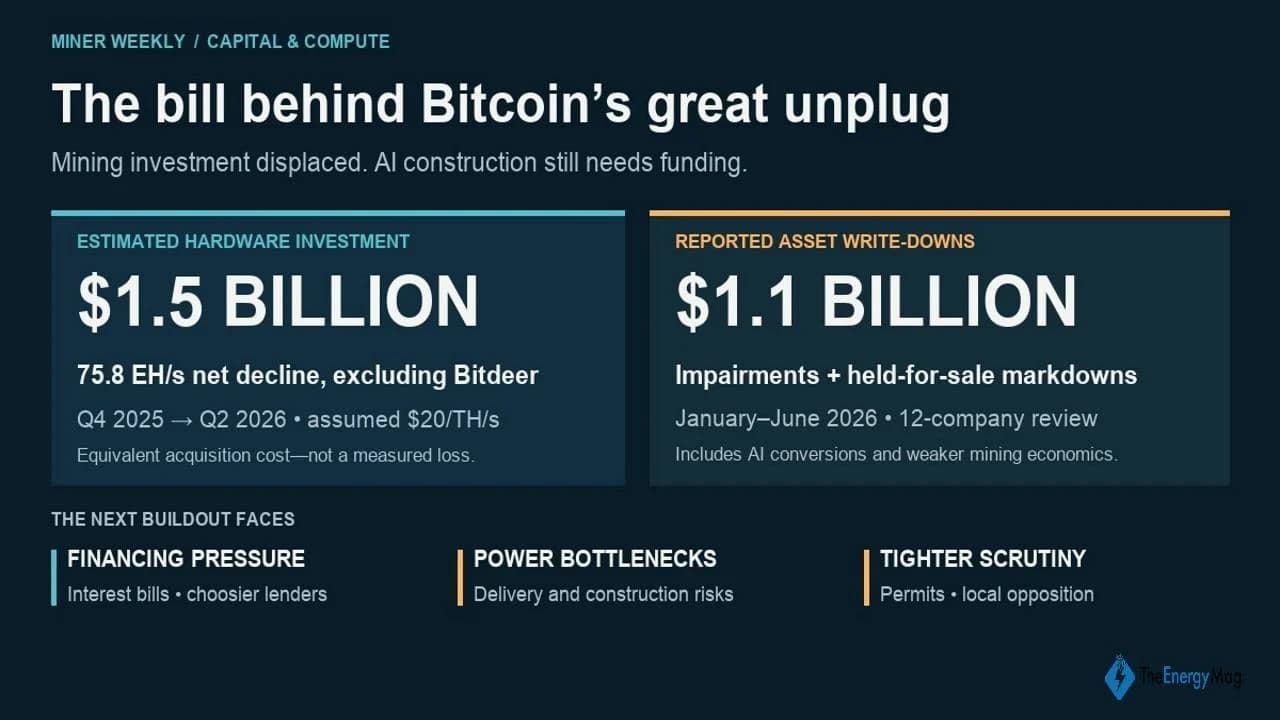
A redução na taxa de hash que os mineradores públicos de bitcoin sofreram no primeiro semestre de 2026 acarreta um custo elevado: cerca de US$ 1,5 bilhão em investimento equivalente em hardware, mesmo considerando um preço de aquisição estimado de apenas US$ 20 por terahash (TH/s).
A Grande Desconectada do Bitcoin: US$ 1,5 bilhão em hardware por trás da virada para a IA
ESCRITO POR
PARTILHAR
Este artigo foi publicado originalmente no Miner Weekly, um boletim semanal da Blocksbridge Consulting que reúne as últimas notícias sobre energia, computação, infraestrutura e análise de dados da The Energy Mag.
Uma edição anterior do Miner Weekly estimou que os mineradores públicos perderam 75 EH/s de hashrate realizado, enquanto sua receita diretamente declarada com HPC e IA cresceu 52% em relação ao trimestre anterior. Grande parte desse recuo refletiu um redirecionamento de energia para a infraestrutura de IA.
O crescimento da receita mostrou o que os operadores estavam ganhando. Mas atribuir um preço de compra ao hashrate que está desaparecendo ajuda a esclarecer o que eles já haviam pago.
A US$ 20 por TH/s, 75 EH/s correspondem a US$ 1,5 bilhão em máquinas de mineração. Isso exclui os prédios, equipamentos elétricos, sistemas de refrigeração e instalação necessários para operá-las.
Esse é um custo frequentemente ignorado da transição para a IA: os investidores já haviam financiado a capacidade de mineração que está sendo substituída. Em algumas instalações, os equipamentos sofreram desvalorização poucos meses após o início da produção, levantando dúvidas sobre quanto desse investimento a mineração poderia recuperar antes que a IA assumisse o controle.
E as consequências contábeis estão se tornando visíveis.
Uma análise separada realizada pela TheEnergyMag em 12 empresas monitoradas identificou aproximadamente US$ 1,1 bilhão em perdas por imparidade de ativos e baixas contábeis de ativos mantidos para venda durante o primeiro semestre de 2026. A IREN e a Core Scientific (NASDAQ: CORZ) foram responsáveis por quase 89% do total.
A semelhança entre os dois valores de bilhões de dólares pode parecer coincidência. Um estima o investimento em hardware equivalente a uma redução na produção de mineração; o outro mede os encargos contábeis divulgados em diferentes ativos e empresas.
Mas ambos apontam para a mesma questão de investimento: quanto valor permanece na expansão da mineração à medida que as operadoras redirecionam suas instalações para outro negócio?

O aumento nos gastos foi recente. Uma edição da Miner Weekly de março de 2025 relatou quase US$ 5 bilhões em gastos com equipamentos e infraestrutura ao longo do ciclo de relatórios anterior. As empresas que divulgaram separadamente as compras de hardware de mineração representaram mais de US$ 3 bilhões somente em 2024.
Essa expansão ajudou a impulsionar a rede do Bitcoin para o território dos zetahash em 2025. As operadoras adquiriram máquinas mais eficientes e aumentaram a capacidade para defender sua participação na produção, enquanto seus concorrentes faziam o mesmo.
Agora, alguns desses investimentos estão sendo substituídos muito mais cedo do que a escala dos gastos poderia sugerir.
A instalação Black Pearl da Cipher começou a minerar em meados de 2025. No final do ano, após um acordo para converter o local para computação de alto desempenho, a Cipher registrou uma baixa contábil de US$ 96,1 milhões especificamente nas máquinas de mineração da Black Pearl. Essas mesmas máquinas geraram US$ 57,9 milhões em receita durante 2025 — o que significa que a baixa contábil excedeu a receita da instalação nos primeiros meses de operação.
Essa comparação não determina o retorno ao longo da vida útil do projeto, mas ilustra o cronograma acelerado. Uma mina recém-operacional já se preparava para uma finalidade diferente. O lançamento contábil da Cipher também ocorreu antes do total de baixas contábeis do primeiro semestre de 2026.
A IREN ilustra a escala. Ela atingiu 50 EH/s em junho de 2025 e, em seguida, registrou cerca de US$ 695 milhões em perdas por imparidade e baixas contábeis de ativos mantidos para venda entre janeiro e junho de 2026, com encargos substanciais associados a ativos de mineração substituídos por conversões para IA.
Nem todo encargo é um custo de conversão para IA. A Core Scientific atribuiu sua principal redução de valor em ativos de mineração à deterioração da economia do setor. O total mais amplo inclui outras categorias de ativos também. As evidências apontam para uma reavaliação onerosa do investimento em mineração, em vez de uma alegação de que cada dólar foi sacrificado em prol da IA.
Os juros chegam antes do aumento da receita
Embora as baixas contábeis sejam não monetárias quando reconhecidas, os pagamentos de construção e juros continuam a consumir caixa enquanto as instalações substitutas estão sendo concluídas.
A TeraWulf (NASDAQ: WULF) gerou aproximadamente US$ 53 milhões em receita de leasing de HPC durante o primeiro semestre, ao mesmo tempo em que pagou US$ 131 milhões em juros em dinheiro em toda a empresa. As reservas de caixa e outras receitas também sustentam essas obrigações; portanto, a comparação não é uma medida isolada de dificuldades financeiras. Ela mostra a diferença entre o aumento da receita e o custo de financiá-la.
O acesso à próxima rodada de financiamento também pode se tornar mais difícil. De acordo com um trecho da reportagem do The Information divulgada na quinta-feira, o Société Générale e o SMBC tornaram-se mais seletivos quanto ao financiamento de data centers, enquanto o MUFG também está se distanciando.
Isso acrescentaria mais uma restrição para as mineradoras no meio do processo de conversão: a desativação da capacidade de mineração reduz o antigo fluxo de receita, enquanto a conclusão de sua substituição ainda exige capital. Credores mais seletivos podem significar condições mais rigorosas, financiamento adicional por meio de capital próprio ou uma construção mais lenta.
Ao mesmo tempo, atrasos podem prolongar esse período após a receita de mineração já ter sido reduzida. A Oracle não é uma mineradora, mas as notícias recentes sobre o Projeto Jupiter oferecem um exemplo concreto de como as restrições de energia podem afetar os acordos financeiros por trás de um campus de IA.
O contratempo subjacente está documentado: o comissário de terras do Novo México rejeitou novamente, em julho, um pedido para que parte do gasoduto do projeto passasse por terras do fundo fiduciário estadual. O sistema de energia por célula de combustível planejado pelo Jupiter depende de gás natural.
Ainda não está definido se a inauguração do campus será adiada. O que está claro é que o risco de fornecimento de energia tornou-se uma questão de obrigações contratuais e de quem arca com os custos enquanto o projeto fica em espera.
As comunidades estão exigindo mais controle
Essa incerteza se insere em um debate político cada vez mais amplo sobre a demanda de eletricidade dos data centers, o uso de água e os efeitos nas contas domésticas. Nova York anunciou uma pausa nas licenças ambientais estaduais para novos projetos de hiperescala. Massachusetts introduziu requisitos adicionais de aprovação, enquanto o prefeito de Chicago propôs uma moratória de um ano.
Locais de mineração existentes podem se tornar mais valiosos quando oferecem acesso a energia utilizável. Mas as conversões ainda precisam atender a requisitos técnicos e obter as aprovações necessárias.
O custo da espera também enfrenta uma nova pressão sobre as taxas de juros, com o Federal Reserve elevando sua faixa de referência em um quarto de ponto, para 3,75%–4%. As dívidas existentes com taxa fixa mantêm seus termos, mas novos financiamentos, empréstimos com taxa flutuante e refinanciamentos enfrentam um cenário menos favorável.
A IA pode, em última análise, revelar-se o melhor uso para essas instalações, mas o retorno da transição para a IA dependerá de mais do que a receita gerada por cada megawatt convertido. Dependerá também do valor recuperado dos equipamentos de mineração, do custo de reconstrução da instalação e do tempo que os credores deverão ser pagos antes que a nova capacidade comece a gerar receita.
Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.