A Agência Tributária da Suécia, a Bikupa Datacenter AB e a Bikupa Datacenter 2 AB, subsidiárias suecas da empresa de mineração de bitcoin Hive Digital Technologies, estão envolvidas em uma disputa judicial que pode afetar a classificação das operações de mineração na UE e a forma como o IVA se aplica a essas atividades.
A Hive, empresa de mineração de Bitcoin, leva a disputa sobre o IVA sueco à Comissão Europeia
ESCRITO POR

PARTILHAR
Pontos principais
- A Suécia reclassificou os serviços de data center da Hive como “mineração própria”, negando retroativamente o direito à dedução do IVA suportado.
- A Hive argumenta que fornece poder de computação tributável, o que significa que a alteração no IVA causa um grande prejuízo financeiro.
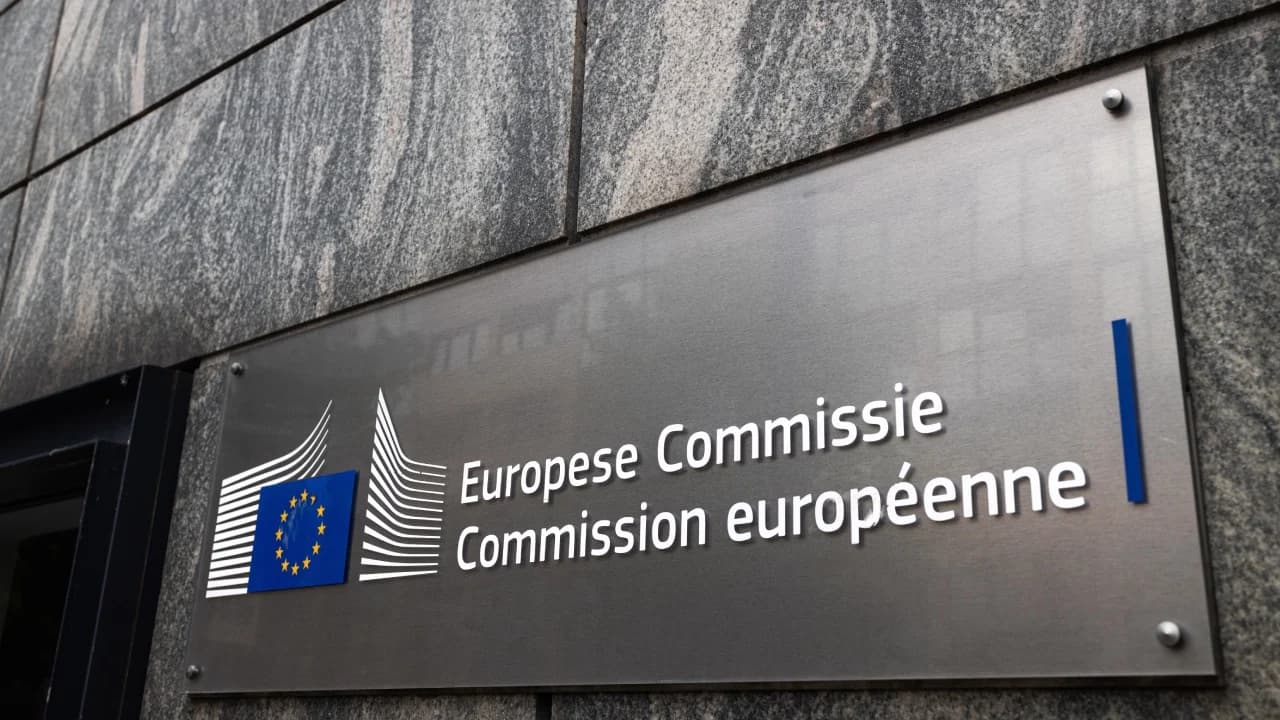
- A Hive está levando a disputa à Comissão Europeia, o que poderia estabelecer um importante precedente tributário para a região.
Suécia e Hive travam disputa sobre cobrança de IVA na mineração de criptomoedas
Após a alteração dos critérios estabelecidos para a cobrança de impostos relacionados às atividades de mineração de criptomoedas, a Hive Digital Technologies está envolvida em uma batalha judicial contra o governo sueco.
O cerne da discordância reside na consideração desses serviços para fins de IVA, depois que a Agência Tributária da Suécia determinou que — ao contrário do que vinha sendo aplicado anteriormente — as subsidiárias da Hive vinham minerando criptomoedas em nome próprio, o que está fora do escopo do IVA.
Embora isso possa parecer benéfico à primeira vista, prejudica as finanças da Bikupa Datacenter AB e da Bikupa Datacenter 2 AB, duas subsidiárias da Hive Technologies localizadas no país. A Hive argumenta que essas empresas não estavam minerando ativos criptográficos por conta própria, mas sim fornecendo serviços de poder de computação a clientes identificados por contrato, uma atividade semelhante a um contrato de hospedagem de data center.
A Dentons, escritório de advocacia que representa a Hive, explicou por que essa distinção, aplicada retroativamente a várias empresas de mineração digital desde 2022, é importante do ponto de vista financeiro.
“De acordo com as regras do IVA da UE, uma empresa geralmente pode recuperar o IVA a pagar quando suas compras são utilizadas para fornecimentos tributáveis, mas a recuperação pode ser negada quando a atividade está fora do escopo do IVA ou é isenta — e, para uma empresa de data center, onde hardware, refrigeração e eletricidade são custos significativos, a classificação tem, portanto, um efeito financeiro substancial”, destacou.
Esse critério foi aplicado retroativamente às empresas que mineram ativos criptográficos desde 2022, exigindo o reembolso dos valores de IVA já pagos.
Hive Busca uma Instância Superior
A Hive pretende levar essa reclamação à Comissão Europeia, uma vez que os tribunais suecos se recusaram a submeter essa questão ao Tribunal de Justiça da União Europeia (TJUE).
A Hive alega que os tribunais suecos não expuseram os motivos da recusa em remeter essa questão ao TJUE e que essa recusa se tornou uma prática sistemática em processos de contencioso tributário.
A Dentons explicou que a questão reside na classificação de um conjunto de atividades como “mineração”, já que a posição da Hive é de que é necessária uma análise mais detalhada dessas atividades, pois elas incluem o fornecimento de poder de computação a um cliente, o uso desse poder pelo cliente para minerar ativos digitais e outros serviços.
O caso pode abrir um precedente para disputas semelhantes na região caso a Comissão Europeia decida investigar mais a fundo e tomar medidas. Dito isso, ela também poderia arquivar a denúncia sem dar continuidade ao processo.


Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.