Wydajność obliczeniowa utracona przez publicznych górników bitcoinów w pierwszej połowie 2026 roku wiąże się z nieprzyjemnymi kosztami: inwestycją w sprzęt o wartości około 1,5 miliarda dolarów, nawet przy założonej cenie zakupu wynoszącej zaledwie 20 dolarów za terahash (TH/s).
Wielkie odłączenie Bitcoina: sprzęt o wartości 1,5 miliarda dolarów stojący za zwrotem w kierunku sztucznej inteligencji
NAPISAŁ
UDOSTĘPNIJ
Artykuł ten po raz pierwszy ukazał się w „Miner Weekly”, cotygodniowym biuletynie wydawanym przez Blocksbridge Consulting, zawierającym najnowsze wiadomości z dziedziny energii, mocy obliczeniowej, infrastruktury i analizy danych pochodzące z magazynu „The Energy Mag”.
W poprzednim wydaniu „Miner Weekly” oszacowano, że publiczni górnicy stracili 75 EH/s zrealizowanej mocy obliczeniowej, podczas gdy ich bezpośrednio zgłaszane przychody z HPC i sztucznej inteligencji wzrosły o 52% w ujęciu kwartalnym. Znaczna część tego spadku wynikała z przekierowania mocy obliczeniowej na infrastrukturę sztucznej inteligencji.
Wzrost przychodów pokazał, na czym zyskiwali operatorzy. Jednak oszacowanie ceny zakupu zanikającej mocy obliczeniowej pomaga wyjaśnić, za co już zapłacili.
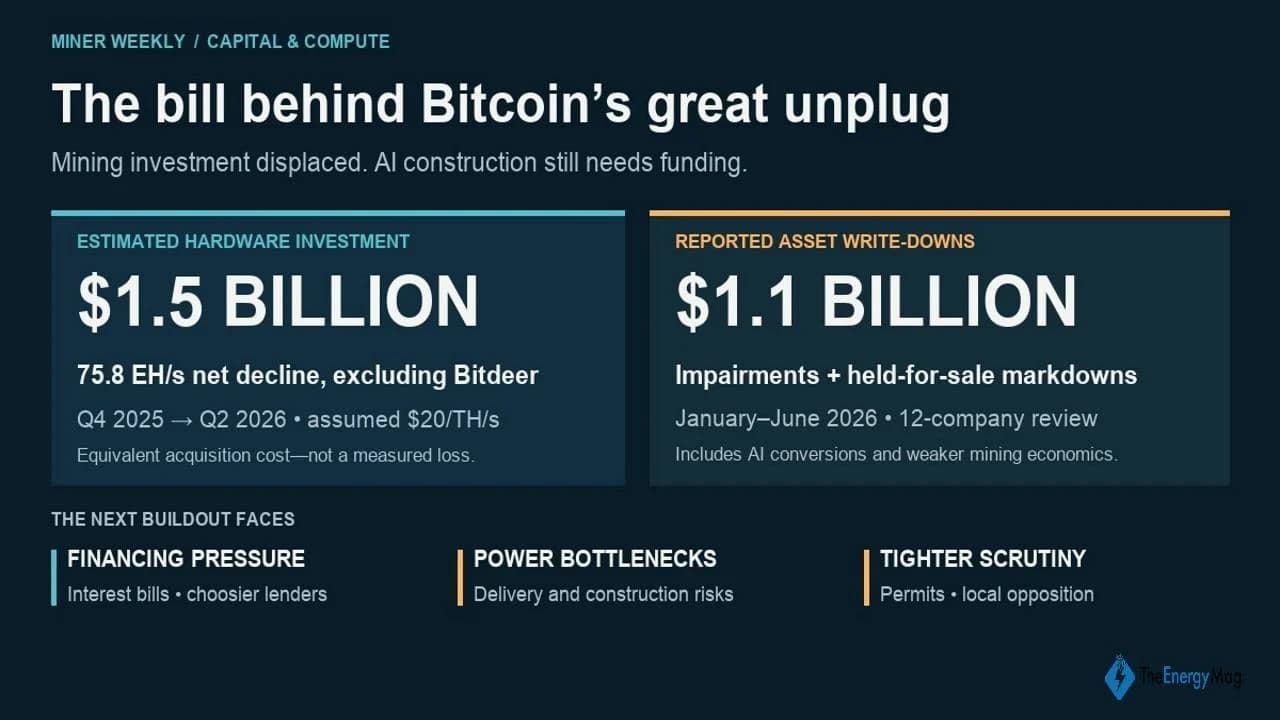
Przy cenie 20 USD za TH/s, 75 EH/s odpowiada wartości 1,5 mld USD w sprzęcie kopiącego. Nie uwzględnia to budynków, sprzętu elektrycznego, systemów chłodzenia i instalacji niezbędnych do ich eksploatacji.
Jest to często pomijany koszt przejścia na sztuczną inteligencję: inwestorzy sfinansowali już wycofywane moce wydobywcze. W niektórych lokalizacjach wartość sprzętu spadła już w ciągu kilku miesięcy od rozpoczęcia produkcji, co rodzi pytania o to, jaką część tej inwestycji wydobycie mogło odzyskać, zanim sztuczna inteligencja przejęła kontrolę.
Konsekwencje księgowe stają się coraz bardziej widoczne.
W oddzielnym przeglądzie przeprowadzonym przez TheEnergyMag, obejmującym 12 monitorowanych spółek, zidentyfikowano w pierwszej połowie 2026 r. około 1,1 mld dolarów odpisów z tytułu utraty wartości aktywów oraz obniżek wartości aktywów przeznaczonych do sprzedaży. IREN i Core Scientific (NASDAQ: CORZ) stanowiły prawie 89% tej kwoty.
Podobieństwo między tymi dwiema kwotami rzędu miliarda dolarów może wydawać się przypadkowe. Jedna z nich odzwierciedla inwestycje w sprzęt równoważne spadkowi wydajności wydobywczej; druga mierzy ujawnione obciążenia księgowe dotyczące różnych aktywów i spółek.
Obie jednak wskazują na to samo pytanie inwestycyjne: jaka wartość pozostaje w rozbudowanej infrastrukturze wydobywczej, gdy operatorzy przekierowują swoje zakłady w stronę innej działalności?

Gwałtowny wzrost wydatków miał miejsce niedawno. W wydaniu magazynu „Miner Weekly” z marca 2025 r. podano, że w poprzednim cyklu sprawozdawczym wydatki na sprzęt i infrastrukturę wyniosły prawie 5 mld dolarów. Firmy, które oddzielnie ujawniły zakupy sprzętu do wydobycia, wydały ponad 3 mld dolarów tylko w 2024 r.
Ta ekspansja pomogła sieci Bitcoin osiągnąć poziom zetahash w 2025 roku. Operatorzy kupowali bardziej wydajne maszyny i zwiększali moce produkcyjne, aby utrzymać swój udział w produkcji, podczas gdy ich konkurenci robili to samo.
Obecnie część tych inwestycji traci na znaczeniu znacznie szybciej, niż mogłaby sugerować skala wydatków.
Ośrodek Black Pearl firmy Cipher rozpoczął wydobycie w połowie 2025 roku. Do końca roku, w wyniku porozumienia o przekształceniu obiektu w centrum obliczeniowe o wysokiej wydajności, firma Cipher odnotowała odpis w wysokości 96,1 mln dolarów dotyczący konkretnie maszyn wydobywczych w Black Pearl. Te same maszyny wygenerowały w 2025 r. przychody w wysokości 57,9 mln dolarów — co oznacza, że odpis przewyższył przychody zakładu z pierwszych kilku miesięcy działalności.
Porównanie to nie określa całkowitego zwrotu z inwestycji w całym okresie eksploatacji projektu, ale oddaje jego skrócony harmonogram. Nowo uruchomiona kopalnia już przygotowywała się do innego przeznaczenia. Odpis firmy Cipher miał również miejsce przed ujęciem łącznej kwoty odpisów z pierwszej połowy 2026 r.
IREN ilustruje skalę zjawiska. W czerwcu 2025 r. osiągnęła wydajność 50 EH/s, a następnie w okresie od stycznia do czerwca 2026 r. odnotowała około 695 mln dolarów odpisów z tytułu utraty wartości i odpisów dotyczących aktywów przeznaczonych do sprzedaży, przy czym znaczna część tych odpisów była związana z aktywami wydobywczymi wyparowanymi przez konwersje na rozwiązania oparte na sztucznej inteligencji.
Nie każdy odpis stanowi koszt konwersji na sztuczną inteligencję. Firma Core Scientific przypisała swoją główną utratę wartości aktywów wydobywczych pogarszającej się rentowności wydobycia. Szersza suma obejmuje również inne kategorie aktywów. Dowody wskazują raczej na kosztowną ponowną ocenę inwestycji w wydobycie, a nie na twierdzenie, że każdy dolar został poświęcony na rzecz sztucznej inteligencji.
Odsetki pojawiają się przed wzrostem przychodów
Chociaż odpisy mają charakter niepieniężny w momencie ich ujęcia, koszty budowy i spłaty odsetek nadal pochłaniają środki pieniężne w trakcie realizacji nowych obiektów zastępczych.
Spółka TeraWulf (NASDAQ: WULF) wygenerowała w pierwszej połowie roku około 53 mln dolarów przychodów z leasingu HPC, jednocześnie płacąc 131 mln dolarów odsetek gotówkowych w całej firmie. Rezerwy gotówkowe i inne przychody również pokrywają te zobowiązania, więc porównanie to nie jest samodzielnym wskaźnikiem trudności finansowych. Pokazuje ono rozbieżność między wzrostem przychodów a kosztami ich finansowania.
Dostęp do kolejnej rundy finansowania może również stać się trudniejszy. Zgodnie z fragmentem czwartkowego raportu serwisu The Information, Société Générale i SMBC stały się bardziej selektywne w zakresie finansowania centrów danych, a MUFG również wycofuje się z tego obszaru.
Stanowiłoby to kolejne ograniczenie dla podmiotów zajmujących się wydobyciem w połowie procesu konwersji: wycofywanie mocy wydobywczych zmniejsza dotychczasowy strumień przychodów, podczas gdy zakończenie procesu ich zastępowania nadal wymaga kapitału. Bardziej selektywni kredytodawcy mogą oznaczać trudniejsze warunki, dodatkowe finansowanie kapitałowe lub wolniejsze tempo rozbudowy.
Jednocześnie opóźnienia mogą wydłużyć ten okres po tym, jak przychody z wydobycia już uległy zmniejszeniu. Oracle nie jest podmiotem zajmującym się wydobyciem, ale ostatnie wiadomości dotyczące projektu Jupiter stanowią konkretny przykład tego, jak ograniczenia energetyczne mogą wpłynąć na ustalenia finansowe związane z kampusem sztucznej inteligencji.
Podstawowa przeszkoda została udokumentowana: komisarz ds. gruntów stanu Nowy Meksyk ponownie odrzucił w lipcu wniosek o poprowadzenie części gazociągu projektu przez tereny należące do funduszu powierniczego stanu. Planowany system zasilania ogniwami paliwowymi w ramach projektu Jupiter opiera się na gazie ziemnym.
Nie ustalono jeszcze, czy otwarcie kampusu ulegnie opóźnieniu. Jasne jest natomiast, że ryzyko związane z dostawami energii stało się kwestią zobowiązań umownych oraz tego, kto ponosi koszty w okresie oczekiwania na realizację projektu.
Społeczności domagają się większej kontroli
Ta niepewność wpisuje się w rozszerzającą się debatę polityczną na temat zapotrzebowania centrów danych na energię elektryczną, zużycia wody oraz wpływu na rachunki gospodarstw domowych. Stan Nowy Jork ogłosił wstrzymanie wydawania stanowych zezwoleń środowiskowych dla nowych projektów hiperskalowych. Stan Massachusetts wprowadził dodatkowe wymogi dotyczące zatwierdzania, natomiast burmistrz Chicago zaproponował roczne moratorium.
Istniejące kopalnie mogą zyskać na wartości tam, gdzie zapewniają dostęp do energii elektrycznej nadającej się do wykorzystania. Jednak przebudowa nadal musi spełniać wymogi techniczne i uzyskać odpowiednie zezwolenia.
Koszt oczekiwania wiąże się również z ponowną presją stóp procentowych, ponieważ Rezerwa Federalna podniosła przedział stóp referencyjnych o ćwierć punktu procentowego do 3,75%–4%. Istniejące zadłużenie o stałym oprocentowaniu zachowuje dotychczasowe warunki, ale nowe finansowanie, pożyczki o zmiennym oprocentowaniu i refinansowanie muszą zmierzyć się z mniej sprzyjającymi warunkami.
Sztuczna inteligencja może ostatecznie okazać się lepszym sposobem wykorzystania tych obiektów, ale zwrot z inwestycji w przejście na AI będzie zależał nie tylko od przychodów generowanych przez każdy przekształcony megawat. Będzie on również zależał od wartości odzyskanej ze sprzętu wydobywczego, kosztów przebudowy obiektu oraz tego, jak długo trzeba będzie spłacać kredytodawców, zanim nowa moc zacznie przynosić zyski.
Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.