Szwedzki Urząd Skarbowy, Bikupa Datacenter AB oraz Bikupa Datacenter 2 AB – szwedzkie spółki zależne firmy Hive Digital Technologies zajmującej się wydobywaniem bitcoinów – toczą spór prawny, który może mieć wpływ na klasyfikację działalności wydobywczej w UE oraz sposób stosowania podatku VAT w odniesieniu do tych działań.
Firma Hive zajmująca się wydobywaniem bitcoinów kieruje spór dotyczący szwedzkiego podatku VAT do Komisji Europejskiej
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- Szwecja przeklasyfikowała usługi centrum danych firmy Hive jako „wydobycie na własny rachunek”, cofając z mocą wsteczną prawo do odliczenia podatku VAT naliczonego.
- Hive twierdzi, że dostarcza podlegającą opodatkowaniu moc obliczeniową, co oznacza, że zmiana w zakresie podatku VAT powoduje poważne straty finansowe.
- Hive kieruje spór do Komisji Europejskiej, co może stworzyć ważny precedens podatkowy dla regionu.
Szwecja i firma Hive toczą spór dotyczący opodatkowania kopania kryptowalut podatkiem VAT
Po zmianie ustalonych kryteriów pobierania podatków związanych z działalnością w zakresie kopania kryptowalut firma Hive Digital Technologies toczy spór prawny z rządem szwedzkim.
Istota sporu dotyczy traktowania tych usług dla celów podatku VAT po tym, jak szwedzki urząd skarbowy orzekł, że – w przeciwieństwie do dotychczasowego podejścia – spółki zależne Hive prowadziły wydobycie kryptowalut na własny rachunek, co nie podlega opodatkowaniu podatkiem VAT.
Choć na pierwszy rzut oka może się to wydawać korzystne, negatywnie wpływa to na finanse Bikupa Datacenter AB i Bikupa Datacenter 2 AB, dwóch spółek zależnych Hive Technologies zlokalizowanych w tym kraju. Hive twierdzi, że spółki te nie prowadziły wydobycia aktywów kryptograficznych na własną rękę, lecz świadczyły usługi w zakresie mocy obliczeniowej na rzecz określonych klientów na podstawie umów, co stanowi działalność podobną do umowy o hosting w centrum danych.
Kancelaria Dentons, reprezentująca firmę Hive, wyjaśniła, dlaczego to rozróżnienie, stosowane z mocą wsteczną od 2022 r. w odniesieniu do kilku firm zajmujących się wydobywaniem kryptowalut, ma znaczenie finansowe.
„Zgodnie z unijnymi przepisami dotyczącymi podatku VAT przedsiębiorstwo może zasadniczo odzyskać podatek VAT naliczony, jeżeli jego zakupy są wykorzystywane do dostaw podlegających opodatkowaniu, jednak odzyskanie podatku może zostać odrzucone, jeżeli działalność wykracza poza zakres podatku VAT lub jest zwolniona z podatku – a w przypadku działalności związanej z centrami danych, gdzie sprzęt, chłodzenie i energia elektryczna stanowią główne koszty, klasyfikacja ta ma zatem istotne skutki finansowe” – podkreślono.
Kryterium to zostało zastosowane z mocą wsteczną wobec firm zajmujących się wydobywaniem aktywów kryptograficznych od 2022 r., co wymagało zwrotu już wypłaconych kwot podatku VAT.
Hive zwraca się do wyższej instancji
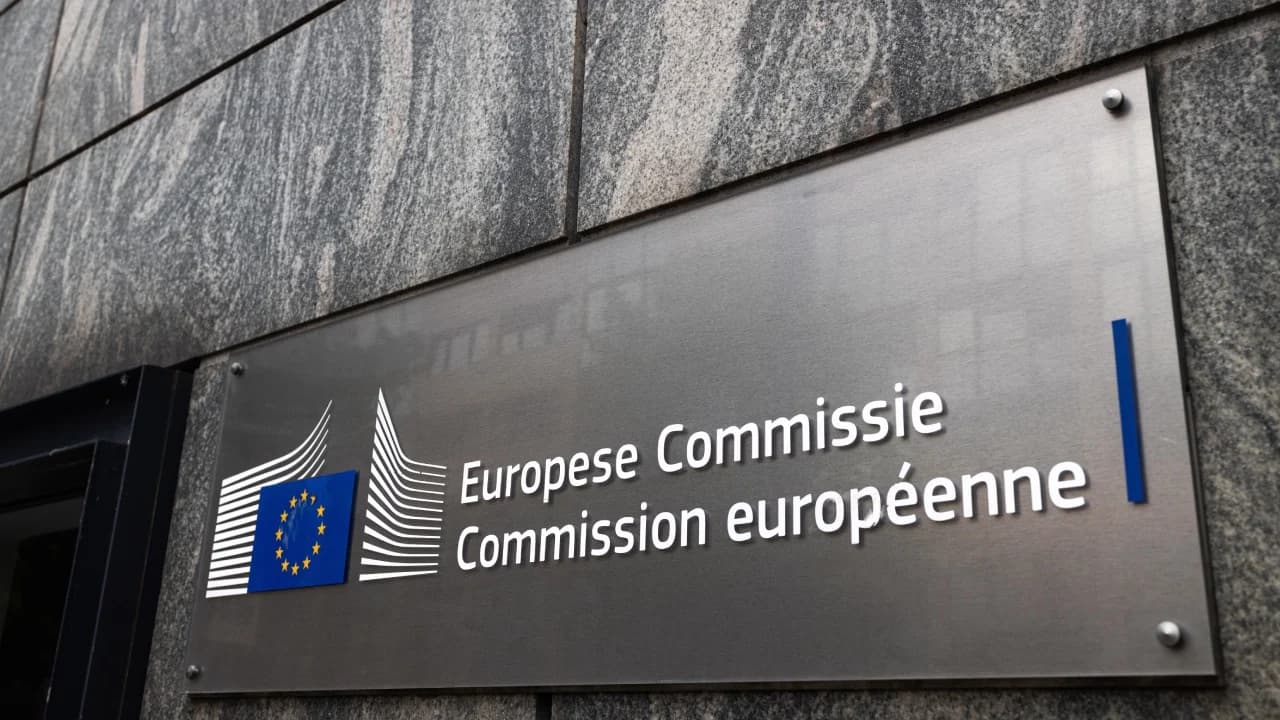
Hive zamierza skierować tę skargę do Komisji Europejskiej, ponieważ szwedzkie sądy odmówiły skierowania tej kwestii do Trybunału Sprawiedliwości Unii Europejskiej (TSUE).
Hive twierdzi, że szwedzkie sądy nie podały powodów odmowy skierowania tej kwestii do TSUE oraz że odmowa ta stała się powszechną praktyką w sprawach sporów podatkowych.
Kancelaria Dentons wyjaśniła, że problem dotyczy klasyfikacji grupy działań takich jak wydobywanie kryptowalut, ponieważ stanowisko firmy Hive opiera się na założeniu, że konieczna jest bardziej szczegółowa analiza tych działań, ponieważ obejmują one dostarczanie mocy obliczeniowej klientowi, wykorzystanie tej mocy przez klienta do wydobywania aktywów cyfrowych oraz inne usługi.
Sprawa ta może stać się precedensem dla podobnych sporów w regionie, jeśli Komisja Europejska zdecyduje się na dalsze dochodzenie i podjęcie działań. Z drugiej strony może również zamknąć skargę bez podejmowania dalszych kroków.


Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.