W publikacji Banku Rozrachunków Międzynarodowych (BIS) – organizacji zrzeszającej banki centralne – powtórzono stare, wielokrotnie obalane twierdzenia dotyczące bitcoina, ale zgodzono się z opinią Michaela Saylora z firmy Strategy, że nie sprawdza się on jako środek płatniczy w codziennym obiegu. Obie strony doszły do tego wniosku, ale z przeciwnych powodów.
Raport BIS: powierzchowne rozumienie bitcoina, zgoda z Saylorem kluczowo
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- BIS twierdzi, że bitcoin nie może funkcjonować jako środek płatniczy do codziennego użytku, ponieważ brakuje mu struktur kredytowych i publicznych zabezpieczeń stanowiących podstawę pieniądza fiducjarnego.
- Michael Saylor zgadza się, że na razie bitcoin lepiej sprawdza się jako kapitał niż jako waluta, opowiadając się za produktami kredytowymi opartymi na BTC.
- Obaj uważają kredyt za niezbędny, ale nie zgadzają się co do tego, czy powinny go wspierać instytucje publiczne, czy prywatne struktury finansowe.
W opublikowanym w tym miesiącu artykule „Money and the Architecture of Trust” Iñaki Aldasoro, ekonomista z BIS, wykorzystuje mem przedstawiający psa, który chce „tylko pieniędzy”, a nie weksli, aby opisać sposób myślenia stojący za złotem i bitcoinem.
Mem ten nawiązuje do Luca Pacioli, włoskiego matematyka, któremu przypisuje się pierwsze opublikowane w XV wieku systematyczne opracowanie księgowości podwójnej.

„Pies chce aktywów, które nie stanowią zobowiązania nikogo innego, ponieważ nie ma zaufania. Chce złota. Chce bitcoina. Nie może jednak posiadać pieniędzy bez zaufania, ponieważ pieniądze bez zaufania są sprzecznością samą w sobie” – napisał Aldasoro.
Idea kapitału
Twierdzi on, że pieniądze są środkiem rozliczeniowym, który wygasa w momencie wymagalności zobowiązania, podczas gdy kredyt jest obietnicą zapłaty pieniędzy.
Ekonomista nazywa złoto „nie alternatywą monetarną, ale protestem monetarnym” i twierdzi, że bitcoin „podziela ten impuls i dodaje do niego technologiczną powłokę”.
Autor artykułu krytykuje również stałą podaż bitcoina jako „nieodpowiadającą żadnemu możliwemu do wyobrażenia stanowi świata” – twierdzenie to wciąż spotyka się z kontrargumentami ze strony zwolenników bitcoina. Wskazuje on również na dwie nieudane próby wprowadzenia BTC jako prawnego środka płatniczego w Salwadorze i Republice Środkowoafrykańskiej.
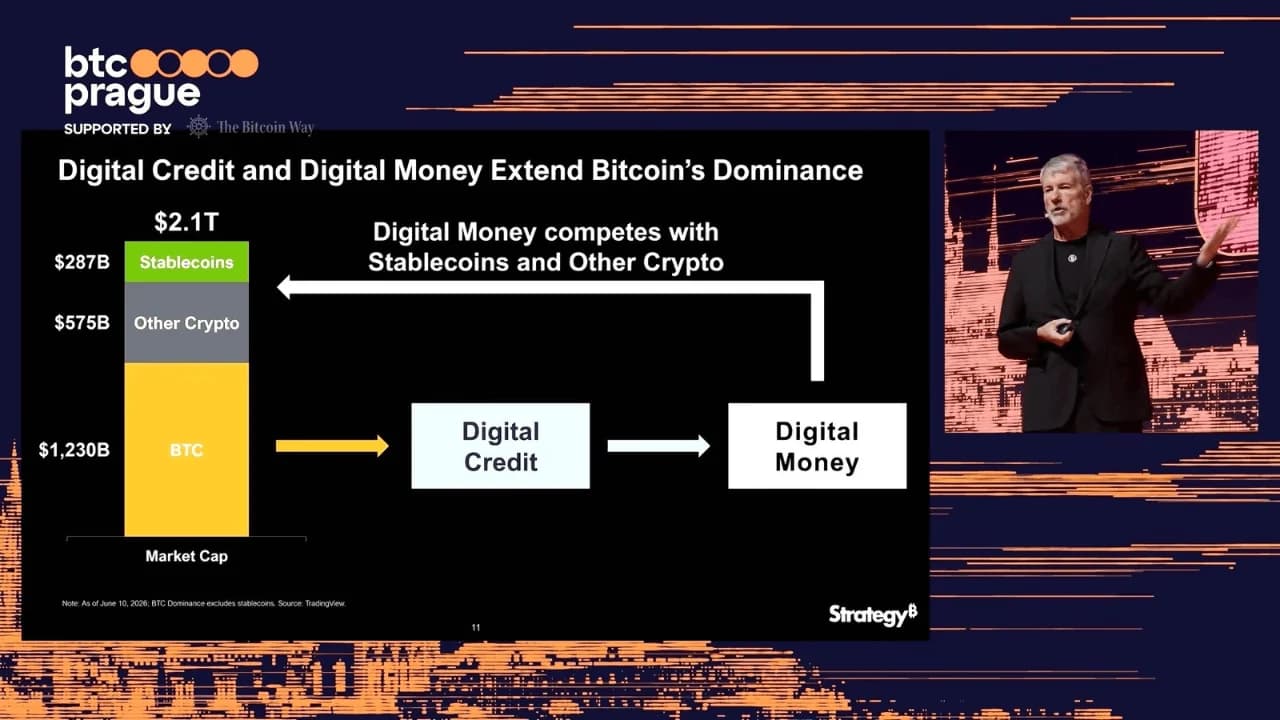
Tymczasem ewangelista bitcoina i współzałożyciel firmy Strategy, Michael Saylor, od lat twierdzi, że BTC nie jest walutą, lecz kapitałem – a jego firma, kierując się tym przekonaniem, zgromadziła aktywa o wartości około 71 miliardów dolarów.
„Kapitał cyfrowy stanowi fundament cyfrowego kapitału własnego i cyfrowego kredytu” – powiedział niedawno. W czerwcu Saylor opowiedział się za „pieniądzem cyfrowym”: produktem powiązanym z dolarem i przynoszącym zysk, zbudowanym z tego, co nazywa kredytem zabezpieczonym bitcoinem oraz ekwiwalentami gotówki fiducjarnej, który mógłby funkcjonować jako środek wymiany. Krótko mówiąc, płaciłoby się pieniędzmi cyfrowymi, a nie BTC.
„Nie jest to odrzucenie bitcoina. Jest to pomost między światem walut fiducjarnych a światem bitcoina” – napisał Saylor w czerwcu. Firma Strategy już sprzedaje takie produkty kredytowe, w tym przynoszące zysk akcje uprzywilejowane STRC. Nie są one jednak zabezpieczone bitcoinami należącymi do Strategy, a dywidendy pochodzą od samej spółki.
„Superstruktura kredytowa” bitcoina
Zarówno Aldasoro, jak i Saylor wydają się opisywać tę samą strukturę: na dole znajduje się rzadki aktyw, który nie stanowi zobowiązania nikogo, a na górze – kredyt. Pisząc o złocie, Aldasoro stwierdza, że w takim systemie „rozliczenia odbywają się w nadbudowie kredytowej, a metal pełni rolę kotwicy, a nie środka obrotu”. Odnosi to wyłącznie do złota, podczas gdy Saylor stosuje tę koncepcję do bitcoina.
„Złoto stało się bardziej użyteczne, gdy wokół niego rozwinęły się banki, rynki kapitałowe, instrumenty kredytowe i systemy rozliczeniowe” – powiedział w lipcu prezes wykonawczy Strategy.
Obaj zgadzają się również, że dolar, a ogólnie rzecz biorąc pieniądz fiducjarny, pozostaje miarą – jednostką rozliczeniową. Saylor dodaje jednak, że bitcoin „nie jest jeszcze jednostką rozliczeniową dla większości świata”.
Ponadto Aldasoro i Saylor ostrzegają przed „nieodłączną niestabilnością kredytu”, ponieważ ludzie mają tendencję do tworzenia większej liczby roszczeń, na przykład do BTC lub złota, niż wynosi rzeczywista ilość BTC lub złota.
W obu przypadkach ta „nadbudowa kredytowa” BTC nabiera coraz bardziej konkretnych kształtów. Jak donosi serwis Bitcoin.com News, analityk TD Cowen, Lance Vitanza, napisał niedawno, że dyskusja „wykracza poza kwestię posiadania bitcoina i skupia się na ekosystemie budowanym wokół niego”.
Podwójne standardy w odniesieniu do bitcoina i dolara amerykańskiego
Narracja Saylora o „kapitale, a nie walucie” spotkała się z krytyką ze strony zwolenników bitcoina, którzy twierdzą, że BTC jest pieniądzem codziennego użytku. Wydaje się jednak, że w dokumencie BIS stosuje się podwójne standardy wobec bitcoina i pieniądza fiducjarnego.
Na przykład Aldasoro pisze, że „wartość bitcoina opiera się wyłącznie na oczekiwaniu, że inni będą go cenić”. Jednak zgodnie z jego własną definicją wszystkie pieniądze są „podtrzymywane przez wspólne oczekiwanie”, że zostaną zaakceptowane jutro. W przypadku pieniądza fiducjarnego, jak twierdzi Aldasoro, oczekiwanie to jest „uzasadnione istnieniem instytucji”, takich jak bank centralny i rząd.
Aldasoro utrzymuje również, że zaufanie na dużą skalę wymaga publicznych zabezpieczeń. Jednak sam dokument dowodzi, że pieniądze powstają w sektorze prywatnym, a oficjalne uznanie otrzymują dopiero na końcu, co osłabia argument, że nieudane eksperymenty z bitcoinem jako prawnym środkiem płatniczym dowodzą, iż nie może on funkcjonować jako pieniądz.
Powołując się na białą księgę bitcoina, Aldasoro stwierdza również, że „pieniądze bez zaufania są sprzecznością”, ale natychmiast przyznaje, że konstrukcja bitcoina eliminuje „zaufanie do emitenta, a nie samo zaufanie”, jak stwierdza również biała księga: „…bez potrzeby angażowania zaufanej strony trzeciej”.
W każdym razie bitcoin jest nadal używany i postrzegany znacznie bardziej jako aktywo niż jako środek płatniczy, choć jego wykorzystanie jako pieniądza rośnie. Warstwa kredytowa oparta na kryptowalutach już wcześniej poniosła porażkę: pożyczkodawcy Celsius i BlockFi oraz giełda FTX upadły w 2022 r., nie mając za sobą żadnego zabezpieczenia.
Wypowiadając się w tym roku podczas konferencji BTC Prague na temat upadłych firm związanych z bitcoinem, Saylor stwierdził, że niektóre z nich „prawdopodobnie stosowały nieodpowiednie praktyki finansowe” i „być może były nadmiernie zadłużone”.
Przeciwne powody
Ekonomista z BIS i współzałożyciel Strategy zgadzają się zatem, że bitcoin nie sprawdza się jako pieniądz codziennego użytku, ale z przeciwnych powodów.
Saylor twierdzi, że bitcoin nie powinien być pieniądzem codziennego użytku, ponieważ jest zbyt cenny, by go wydawać. Z kolei Aldasoro twierdzi, że BTC nie może służyć temu celowi, ponieważ ma pewne wady: nie jest niczyim wekslem, jego podaż nie może ulec zmianie i nie ma za nim pożyczkodawcy ostatniej instancji.
Autor raportu BIS argumentuje również, że pieniądze faktycznie funkcjonują dzięki kredytowi. Saylor natomiast stara się przedstawić bitcoina w nowym świetle inwestorom poszukującym mniej zmiennego aktywa.
Różnią się oni również co do tego, co chroni system w sytuacji kryzysowej. W opracowaniu BIS rolę tę pełnią publiczne mechanizmy zabezpieczające: bank centralny dostarcza pieniądze, gdy nikt inny tego nie robi, a ubezpieczenie depozytów i wsparcie rządowe rozkładają ryzyko. W modelu Strategy Saylor twierdzi, że akcjonariusze stanowią „transzę podporządkowaną”, która „amortyzuje zmienność”, a za nimi nie stoi żadna instytucja publiczna.
„Bitcoin aspiruje do bycia pieniądzem bez architektury, która sprawia, że pieniądze funkcjonują” – napisał Aldasoro.
„Aktyw o zmienności rzędu 40% jest idealny dla niektórych inwestorów, a nieodpowiedni dla innych. Rozwiązaniem nie jest zmiana bitcoina. Rozwiązaniem jest tworzenie produktów opartych na bitcoinie, które odpowiadają potrzebom poszczególnych grup kapitałowych” – argumentował Saylor w czerwcu. W październiku zaproponował stablecoin zabezpieczony BTC, który zapewniłby zysk w wysokości do 8%.
Czym będzie bitcoin pojutrze?
Tymczasem technologia bitcoina, powiązane z nim rozwiązania oraz jego upowszechnianie wciąż ewoluują, nawet gdy obie strony spierają się ze swoich wież z kości słoniowej.
„Świat nie potrzebuje, aby jutro wszyscy wyceniali kawę w satoshi” – powiedział Saylor w czerwcu, pozostawiając otwarte pytanie o to, co będzie dalej.
Bank Rozrachunków Międzynarodowych opublikował niedawno wyniki badań dotyczących XRP Ledger, które budzą wątpliwości co do wyboru przedmiotu badań oraz roli firmy Ripple.
Czytaj teraz: Ripple nie jest już członkiem grupy zadaniowej BIS ds. płatności transgranicznych

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.