W miarę jak stablecoiny przechodzą od roli narzędzi zdecentralizowanych finansów do niezbędnej infrastruktury umożliwiającej dostęp do dolara amerykańskiego, ekspert twierdzi, że kolejny etap ich upowszechnienia zależy od tego, czy uda się sprawić, by technologia blockchain stała się niewidoczna dla użytkownika końcowego.
Dlaczego stablecoiny mogą nigdy nie uniknąć ryzyka związanego z tradycyjną bankowością: dyrektor generalny Frgmnt
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- W następstwie upadłości banków w 2023 r. dyrektor generalny Frgmnt, Aurélien Roussel, wezwał emitentów stablecoinów do dywersyfikacji rezerw.
- Tether dominuje w globalnym handlu, ale regulacje MiCA zmuszają emitentów do stworzenia lokalnej infrastruktury w 100% zgodnej z przepisami.
- Koszty transakcji na warstwie drugiej (Layer 2) poniżej jednego centa sprawią, że stablecoiny wyjdą poza obszar płatności i staną się kapitałem generującym zyski.
Od narzędzi spekulacyjnych do dostępu do cyfrowego dolara
Kiedy pierwsza fala zdecentralizowanych finansów (DeFi) przetoczyła się przez globalną gospodarkę, stablecoiny postrzegano przede wszystkim jako spekulacyjne „smarownice”, ale ta narracja szybko odchodzi w przeszłość. Na rynkach wschodzących i w globalnych korytarzach handlowych stablecoiny oznaczają dostęp do dolara amerykańskiego.
Wraz ze zmianami globalnego otoczenia makroekonomicznego powszechne przyjęcie cyfrowych walut fiducjarnych przesuwa się od spekulacyjnego dążenia do zysków w kierunku codziennej użyteczności gospodarczej. Jednak w miarę jak miliardy dolarów przechodzą do form cyfrowych, pojawia się fundamentalne pytanie finansowe: co dzieje się z tymi dolarami, gdy nie są używane?
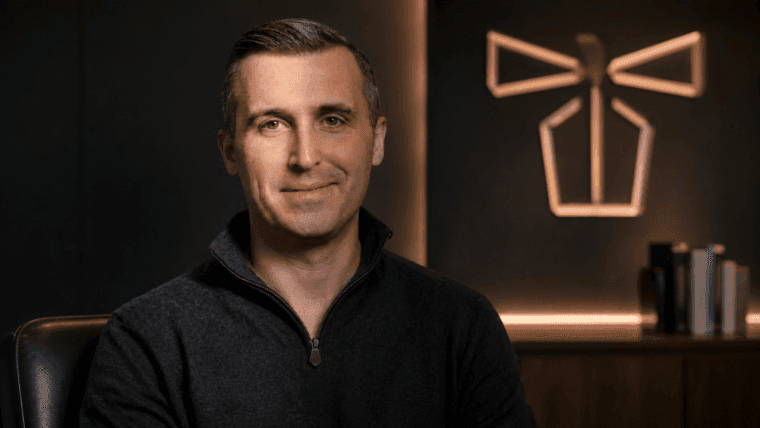
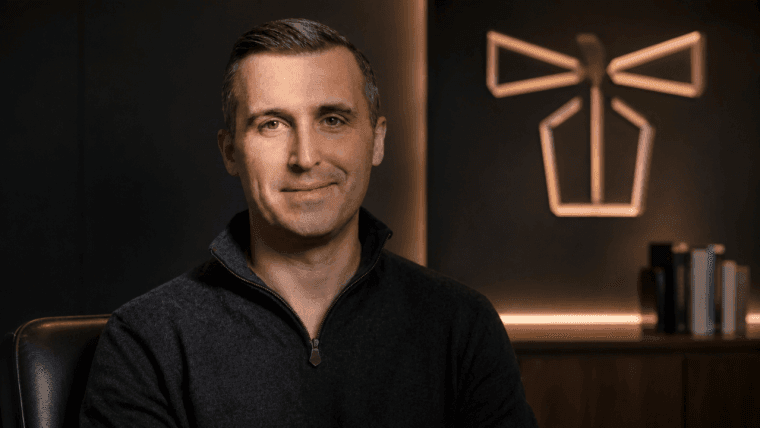
Aurélien Roussel, współzałożyciel i dyrektor generalny Frgmnt – firmy zajmującej się infrastrukturą stablecoinów – uważa, że branża znajduje się w krytycznym momencie. Roussel, który wcześniej pełnił funkcję dyrektora operacyjnego w Bricks.co, rozumie zarówno tarcia związane z tradycyjnym systemem finansowym, jak i potęgę skali technologicznej.
Rzeczywiście, dla użytkowników w gospodarkach wschodzących wartość stablecoinów nigdy nie wynikała ze złożonych protokołów DeFi. Według Roussela chodzi o podstawowe przetrwanie ekonomiczne, polegające na ochronie siły nabywczej przed deprecjacją lokalnej waluty oraz przepływie kapitału bez przytłaczających utrudnień charakterystycznych dla tradycyjnych systemów bankowych.
„Myślę, że największą zmianą jest to, że stablecoiny w coraz mniejszym stopniu dotyczą kryptowalut, a w coraz większym – dostępu do dolarów” – wyjaśnił Roussel. „Taki użytkownik niekoniecznie interesuje się zyskami z DeFi. Zależy mu na niezawodności, płynności i kosztach”.
Według Roussela kolejna faza globalnego upowszechnienia nastąpi dzięki produktom, w których bazujący na nich łańcuch bloków stanie się niemal niewidoczny – wbudowany bezpośrednio w systemy przekazów pieniężnych, wypłat wynagrodzeń, zarządzania finansami przedsiębiorstw oraz rozliczeń handlowych.
„Gdy użytkownik lub firma posiada już cyfrowe dolary, nasuwa się naturalne pytanie: co dzieje się z tymi dolarami, gdy nie są wykorzystywane? Moim zdaniem właśnie w tym momencie ważne staje się rozróżnienie między płynnością transakcyjną a płynnością produktywną” – powiedział. „Ten sam dolar może pozostać płynny i dostępny do płatności, a jednocześnie być wykorzystywany w ramach starannie zarządzanej strategii, gdy nie jest aktywny”.
Roussel twierdzi, że zamiast zmuszać zwykłych użytkowników do stania się ekspertami w dziedzinie DeFi, zadaniem branży jest zapewnienie wystarczająco solidnej infrastruktury, dzięki której użytkownicy będą czerpać korzyści automatycznie, bez konieczności zastanawiania się nad podstawowymi elementami technicznymi.
Zarządzanie ryzykiem kontrahenta w sektorze bankowym
Upadłości banków w 2023 roku ujawniły zasadniczy paradoks stablecoinów zabezpieczonych walutami fiducjarnymi: choć istnieją one jako zdecentralizowane, programowalne aktywa w łańcuchu bloków, pozostają powiązane z wysoce scentralizowanymi, tradycyjnymi instytucjami bankowymi poza łańcuchem bloków.
Rodzi to ważne pytanie: czy stablecoiny zabezpieczone walutą fiducjarną mogą kiedykolwiek naprawdę uniezależnić się od tradycyjnego ryzyka bankowego? Roussel podchodzi do tego pragmatycznie.
„Nie sądzę, aby stablecoin zabezpieczony walutą fiducjarną mógł kiedykolwiek zostać całkowicie oddzielony od tradycyjnego systemu finansowego. Pytanie brzmi, jak ta zależność jest zorganizowana i na ile jest ona odporna” – powiedział. „Wniosek płynący z poprzednich upadłości bankowych jest taki, że infrastruktura stablecoinów musi zakładać możliwość upadłości poszczególnych kontrahentów bankowych”.
Aby zabezpieczyć się przed awariami systemowymi, Roussel wskazuje na architekturę modułową jako niezbędny plan działania dla emitentów stablecoinów.
Jednym ze sposobów osiągnięcia tego celu jest dywersyfikacja relacji bankowych w celu wyeliminowania ryzyka kontrahenta związanego z pojedynczym punktem awarii. Segregacja rezerw, przejrzyste poświadczenia w czasie rzeczywistym oraz nadmiarowość operacyjna w wielu miejscach zapewniania płynności i mechanizmach wykupu stanowią kolejne zabezpieczenia przed awariami systemowymi.
„Technologia blockchain nie eliminuje tradycyjnego ryzyka finansowego” – zauważył Roussel. „Może natomiast sprawić, że niektóre elementy architektury finansowej staną się bardziej przejrzyste, programowalne i podlegające audytowi. Celem nie powinno zatem być udawanie, że stablecoiny są całkowicie niezależne od tradycyjnych finansów, ale uczynienie tych zależności widocznymi, zdywersyfikowanymi i możliwymi do zarządzania”.
USDT firmy Tether od dawna utrzymuje dominującą pozycję w globalnym handlu poza rynkami zachodnimi dzięki głęboko zakorzenionym efektom sieciowym. Chociaż zgodność z przepisami i strukturyzacja instytucjonalna są często przedstawiane jako przewagi konkurencyjne, Roussel podkreślił, że sama zgodność z przepisami nie spowoduje automatycznie utraty ugruntowanej płynności.
„Efekty sieciowe mają ogromną siłę oddziaływania w świecie pieniądza” – powiedział Roussel. „Gdy stablecoin osiągnie głęboką płynność, szerokie wsparcie ze strony giełd, akceptację wśród akceptantów oraz silną dystrybucję na danym rynku, zastąpienie go staje się trudne”.
Roussel nie postrzega jednak rynku jako areny, na której zwycięzca bierze wszystko. Przewiduje natomiast powstanie segmentowanego ekosystemu, w którym różne stablecoiny będą specjalizować się w odrębnych zastosowaniach – od płatności detalicznych i zarządzania finansami przedsiębiorstw po rozliczenia instytucjonalne i długoterminowe oszczędzanie.
„Szczególnie w przypadku użytkowników instytucjonalnych decyzja będzie prawdopodobnie w coraz większym stopniu zależała od przejrzystości, płynności, dostępu regulacyjnego, przechowywania, wykupu oraz integracji z istniejącą infrastrukturą finansową” – powiedział Roussel. „Spodziewam się więc, że rynek stablecoinów ulegnie większej segmentacji, a nie po prostu skonsoliduje się wokół jednego globalnego zwycięzcy. Ważną przewagą konkurencyjną będą w coraz większym stopniu dystrybucja i infrastruktura, a nie sam token”.
Poruszanie się po balkanizacji regulacyjnej
W miarę jak jurysdykcje ustanawiają lokalne ramy prawne, takie jak europejskie rozporządzenie w sprawie rynków kryptowalut (MiCA) oraz różne inicjatywy regionalne, emitenci stają w obliczu rozdrobnionego krajobrazu. Ta fragmentacja regulacyjna zmusza infrastrukturę do dostosowywania się ponad granicami geograficznymi.
Roussel uważa jednak, że tarcia regulacyjne nie powstrzymają globalnego upowszechnienia się stablecoinów, wskazując na bezpośrednie podobieństwo do ewolucji szeroko pojętego internetu.
„Sam internet funkcjonuje w ramach bardzo różnych systemów prawnych” – powiedział Roussel. „Nie powstały jednolite globalne ramy regulacyjne, lecz wspólna infrastruktura techniczna połączona z lokalnymi przepisami w punktach, w których infrastruktura ta wchodzi w interakcję z gospodarkami podlegającymi regulacjom. Spodziewam się czegoś podobnego w przypadku stablecoinów”.
Według Roussela głównym zagrożeniem jest potencjalne powstanie izolowanych, specyficznych dla poszczególnych jurysdykcji silosów technicznych, które zniweczą transgraniczną interoperacyjność.
„Branża powinna dążyć do interoperacyjności regulacyjnej, nawet jeśli pełna harmonizacja przepisów jest nierealistyczna” – opowiadał się. „Standardy dotyczące przejrzystości rezerw, poświadczeń, tożsamości, zgodności z przepisami i wykupu mogą stać się coraz bardziej interoperacyjne w różnych jurysdykcjach. W tym modelu warstwa protokołu pozostaje globalna, podczas gdy regulowane punkty dostępu są zlokalizowane”.
Tymczasem, gdy banki centralne na całym świecie prowadzą pilotażowe programy dotyczące cyfrowych walut banków centralnych (CBDC), pojawiają się pytania, czy tokeny państwowe wyprą prywatne stablecoiny. Roussel postrzega tę relację raczej jako opartą na współpracy niż na rywalizacji.
„Uważam, że prywatne stablecoiny i CBDC będą raczej współistnieć, niż po prostu ze sobą konkurować” – zasugerował Roussel. „CBDC może stanowić suwerenną formę pieniądza cyfrowego, ale pieniądze to tylko jedna część struktury finansowej. Użytkownicy i przedsiębiorstwa potrzebują również portfeli, dystrybucji, płynności, łączności transgranicznej, płatności, kredytów oraz infrastruktury skarbowej”.
W tej podwójnej strukturze CBDC oferują suwerenną, podstawową cyfrową jednostkę rozliczeniową, podczas gdy prywatne stablecoiny i warstwy komercyjne napędzają łączność transgraniczną, elastyczną integrację platform oraz dostosowane do potrzeb produkty finansowe.
„Jeśli CBDC staną się powszechnie stosowane, mogą faktycznie wzmocnić szersze przejście w kierunku programowalnego pieniądza cyfrowego” – powiedział Roussel. „Ostatecznie uważam, że na rynku mniej będzie chodziło o rywalizację między CBDC a stablecoinami, a bardziej o to, w jaki sposób różne formy pieniądza cyfrowego współdziałają z otaczającą je infrastrukturą finansową”.
Skalowanie warstwy 2 i przejście na kapitał produktywny
Masowa migracja ruchu związanego ze stablecoinami do sieci warstwy 2 oraz łańcuchów bloków warstwy 1 o wysokiej przepustowości drastycznie obniżyła koszty transakcyjne. Ponieważ rozliczenia poniżej jednego centa i niemal natychmiastowe stały się rzeczywistością, podstawowe zasady ekonomiczne emisji i zarządzania stablecoinami ulegają fundamentalnej transformacji.
Gdy opłaty transakcyjne spadają do zera, przepływ pieniędzy przestaje być głównym źródłem przychodów.
„Jeśli sama transakcja stanie się niemal bezpłatna, emitenci i dostawcy infrastruktury nie będą mogli polegać przede wszystkim na opłatach transakcyjnych” – zauważył Roussel. „Będą w coraz większym stopniu konkurować w zakresie dystrybucji, płynności, usług finansowych, produktów skarbowych oraz zdolności do tworzenia użytecznych usług opartych na stablecoinie”.
Ta fundamentalna zmiana wpisuje się bezpośrednio w misję Frgmnt, polegającą na przekształceniu stablecoinów z pasywnych narzędzi transakcyjnych w aktywne, programowalne aktywa.
„Stablecoin nie powinien być jedynie tanim sposobem na przenoszenie dolarów. Może stać się programowalnym aktywem finansowym, które można przenosić, rozliczać, na którym można zarabiać i które może wchodzić w interakcję z infrastrukturą finansową” – powiedział Roussel. „A gdy marginalny koszt przesłania tego dolara zbliży się do zera, wartość ekonomiczna będzie w coraz większym stopniu wynikać z tego, co można zbudować wokół dolara, a nie z samej transakcji. To bardzo ważna zmiana dla branży: przejście od tańszych płatności do programowalnego i produktywnego kapitału”.
Mastercard i BVNK wprowadzają możliwość płacenia za pomocą stablecoinów w setkach milionów punktów handlowych, a karty są wydawane w ponad 130 krajach.
Czytaj teraz: Mastercard wprowadza stablecoiny do milionów punktów sprzedaży

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.