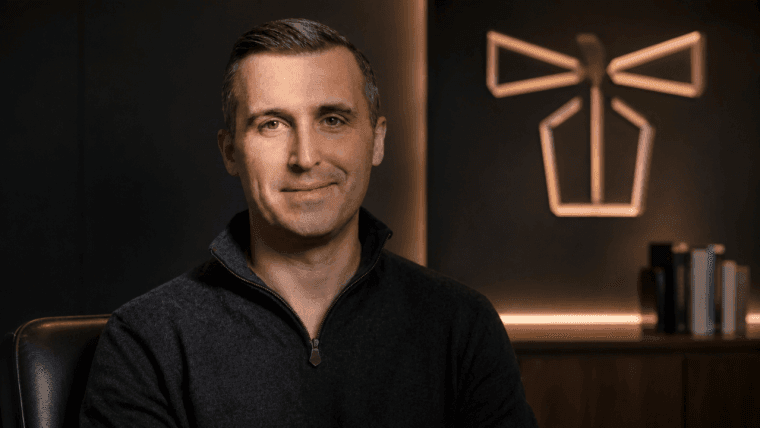
Gwałtowny wzrost kapitalizacji rynkowej i wolumenów obrotu tokenizowanego złota nie przełożył się na upowszechnienie się zdecentralizowanych finansów. Według prezesa Xash, Kevina Huynha, większość tokenów zabezpieczonych złotem pozostaje niewykorzystana, zamiast generować zysk.
CEO Xash: gwałtowny wzrost popularności tokenizowanego złota to nie wszystko
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- Wolumen transakcji spotowych tokenizowanego złota osiągnął 90 mld dolarów w pierwszym kwartale 2026 r., przy czym PAXG i XAUT posiadają ponad 90% udziału w rynku.
- Kevin Huynh, dyrektor generalny Xash, twierdzi, że jedynie 1% wartości PAXG i XAUT jest wykorzystywane jako zabezpieczenie na platformach Aave i Morpho.
- Zaledwie 1% wartości PAXG i XAUT (63 mln USD) jest wykorzystywane jako zabezpieczenie na platformach Aave i Morpho, co ogranicza użyteczność w sektorze DeFi.
Gwałtowny wzrost wolumenu tokenizowanego złota
Pomimo gwałtownego wzrostu wolumenu inwestycji i obrotu tokenizowane złoto ma trudności z uzyskaniem znaczącej użyteczności w zdecentralizowanych finansach (DeFi), co rodzi pytania o to, czy technologia blockchain zapewnia korzyści wykraczające poza tradycyjne produkty inwestycyjne oparte na złocie.
Rynek tokenizowanego złota gwałtownie się rozwija od końca 2024 r., napędzany rosnącym popytem inwestorów i wzrostem cen złota. Jednak Kevin Huynh, współzałożyciel i dyrektor generalny Xash, twierdzi, że wzrost tego sektora maskuje fundamentalną słabość: większość tokenizowanego złota pozostaje w dużej mierze oderwana od aplikacji DeFi, które według zwolenników tej technologii odróżniają aktywa oparte na blockchainie od tradycyjnych produktów inwestycyjnych.
Według raportu World Gold Council z 2026 r. pt. „Digital Gold Market Report” rynek tokenizowanego złota wzrósł pięciokrotnie od końca 2024 r., przy czym tether gold (XAUT) i pax gold (PAXG) stanowią ponad 90% rynku. Wolumen obrotu na rynku kasowym osiągnął 90 miliardów dolarów w pierwszym kwartale 2026 roku, co odzwierciedla rosnące zainteresowanie inwestorów opartymi na blockchainie reprezentacjami fizycznego złota.
Jednak Huynh, w rozmowie z serwisem Bitcoin.com News, ostrzegł przed interpretowaniem tych wskaźników jako dowodu na to, że tokenizowane złoto osiągnęło powszechne praktyczne zastosowanie.
„Kupowanie to nie to samo, co używanie” – powiedział Huynh. „Lepszym miernikiem adopcji jest to, co posiadacze robią ze swoimi tokenami”.
Wskazał na szacunki pokazujące, że jedynie PAXG i XAUT o wartości około 63 mln dolarów są wykorzystywane jako zabezpieczenie na Aave i Morpho, dwóch głównych platformach pożyczkowych DeFi. Stanowi to z grubsza 1% ich łącznej kapitalizacji rynkowej wynoszącej około 4,9 mld dolarów, zgodnie z przytoczonymi przez niego danymi.
Chociaż szacunki te nie uwzględniają wszystkich potencjalnych zastosowań tokenizowanego złota, Huynh uważa, że ilustrują one ograniczoną penetrację tokenów zabezpieczonych złotem w zdecentralizowanych aplikacjach finansowych.
Rosnące ceny złota wyjaśniają tylko część wzrostu rynku
Huynh przyznał, że ekspansja tokenizowanego złota odzwierciedla rzeczywisty popyt inwestorów, a nie jedynie wzrost wartości bazowego metalu szlachetnego. Powołał się na podaż PAXG w obiegu, która wzrosła ponad dwukrotnie – z około 198 000 tokenów pod koniec listopada 2024 r. do około 448 000 obecnie. W tym samym okresie ceny złota wzrosły z około 2 660 dolarów za uncję do 4 030 dolarów, co stanowi wzrost o ponad 50%.
Według Huynha około dwie trzecie wzrostu wartości rynkowej PAXG w tym okresie wynikało z emisji dodatkowych tokenów, podczas gdy rosnące ceny złota stanowiły pozostałą jedną trzecią. Niemniej jednak argumentował on, że rozróżnienie między kupowaniem złota w formie tokenów a korzystaniem z niego pozostaje kluczowe przy ocenie długoterminowych perspektyw sektora.
„W pierwszym kwartale 2026 r. wolumen obrotu spotowego tokenizowanym złotem wyniósł 90 mld dolarów, ale są to transakcje dotyczące ceny złota, które inwestorzy mogą już przeprowadzać za pomocą funduszy ETF” – powiedział Huynh.
Twierdził, że prawdziwe upowszechnienie się tokenizowanego złota wymagałoby, aby pełniło ono funkcje, których fizyczne kruszce i tradycyjne produkty inwestycyjne nie są w stanie łatwo odtworzyć.
„Prawdziwe upowszechnienie nastąpi wtedy, gdy token będzie w stanie zrobić coś, czego nie potrafi sztabka w skarbcu: zabezpieczyć pożyczkę, rozliczyć płatność lub zostać zdobyty w wyniku określonej aktywności. Ta część jest wciąż na wczesnym etapie”.
Przejrzystość łańcucha bloków nie wyeliminowała problemu zaufania
Oprócz ograniczonej użyteczności Huynh wskazał kolejną przeszkodę strukturalną stojącą na drodze tokenizowanego złota: technologia blockchain nie może samodzielnie zagwarantować istnienia, własności ani możliwości odzyskania aktywów fizycznych stanowiących zabezpieczenie tokenów cyfrowych.
Badania Światowej Rady Złota wykazały, że prawie czterech na pięciu inwestorów chce zaufać dostawcy cyfrowego złota przed zainwestowaniem środków, co sugeruje, że tradycyjne obawy dotyczące przechowywania i ochrony inwestorów pozostają kluczowe dla upowszechnienia tej technologii.
„Łańcuch bloków potwierdza, co wydarzyło się w rejestrze. Nie może jednak potwierdzić, co wydarzyło się poza nim” – powiedział Huynh. „Token złota stanowi roszczenie do sztabki przechowywanej w skarbcu. Łańcuch nie jest w stanie potwierdzić, że sztabka istnieje, że nikt inny nie ma do niej roszczeń ani że sąd przekaże ją inwestorowi w przypadku upadłości emitenta”.
Argumentował, że choć przejrzystość łańcucha bloków umożliwia inwestorom weryfikację emisji i transferów tokenów, nie może ona zastąpić niezależnych audytów, umów ubezpieczeniowych ani prawnie egzekwowalnych praw własności.
Dla inwestorów szczególnie ważna pozostaje możliwość wymiany tokenów na fizyczne złoto. Huynh przytoczył wymagania firmy Paxos dotyczące fizycznej wymiany, które – jak stwierdził – obejmują co najmniej 430 tokenów PAXG plus opłaty, co sprawia, że bezpośrednia wymiana fizyczna jest poza zasięgiem wielu mniejszych inwestorów.
Jego zdaniem celem branży powinno być zatem zminimalizowanie zależności od poszczególnych pośredników, a nie twierdzenie, że technologia blockchain może całkowicie wyeliminować potrzebę zaufania.
„Zadaniem blockchaina jest sprawienie, by te zabezpieczenia były tańsze i szybsze do sprawdzenia, a nie ich zastąpienie” – powiedział.
Złoto w postaci tokenów stoi przed wyzwaniem związanym z dystrybucją i użytecznością
Huynh zastanawiał się również, czy potencjalne korzyści kosztowe tokenizowanego złota są wystarczające, aby przyciągnąć inwestorów głównego nurtu z dala od sprawdzonych produktów inwestycyjnych. Zauważył, że PAXG nie pobiera bieżących opłat za przechowywanie, podczas gdy SPDR Gold MiniShares Trust (GLDM), niedrogi amerykański fundusz inwestycyjny typu ETF oparty na złocie, pobiera roczny wskaźnik kosztów w wysokości 0,10%.
Pomimo tej różnicy Huynh wskazał na aktywa GLDM o wartości około 31 miliardów dolarów, znacznie przewyższające kapitalizację rynkową PAXG.
„Niższa cena to za mało” – stwierdził.
Zamiast tego wskazał dystrybucję, koszt i użyteczność jako trzy czynniki, które prawdopodobnie zadecydują o tym, czy tokenizowane złoto zdobędzie znaczący udział w szerszym rynku cyfrowego złota, którego wartość, według szacunków Światowej Rady Złota, może osiągnąć od 160 do 170 mld dolarów do 2031 roku.
Prognoza ta obejmuje produkty związane ze złotem cyfrowym wykraczające poza tokeny oparte na technologii blockchain.
Huynh zwrócił uwagę na sukces usług związanych ze złotem cyfrowym zintegrowanych z popularnymi platformami płatniczymi i aplikacjami bankowymi, szczególnie na rynkach azjatyckich. Jako przykład podał indyjski system Unified Payments Interface, w ramach którego liczba transakcji zakupu cyfrowego złota osiągnęła podobno 254 miliony w marcu 2026 r., oraz indonezyjską aplikację Pegadaian Tring, która przyciągnęła ponad 6 milionów użytkowników.
Według Huynha przykłady te pokazują, jak ważne jest udostępnienie inwestycji w złoto za pośrednictwem platform, z których konsumenci już korzystają. Stwierdził jednak, że tokenizowane złoto nie osiągnęło jeszcze porównywalnego zasięgu dystrybucji w głównych aplikacjach bankowych i płatniczych na rynkach zachodnich.
Co ważniejsze, uważa on, że tokenizowane złoto musi zyskać zastosowania, które odróżnią je od tradycyjnych produktów inwestycyjnych opartych na złocie.
„Token, który po prostu leży w portfelu, konkuruje z funduszami ETF wyłącznie pod względem ceny” – powiedział Huynh. „Udziału w funduszu ETF nie można wydać ani zarobić w łańcuchu bloków, więc popyt ten może zdobyć złoto w postaci tokenów”.
Czy aktywność w zakresie stablecoinów może pobudzić popyt na złoto w formie tokenów?
Według Huynha jedną z potencjalnych dróg do zwiększenia użyteczności jest powiązanie nagród w postaci tokenizowanego złota z rosnącym wykorzystaniem stablecoinów na zdecentralizowanych rynkach finansowych. Zamiast wymagać od inwestorów bezpośredniego zakupu tokenów złota, firma Xash zaprezentowała model, w którym użytkownicy otrzymują złoto w zamian za udział w takich działaniach, jak pożyczanie stablecoinów, zapewnianie płynności oraz handel na platformach DeFi opartych na Solanie.
Huynh uważa, że takie podejście mogłoby jednocześnie rozwiązać dwa wyzwania: ograniczone praktyczne zastosowanie tokenizowanego złota oraz od dawna występującą w DeFi trudność w utrzymaniu użytkowników po wygaśnięciu zachęt finansowych.
Wskazał on na wcześniejsze programy wydobywania płynności, które przyciągały znaczny kapitał dzięki nagrodom w postaci tokenów zarządzania, ale miały trudności z utrzymaniem uczestników po wygaśnięciu tych zachęt.
Chociaż niektóre protokoły przeszły następnie na nagrody denominowane w stablecoinach, Huynh argumentował, że zmiana aktywów stanowiących nagrodę niekoniecznie zmienia zachowanie uczestników poszukujących krótkoterminowych zysków.
„Problem nie polega więc już na tym, ile warta jest nagroda, ale na tym, kogo ona przyciąga: zachęty pieniężne przyciągają osoby poszukujące krótkoterminowych zysków” – powiedział.
Podejście Xash opiera się na założeniu, że użytkownicy gromadzący złoto jako długoterminowy aktyw mogą być bardziej skłonni do pozostania aktywnymi niż uczestnicy poszukujący przede wszystkim tymczasowych wypłat motywacyjnych. Jednak to, czy nagrody denominowane w złocie mogą trwale poprawić retencję, pozostaje jeszcze do udowodnienia.
Huynh dostrzega jednak możliwości wykraczające poza pożyczki i handel w ramach DeFi. Zasugerował, że karty płatnicze oparte na stablecoinach mogłyby w przyszłości oferować nagrody w złocie za codzienne zakupy, tworząc popyt wśród konsumentów, którzy mogą być mało zainteresowani bezpośrednim handlem kryptowalutami lub inwestowaniem w złoto.
„Nowy popyt na złoto nie zależy od tego, czy ktoś zdecyduje się na ekspozycję na cenę złota. Zależy on od tego, w jakim stopniu ludzie chcą korzystać ze stablecoinów” – powiedział.
W szerszym ujęciu oznacza to, że kolejny etap rozwoju tokenizowanego złota może zależeć w mniejszym stopniu od ceny kruszcu, a w większym – od jego integracji z codzienną działalnością finansową.
Na razie szybka ekspansja sektora świadczy o rosnącym popycie na cyfrową ekspozycję na złoto. Czy uda się przełożyć ten popyt na powszechne zastosowanie technologii blockchain, pozostaje kwestią otwartą.
XAUT firmy Tether uzyskał opinię bez zastrzeżeń od KPMG po tym, jak audytorzy przeprowadzili fizyczną kontrolę każdej sztabki złota stanowiącej zabezpieczenie rezerw o wartości 2,24 mld dolarów.
Czytaj teraz: KPMG liczy sztabki złota: fundusz XAUT Tethera po audycie 2,24 mld USD

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.
O autorze
NAPISAŁTerence ZimwaraAuthor/Writer
Terence Zimwara to wielokrotnie nagradzany dziennikarz i autor specjalizujący się w zagadnieniach na styku afrykańskiej makroekonomii i finansów cyfrowych.