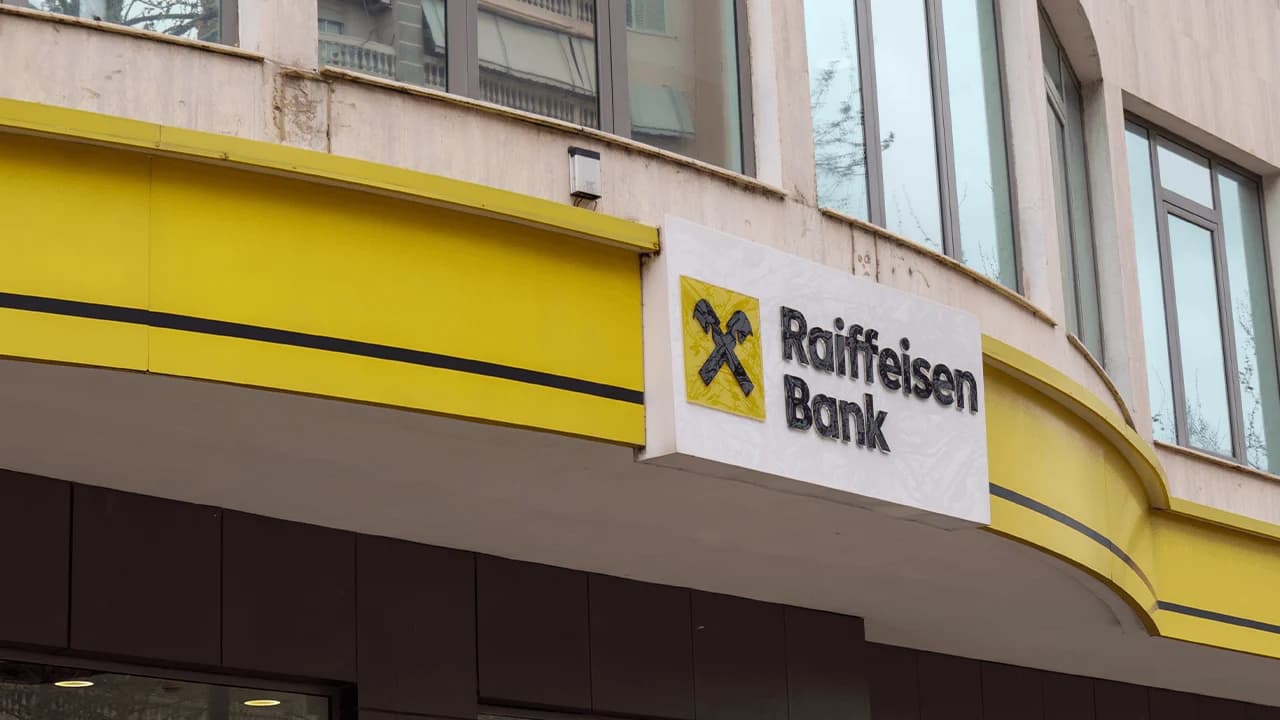
Ifølge den europeiske digitale investeringsplattformen Bitpanda forbereder den 99 år gamle finansinstitusjonen Raiffeisen Bank International rørleggerarbeidet som kan legge kryptohandel inn i bankapper brukt av opptil 18 millioner kunder på tvers av 11 markeder i Sentral- og Øst-Europa. Bitpanda Enterprise skal levere infrastrukturen, mens de enkelte Raiffeisen-bankene bestemmer hva de vil tilby og når.
Raiffeisen Bank på 228 mrd. dollar åpner kryptodøren for 18 millioner kunder
SKREVET AV

DEL
Viktige punkter
- RBIs Bitpanda-rammeverk kan etter hvert nå 18 millioner kunder på tvers av 11 markeder.
- Bitpanda lar Raiffeisen-bankene legge til krypto uten å bygge sin egen børsinfrastruktur.
- RBI-datterselskaper vil velge sine egne kryptoprodukter og tidspunkt for utrulling i henhold til lokale regler.
Krypto flytter inn i bankappen
Atten millioner bankkunder kan etter hvert få tilgang til krypto uten noen gang å åpne en konto hos en kryptobørs. Raiffeisen Bank International (RBI), den østerrikske bankgruppen med virksomhet på tvers av Sentral- og Øst-Europa, bygger et felles rammeverk for digitale aktiva sammen med Bitpanda Enterprise som de lokale bankene kan koble seg på.
Bitpanda-kunngjøringen beskriver at det ikke er snakk om at en gigantisk bryter slås på i 11 markeder på onsdag. I stedet får hvert datterselskap infrastrukturen og bestemmer når, hvor og hvordan krypto passer inn i deres lokale regler og kundebehov. Med andre ord: det som startet som et østerriksk eksperiment, utformes nå for et banknettverk med rundt 1 300 filialer og eiendeler på over 228 milliarder dollar.
Østerrike var testløpet
Planen fungerer allerede i Østerrike. Raiffeisenlandesbank Niederösterreich-Wien begynte å tilby krypto gjennom sitt eksisterende bankmiljø i 2024, med Bitpanda som drev maskineriet under panseret. Raiffeisen-bankene i Tyrol fulgte etter i 2026 med tilgang til bitcoin og ether.
Bitpanda beskriver den nye avtalen som spranget fra eksperiment til skala. «Partnerskapet med RBI representerer nå neste fase: å gå fra en integrasjon med én enkelt bank til et felles rammeverk på tvers av RBIs sentral- og østeuropeiske nettverk», sa selskapet. Kundene blir hos banken sin mens Bitpanda håndterer kryptoinfrastrukturen bak kulissene. Det kreves ikke noe separat forhold til en børs.
Ett rammeverk, 11 svært ulike markeder
Her er haken: RBI slipper ikke kryptohandel løs for 18 millioner mennesker samtidig.
«Dette samarbeidet handler ikke om å lansere det samme produktet i hele CEE-regionen på én gang», forklarte Bitpanda onsdag. «Det handler om å skape infrastrukturen som kan gjøre det mulig for de enkelte bankene i RBI-nettverket å tilby digitale aktiva til kundene sine når tiden er riktig for deres marked.»
Det skillet blir fort komplisert. EU-medlemmer, inkludert Tsjekkia, Slovakia, Ungarn, Romania og Kroatia, opererer under regelverket Markets in Crypto-Assets (MiCA), mens banker i jurisdiksjoner utenfor EU må navigere sine egne lisensordninger. Russland utgjør en annen komplikasjon ettersom RBI fortsetter å redusere sin eksponering der. Med andre ord kan én bank tilby bitcoin og ether, en annen kan legge til flere aktiva og spareprodukter, og en tredje kan ganske enkelt vente.
Krypto uten å bli krypto-native
Interessant nok kan den mest betydningsfulle delen være det kundene ikke trenger å gjøre. «Masseadopsjon krever ikke at hver investor blir krypto-native», opplyste Bitpanda. For RBIs potensielle publikum mener selskapet at digitale aktiva kan ligge inne i et eksisterende finansforhold «uten å kreve en annen app, konto eller passord».
Det er en ganske stor dreining fra kryptos opprinnelige oppskrift for detaljmarkedet. Dedikerte kryptobørser forsvinner ikke, men regulerte banker har i økende grad et annet alternativ: å leie infrastrukturen i stedet for å bygge en børs fra bunnen av. Bitpanda sier det rett ut: «Digitale aktiva flytter fra spesialistplattformer inn i finansinstitusjonene som millioner av mennesker allerede bruker.»
For potensielt 18 millioner Raiffeisen-kunder kan den neste kryptoapplikasjonen hende ikke se ut som en kryptoplattform i det hele tatt.

Denne artikkelen er oversatt fra engelsk ved hjelp av kunstig intelligens. Den originale engelske versjonen er den autoritative kilden; automatiske oversettelser kan inneholde unøyaktigheter, særlig i juridisk og regulatorisk terminologi.