Bitcoins nåværende bull-syklus kan gi tredobbel til femdobbel avkastning etterfulgt av en mildere nedtur, ifølge Cryptoquants grunnlegger og administrerende direktør. Prognosen hans knytter mindre markedsytterpunkter til økende institusjonelt eierskap og en større kapitalbase.
Bitcoin kan gi 3–5x avkastning i denne syklusen etter hvert som volatiliteten avtar
SKREVET AV

DEL
Viktige punkter
- Cryptoquants CEO forventer en mindre bitcoin-oppgang og et mildere bear-marked.
- Analysen hans peker på sterkere lønnsomhet for innehavere og ny kapital.
- Institusjonelt eierskap kan omforme bitcoins historiske prissykluser.
Bitcoins avkastningspotensial kommer med en annen avveiing
Bitcoin-investorer kan møte mindre syklusgevinster samtidig som tapene blir grunnere etter hvert som institusjonelt eierskap øker, ifølge Ki Young Ju, grunnlegger og CEO i Cryptoquant, en analyseplattform for kryptovaluta. I sin prognose for bitcoin-syklusen på X 22. sept. argumenterte han for at et større marked reduserer ytterpunktene som var forbundet med tidligere spekulative boomer.
Ju uttalte:
“Jeg forventer at denne bitcoin bull-syklusen vil gi 3–5x, heller enn nok et 10x+ parabolsk rally, etterfulgt av et mildere bear-marked.”
«Da Bitcoin var mindre og detaljhandelen dominerte, drev varmt penger eksplosive rallyer og 80 % fall. I dag demper et langt større marked og økende institusjonelt eierskap begge ytterpunkter. De samme kreftene som begrenser oppsiden, myker også opp nedsiden,» forklarte han.
Jus syn samsvarer med Fidelity Digital Assets’ historiske analyse, som dokumenterte bitcoins fallende volatilitet i mai 2024. Finansgiganten forklarte at kapital som går inn i et større marked bør ha mindre prisvirkning. Forskningen dokumenterte fallende volatilitet over tid, samtidig som den skilte historiske korrelasjoner fra bevis for at et bestemt prisutfall må følge.
Innehavernes lønnsomhet støtter Jus syn
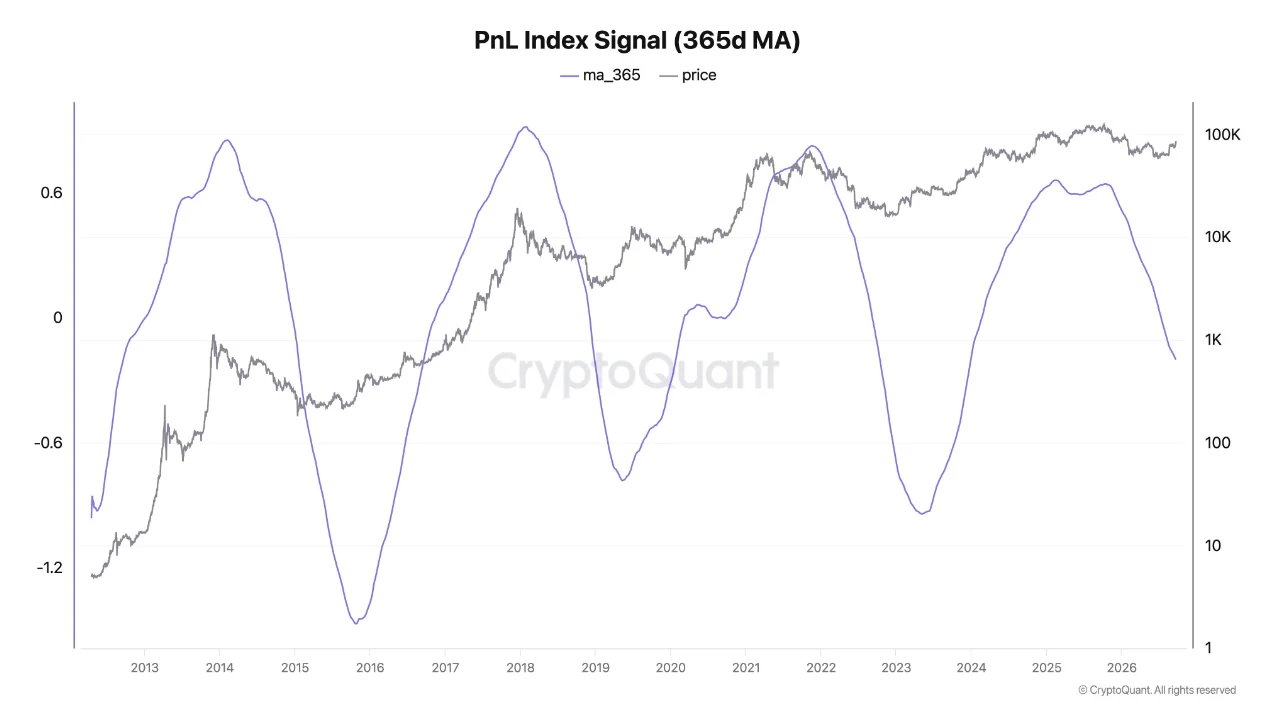
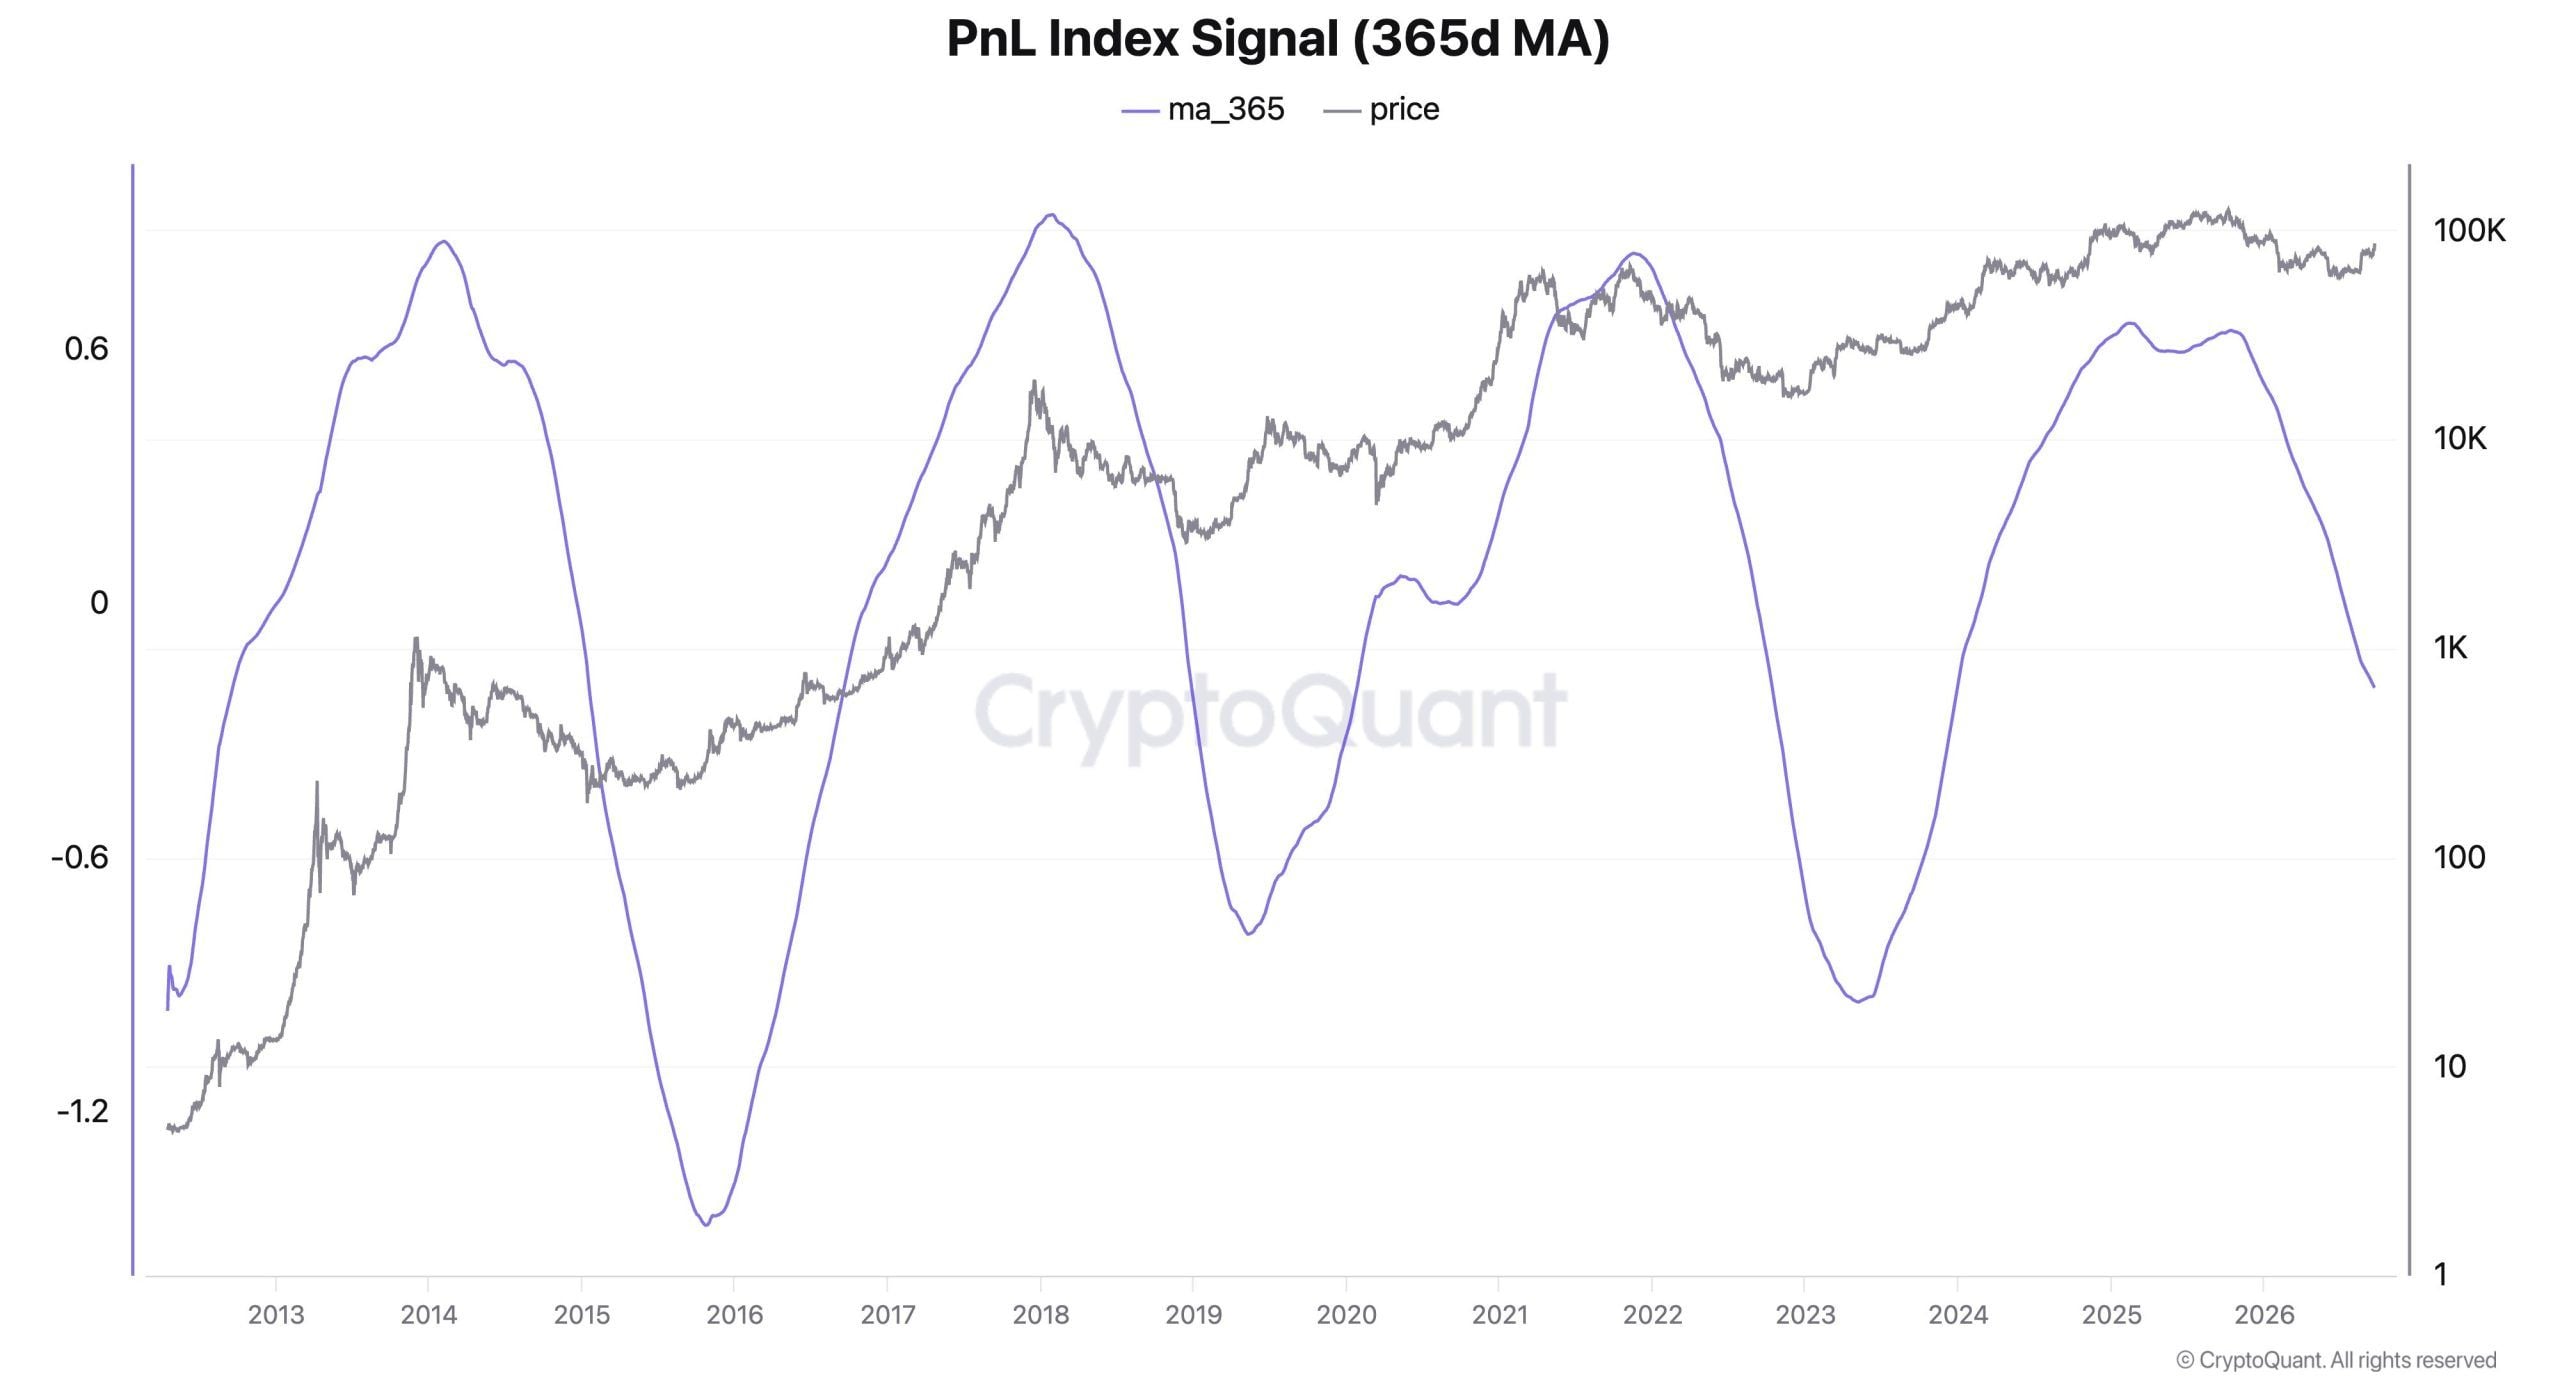
Jus vurdering bygger på en lønnsomhetsindeks som han sier viser mindre ekstreme topper og stadig mer robuste syklusbunner. Profit-and-loss-, eller PnL-, indeksen sporer samlet lønnsomhet for innehavere. Han fremhevet også en begynnende vending i dens 365-dagers glidende gjennomsnitt, et tregere mål som jevner ut kortsiktige svingninger og som typisk reagerer etter at markedsforholdene begynner å endre seg.
Diagrammet sammenligner bitcoins pris i grått med indeksens 365-dagers glidende gjennomsnitt i lilla. Nylige lønnsomhetstopper er lavere enn tidligere syklustopper, noe som støtter Jus argument om at markedsytterpunktene modereres. Den lilla linjen ligger imidlertid fortsatt under null og fortsetter å falle ved diagrammets høyre kant.
Analytikeren rapporterte at bitcoin forble over innehavernes gjennomsnittlige onchain-kostnadsgrunnlag selv ved denne syklusens bunner. Han viste til markedsverdi-til-realisert-verdi-forholdet, som sammenligner markedsverdi med en verdsettelse basert på myntenes siste onchain-bevegelser, og som holdt seg over én. I hans tolkning absorberte noen investorer tap, mens innehaverbasen samlet sett forble over sin estimerte anskaffelseskost.
Bitcoins historisk lave volatilitet er tettere knyttet til tilbudet hos langsiktige innehavere enn til markedsstørrelse, ifølge Glassnode. Analysen deres 8. sept. identifiserte tilbudet hos langsiktige innehavere som den sterkeste forklaringsvariabelen blant de undersøkte, og som stod for nær 19 % av variansen i detrendet volatilitet. Markedsverdi forklarte om lag 3 %, noe som viser at markedsstørrelse alene gir en ufullstendig forklaring på prisstabilitet.
Institusjonell etterspørsel kan omforme bitcoins sykluser
Ju pekte på økende realisert kapitalisering, en stans i salg fra etablerte store innehavere og betydelige bullish futures-posisjoner som støttende signaler. Han tolket økende realisert kapitalisering som ny kapital som kommer inn i markedet, og rapporterte at store futures-tradere bygget long-posisjoner nær bunnen.
Hans siste argument følger en tidligere prognose om at internasjonal institusjonell etterspørsel og ETF-tilgang kan forme toppen i bitcoins syklus. I august fremhevet Ju markeder der regulert investeringsadgang fortsatt var begrenset. Han forventet at bredere fondstilgjengelighet, dypere stablecoin-likviditet og finansiell infrastruktur basert på tokeniserte eiendeler vil støtte deltakelse utenfor USA.
Nylige wallet-data gir et annet bilde av endringer i eierskap, der to grupper av mindre innehavere krympet med 69 494 adresser før bitcoins oppgang tilbake over 85 000 dollar. Santiment knyttet sammentrekningen i juli–august til kapitulasjon. Disse tallene beskriver endringer i kategorier av adressebalanser, snarere enn å fastslå at et tilsvarende antall individuelle investorer forlot bitcoin.
Ju bemerket:
“Å gi opp 10x-parabelen betyr også å gi opp 80 %-krasjet, og det er nettopp det som inviterer tålmodig kapital med lang horisont i stedet for varmt penger.”
Lavere volatilitet, hastigheten og omfanget av prisendringer, er sentralt i Jus langsiktige argument om adopsjon. Hans overordnede tese går utover avkastning: større stabilitet kan til slutt gjøre bitcoin mer praktisk å bruke som penger.

Denne artikkelen er oversatt fra engelsk ved hjelp av kunstig intelligens. Den originale engelske versjonen er den autoritative kilden; automatiske oversettelser kan inneholde unøyaktigheter, særlig i juridisk og regulatorisk terminologi.