마이클 세일러에 따르면, 비트코인 금융은 총 318.5조 달러 규모의 글로벌 주식 및 채권 시장 내 투자 비중을 놓고 경쟁하고 있다. 그는 책임감 있는 경쟁자들이 공동 수요를 강화하고, 자금 조달 여건을 개선하며, 더 많은 투자자를 유치할 수 있다고 주장한다.
세일러, “전략과 노력으로 비트코인을 통해 318.5조 달러 규모의 시장 점유율을 확보할 수 있다”고 밝혀
작성자

공유
주요 요점
- 세일러는 비트코인 금융을 318.5조 달러 규모의 시장 맥락 속에서 위치 짓고 있다.
- 자산 가치 상승, 자금 조달 비용 절감, 주식 밸류에이션 개선이 성장을 뒷받침할 수 있다.
- 스트라이브(Strive)의 5,000만 달러 규모 STRC 매입은 경쟁사 간의 협력을 보여주는 사례다.
세일러, 경쟁사를 넘어 글로벌 자본 시장을 바라보다
마이클 세일러는 경쟁하는 비트코인 트레저리 기업들이 수익형 및 성장형 증권을 개발함에 따라 투자자들이 더 많은 선택권을 갖게 될 것이라고 주장한다. 비트코인 트레저리 기업인 Strategy Inc. (나스닥: MSTR)의 창립자이자 집행 회장인 세일러는 9월 30일 X를 통해 자신의 주장을 밝혔다. 세일러는 “스트라이브가 성공하기를 바란다. 비트코인 기반 ‘디지털 크레딧(Digital Credit)’을 발행하는 모든 건실한 기업이 성공하기를 바란다.”
이러한 기회는 기존 시장으로까지 확대되는데, 이곳에서는 소규모 투자 비중조차 해당 부문에 있어 상당한 금액을 차지할 수 있다. 증권산업 및 금융시장협회(SIFMA)에 따르면 2025년 말 기준 전 세계 주식 시가총액은 157.8조 달러, 고정수익 채권 발행 잔액은 160.7조 달러로 집계되었다. 이 두 시장을 합치면 총 318.5조 달러에 달합니다. 세일러는 다음과 같이 썼습니다. “두 시장 중 어느 하나에서 0.1%만 차지해도 대략 1,600억 달러에 해당합니다.” 그는 다음과 같이 덧붙였습니다.
“이것이 바로 우리가 기회를 평가해야 할 기준이 되는 규모입니다. 비트코인 국채 및 비트코인 기반 신용 상품은 훨씬 더 큰 시장 내에서 인정을 받기 시작한 신생 분야입니다.”
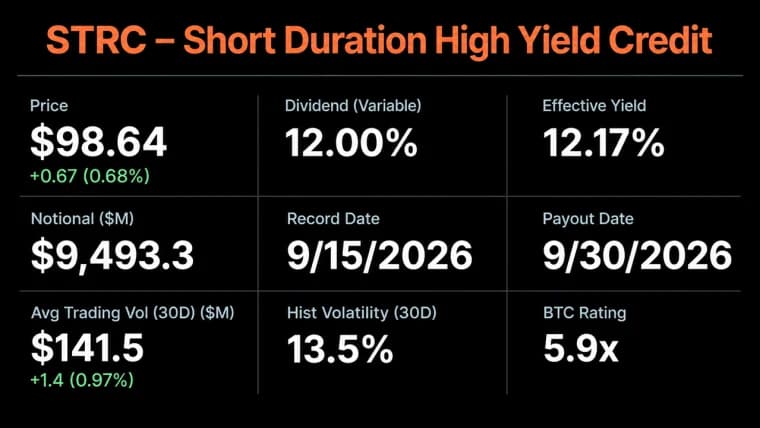
세일러는 장기 투자용으로는 비트코인을, 소득 창출용으로는 우선주를, 성장 자본용으로는 국채 관련 기업의 보통주를 구분한다. 그는 Strategy와 비트코인 국채 기업인 Strive Inc. (나스닥: ASST)가 각각 발행한 STRC와 SATA를 디지털 신용 상품으로 분류한다. 이러한 비트코인 기반 소득 증권은 보통주보다 배당금을 우선시하지만, 비트코인에 대한 담보권을 자동으로 제공하지는 않는다.
비트코인 가격 상승과 저렴한 자금 조달이 성장을 뒷받침할 수 있다
신규 자금 조달을 통한 인수는 발행량이 제한된 자산에 대한 수요를 증가시켜, 이를 보유한 모든 기업에 잠재적인 이익을 가져다줄 수 있다. 비트코인의 공급 한도는 세일러가 제시한 첫 번째 성장 동력, 즉 자산 담보력과 자금 조달 능력을 강화하는 가격 상승을 뒷받침한다. 개인의 구매만으로는 가격 상승을 보장할 수 없다. 그는 “비트코인의 광범위한 채택으로 창출된 가치는 비트코인을 기반으로 한 모든 대차대조표에 미칠 수 있다”고 밝혔다. 우선주 상품에 대한 수용이 확대되면 투자자들이 해당 상품의 구조와 위험에 익숙해짐에 따라 자금 조달 조건이 개선될 수 있다. 세일러의 STRC 수익 모델은 애널리스트의 커버리지, 기관 연구, 거래 인프라 및 유통 채널을 통해 혜택을 볼 수 있다. 신뢰도가 높아지면 벤치마크 금리보다 추가로 요구되는 수익률인 자금 조달 스프레드가 축소될 수 있으나, 금리 변동으로 인해 절감 효과가 상쇄될 수도 있다. 주식 가치 평가가 높아지면 자본 조달, 추가 인수, 또는 고비용 부채 상환이 가능해져 잠재적으로 상호 강화되는 순환 구조를 완성할 수 있다. 9월 28일에 공개된 Strategy의 1억 5,200만 달러 규모 STRC 재매입은 적극적인 대차대조표 관리를 잘 보여줍니다. 성장은 자금 조달 비용과 희석 효과(기존 주주의 지분 비율을 감소시키는 요인)를 상회해야 합니다. 비트코인은 이자를 지급하지 않으므로, 자산 수익률과 자금 조달 비용 간의 차이는 불확실한 가치 상승과 철저한 실행 여부에 달려 있습니다.
스트라이브(Strive), 경쟁사가 어떻게 고객이 될 수 있는지 보여준다
협력은 이미 투자 결정 단계까지 확대되어, 스트라이브는 자사 유동 자금의 일부를 스트래터지의 우선주에 배분했다. 스트라이브는 3월 11일 5,000만 달러 규모의 STRC 매입(50만 주)을 공개했다. 세일러는 이를 경쟁사가 독립적인 경영 및 자금 조달 결정을 유지하면서도 고객이 될 수 있다는 증거로 꼽는다.
이 회사의 후속 확장은 우선주 자금 조달이 경쟁사가 보유한 동일한 기초 자산의 축적을 어떻게 뒷받침할 수 있는지 보여줍니다. 스트라이브는 9월 28일 9,450만 달러에 비트코인 1,107개를 추가로 매입했다고 밝혔으며, 이로써 보유량은 27,462비트코인으로 늘어났습니다. 매트 콜(Matt Cole) CEO는 워런트 수익금을 포함한 총 조달 자본의 85%가 SATA에서 비롯된 것이라고 밝혔다. 세일러는 상호 보완적인 사업 모델을 포드와 석유 산업에 비유하며, 자신의 생태계를 결제 및 파생상품, 즉 위험 관리를 위한 금융 계약 분야로 확장하고 있다. 여러 발행사가 기관 투자자의 노출 한도를 충족시킬 수 있지만, 다각화를 통해 공통적인 비트코인 위험은 여전히 존재한다. 역량이 부족한 운영사는 신뢰를 훼손할 수 있으며, 가격 하락, 스프레드 확대, 가치 하락은 손실을 가중시킬 수 있다. 그는 건전한 자본 구조, 신중한 유동성 관리, 투명한 정보 공시를 책임 있는 성장을 위한 조건으로 꼽았다. 이 전략 회사의 집행 회장은 다음과 같이 결론을 내렸다:
"비트코인을 기반으로 사업을 구축할 때, 우리는 서로의 성공에 이해관계를 공유합니다. 함께 이 산업을 만들어 나갑시다."


이 기사는 AI를 사용하여 영어에서 번역되었습니다. 영어 원본이 권위 있는 출처이며, 자동 번역에는 특히 법률 및 규제 용어에서 부정확한 내용이 포함될 수 있습니다.