ステーブルコイン市場は5月22日以降、127億3000万ドル減少しており、2026年10月25日時点で3003億6000万ドルまで落ち込んでいます。テザー(Tether)のUSDTとサークル(Circle)のUSDCがこの減少の大部分を占めており、後者は過去30日間で46億9000万ドルの減少を記録しました。 しかし、「ステーブルコインの供給量が減少すれば暗号資産価格に悪影響が及ぶ」というよく耳にする主張には複雑な事情が絡んでいます。市場から消えたデジタルドルのすべてが、実際に市場から流出しているわけではないからです。
ステーブルコイン市場、127億ドル減少 暗号資産の余力枯渇

共有
主なポイント
- Defillamaのデータによると、5月22日以降、ステーブルコインの時価総額は127億3000万ドル減少しました。
- USDCは30日間で46億9000万ドル減少しており、追跡対象のステーブルコインの縮小分の大部分を占めています。
- ブラックロックの「BUIDL」やその他のトークン化された米国債商品は、暗号資産の流動性に関する議論を複雑にしています。
トレーダーが暗号資産の購買力を疑問視する中、ステーブルコインの供給量は減少
トレーダーたちは、市場外に残されている購買力がどれほどあるかを再考しています。テザー(USDT)は依然として市場の60.74%を占めていますが、主要なステーブルコインはシェアを落としています。一般的な見方では、デジタルドルの減少は、次なる仮想通貨相場の上昇に向けた「弾薬」の減少を意味するとされています。
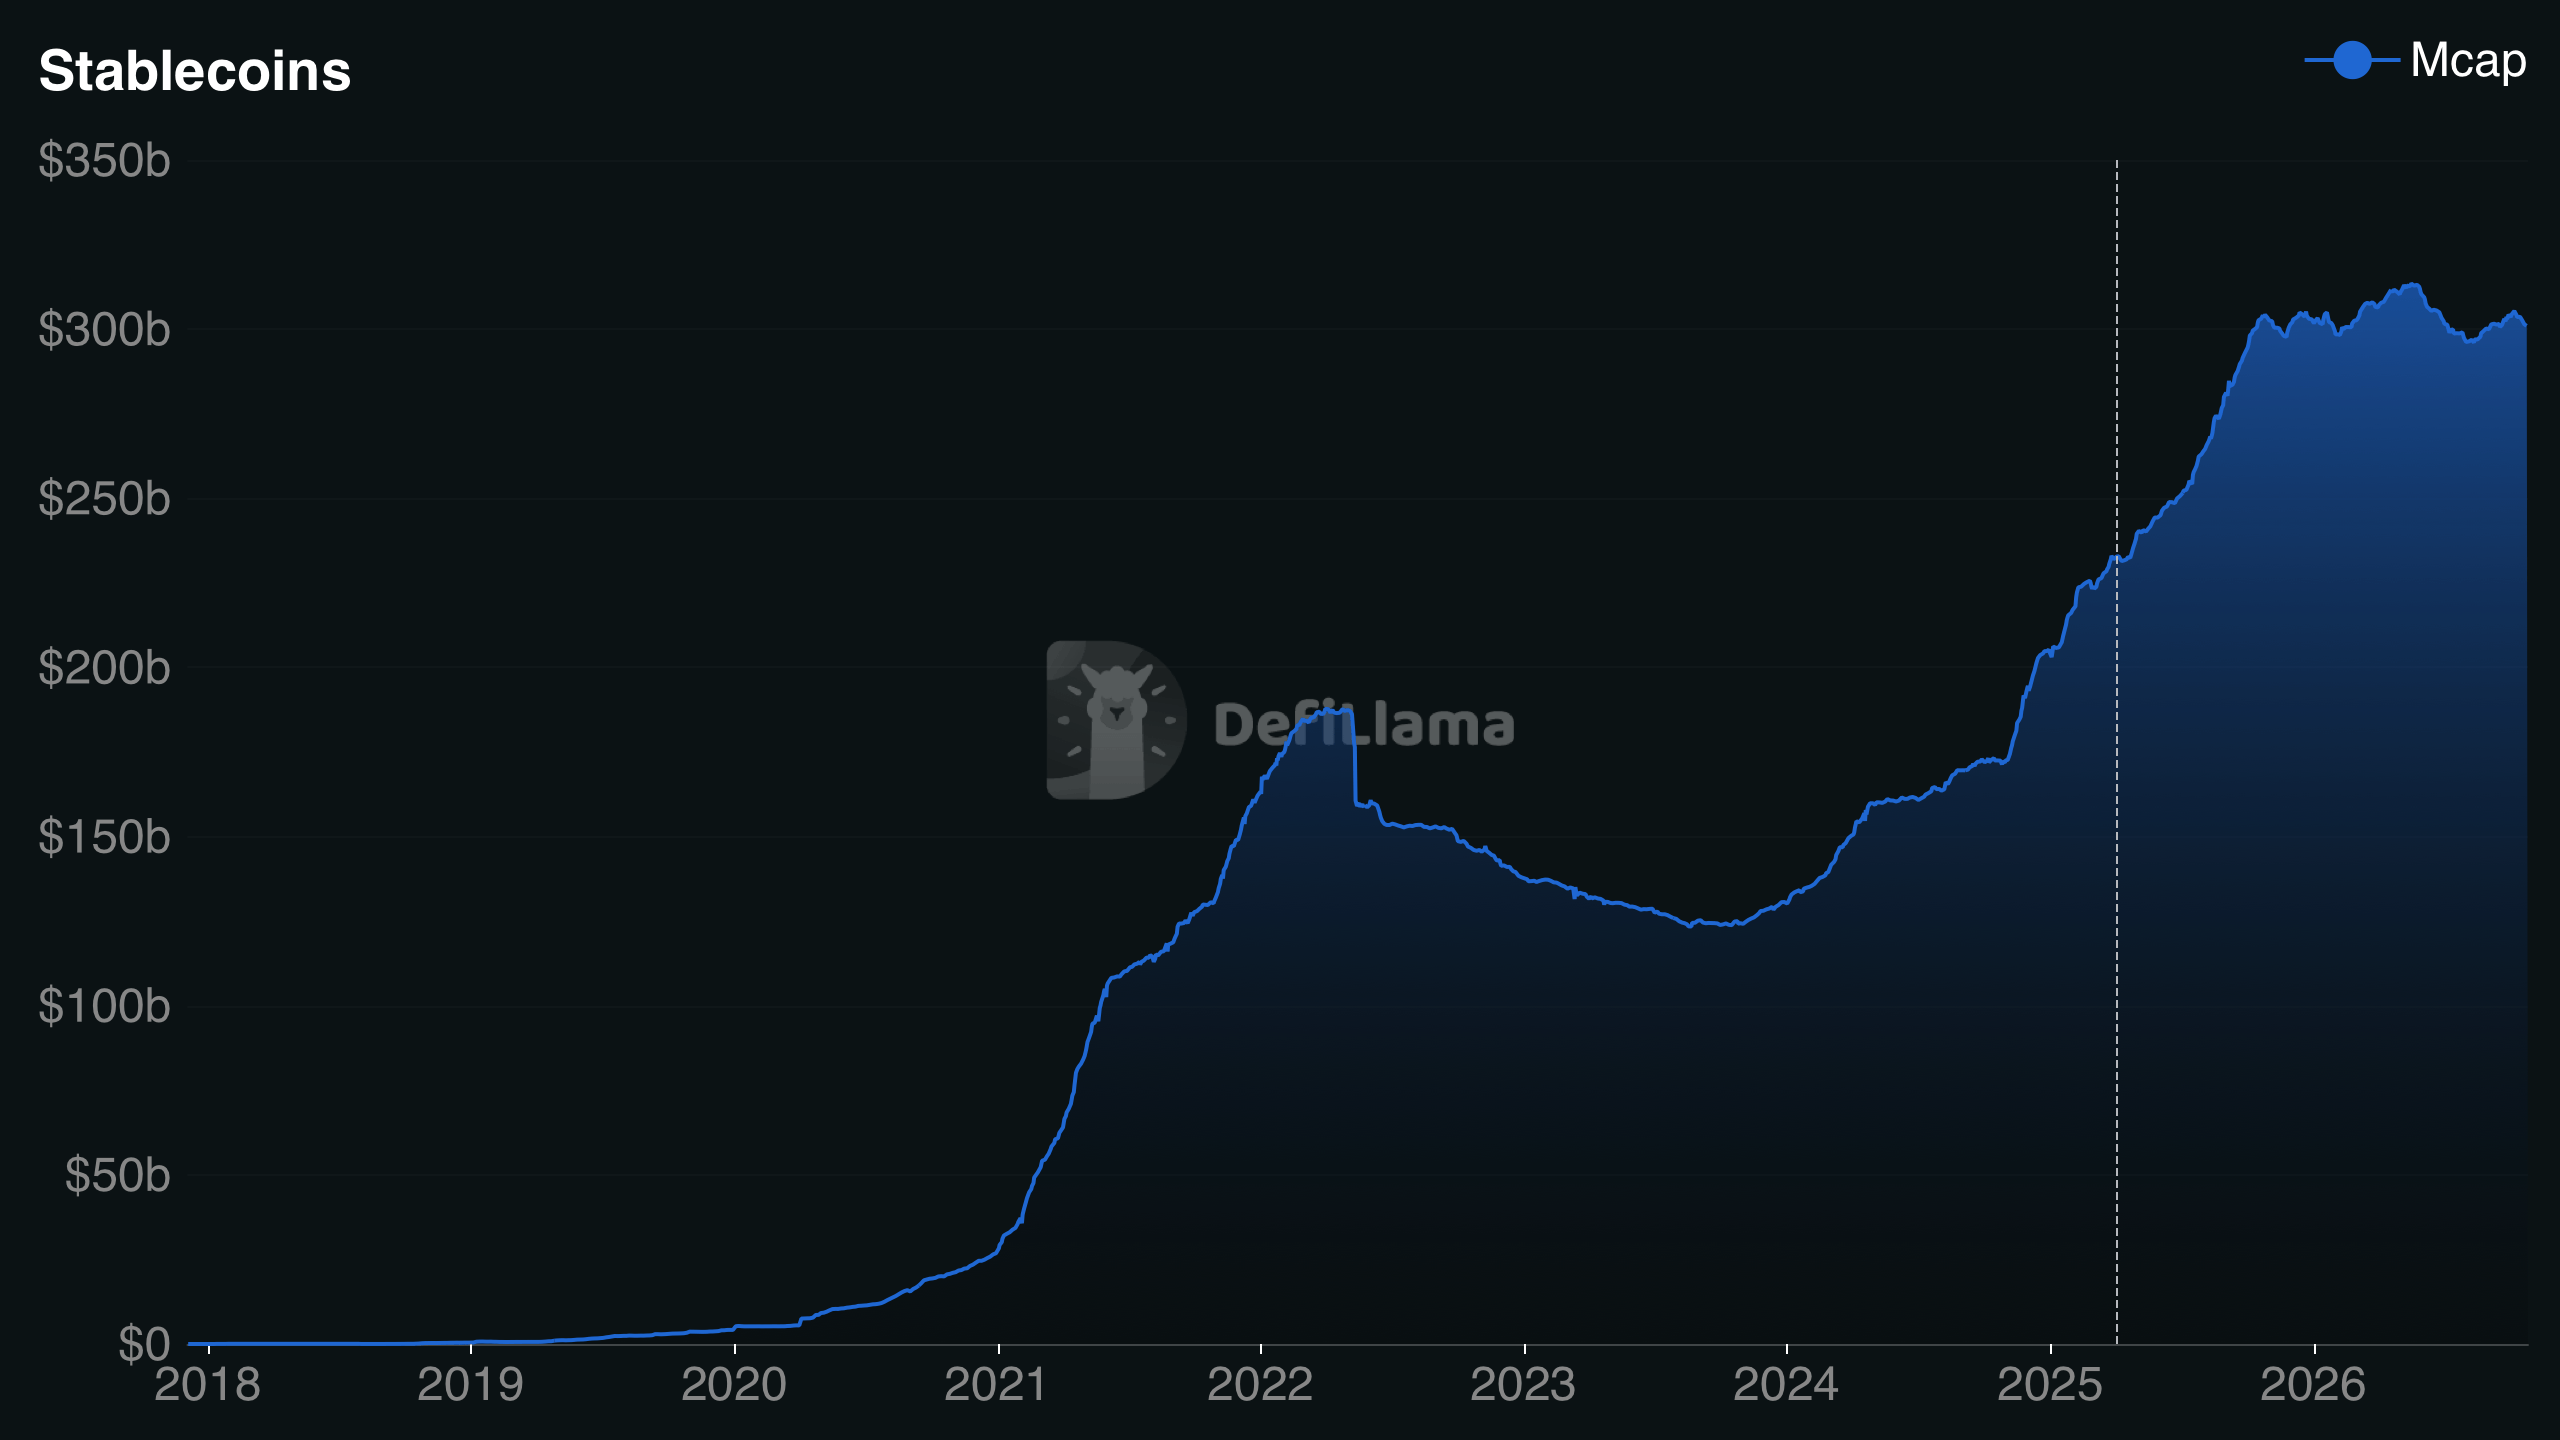
ただ、一つ問題があります。資金は消え去っているというよりも、別の場所に移動しているだけかもしれません。
ステーブルコイン残高の減少に伴い、USDCが最も大きな打撃を受けています。
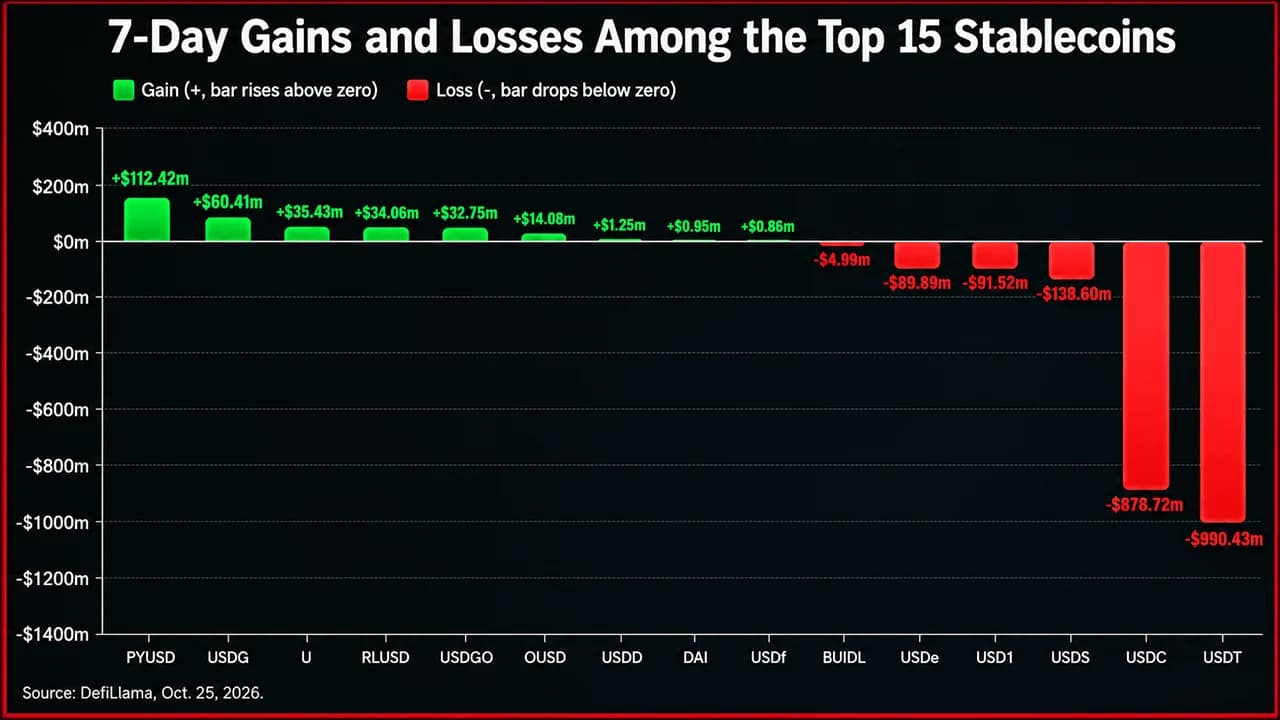
10月25日のDefillamaデータによると、最大手USDTの時価総額は1,824億2,300万ドルで、過去7日間で9億9,043万ドル、過去30日間で12億9,000万ドル減少しました。 USDCはさらに深刻な打撃を受けました。時価総額は717億4300万ドルとなり、1週間で8億7872万ドル、1ヶ月で46億9000万ドル減少しました。上位15のステーブルコインのうち、7日間の減少額の合計は約19億ドルに達しました。
Defillamaの月次データが取得できる13のトークンでは、合計58億2,000万ドルの純減となり、そのうちUSDCが約80%を占めました。その他の主要トークンも下落に加わりました。 EthenaのUSDeは30日間で3億561万ドル減少し、World Liberty FinancialのUSD1は4億4467万ドル(10.10%減)減少しました。 PayPalのPYUSDは30日間で2億3,953万ドル増加し、FalconのUSDfは5億1,116万ドル増加して42.32%の伸びを記録しました。
ステーブルコイン供給減少が弱気観測を呼ぶ理由
ステーブルコインは暗号資産の「手元資金」として機能し、投資家が従来の銀行チャネルに繰り返し頼ることなくデジタル資産間を移動できるようにします。ユーザーがステーブルコインを発行すると、一般的に流通供給量は拡大します。一方、保有者がトークンを法定通貨に換金すると供給量は縮小し、本来ならビットコインやイーサリアム、その他の暗号資産を購入できたはずの資本が市場から引き揚げられる可能性があります。 この関係性こそが、トレーダーがステーブルコインの持続的な縮小を弱気な流動性のシグナルと解釈する理由です。過去の事例もこれを裏付けています。2020年から2021年にかけての強気相場とその後の回復期にはステーブルコインの供給拡大が見られた一方、2022年のテラ(Terra)崩壊後の供給縮小は、長期にわたる暗号資産の低迷と時期を同じくしていました。 ビットコインの価格が8万ドル近辺にあることも、状況をさらに複雑にしています。これは、2025年10月に記録した12万6000ドル近辺という過去最高値を大幅に下回っているためです。とはいえ、供給量の数値だけでは、償還が売り圧力を引き起こしたのか、それとも単に市場環境の悪化に追随しただけなのかを判断することはできません。
トークン化米国債が「ドライパウダー」論を複雑にする
ここで従来の通説が難に直面します。ブラックロックの「BUIDL」やオンドの「USDY」など、トークン化された米国債商品は、従来の決済用ステーブルコインに代わる利回りを提供する代替手段となっています。 rwa.xyzのログによると、これらの時価総額の合計も8月12日の162億ドルから10月25日には146.5億ドルへと15.5億ドル減少しています。
しかし、こうした償還をステーブルコインの引き出しと同一視するのは重要な違いを見落としています。米国債投資家は、ステーブルコインの取得、リスク資産の購入、あるいは従来の金融口座への資金還元を目的としてポジションを償還する可能性があります。つまり、償還そのものよりも資金の行き先の方が重要です。
ステーブルコイン内部でも、供給量の減少が自動的に資金流出を意味するわけではありません。規制環境の転換、担保資産の選好変化、取引回転率の加速などは、利用可能な取引流動性を同程度に減少させることなく残高を変化させ得ます。
3,000億ドル規模の市場がトレーダーに突きつける難問
ステーブルコイン市場の縮小は現実のものであり、USDCの数十億ドル規模の減少は注目に値します。しかし、総供給量は投資家の意図を測るには不十分な指標です。取引所レベルの残高、発行パターン、償還先の動向、そして利付商品へ流入する資金こそが、活用可能な流動性の全体像をより明確に示してくれます。
消えゆくステーブルコインのすべてを弱気の兆候と捉えるトレーダーにとって、問題は単に「残っているデジタルドルがどれだけあるか」ということではありません。問題は、それらのドルが市場から完全に消えたのか、それとも単に「ユニフォーム」を変えただけなのか、ということです。 ヒーロー/特集画像:Defillama.comの7日間指標。
マイケル・セイラー氏が取り上げた比較によると、ストラテジーの普通株は77.4%上昇し、4銘柄の優先株を上回りました。同氏は、自社株買いが株価を支えたと評価しました。
今すぐ読む: StrategyのMSTRが77%上昇、優先株4銘柄は23~39%の運用利回り

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。