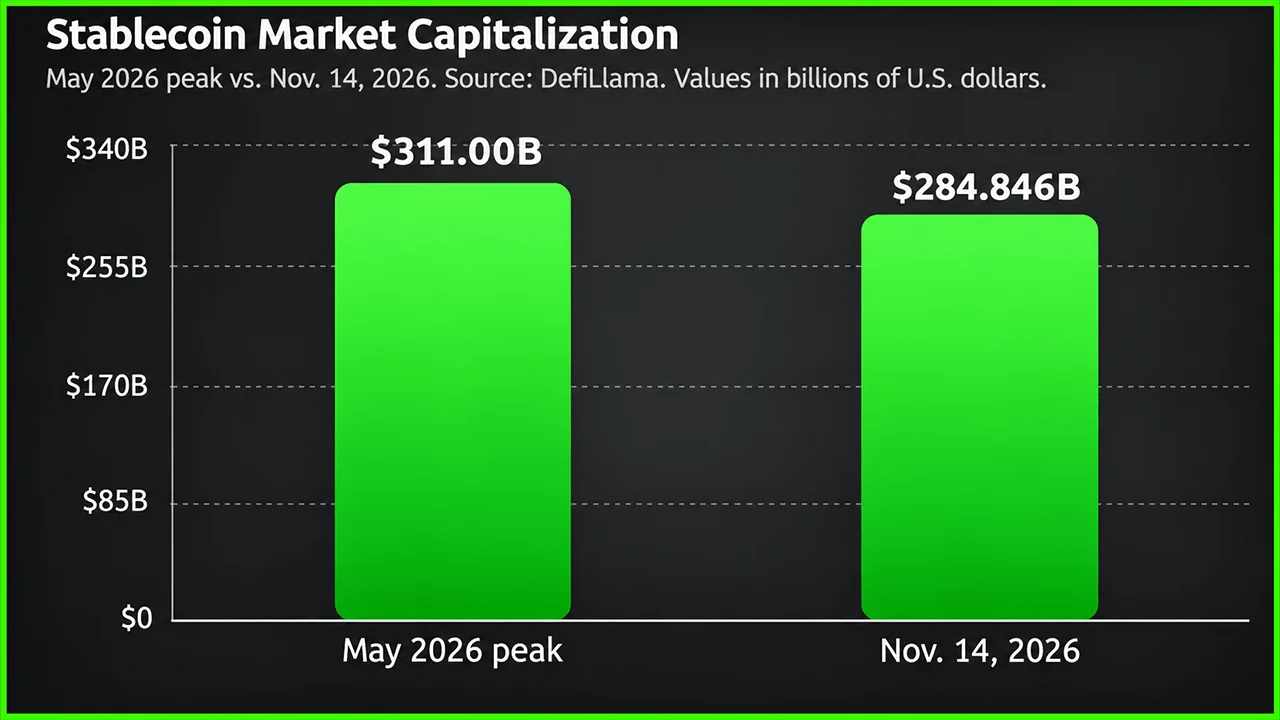
ステーブルコイン市場は2026年5月のピーク時から261億5000万ドル減少しており、トークン化された米国債ファンドも縮小傾向にあります。 11月14日(土)にBitcoin.com Newsが収集した市場データによると、ブロックチェーンベースのドル流動性を支える二つの重要なセグメントで圧力が高まっており、利用可能な資本や手元資金(ドライパウダー)について疑問が投げかけられています。
2022年の動向:5月のピーク以降、ステーブルコイン市場から260億ドルが消失

共有
主なポイント
- ステーブルコインの時価総額は5月のピーク3,110億ドルから8.41%減少し、2,848億4,600万ドルとなりました。
- テザー(Tether)とUSDCはいずれも前月比で減少したものの、両者を合わせるとステーブルコイン供給量の85.8%を占めています。
- トークン化された米国債ファンドも過去30日間で5.36%縮小し、いくつかの主要な機関向け商品で大幅な減少が確認されています。
2022年以来のステーブルコインセクターにおける最大の下落
土曜日の朝、当ニュースデスクが確認したDefillamaの統計によると、ステーブルコインの時価総額は過去30日間で5.36%、過去7日間で1.52%、過去24時間で0.27%減少しました。 市場の時価総額は現在、5月の水準の約91.59%を維持しており、以前の高値から下落が続いていることを反映しています。
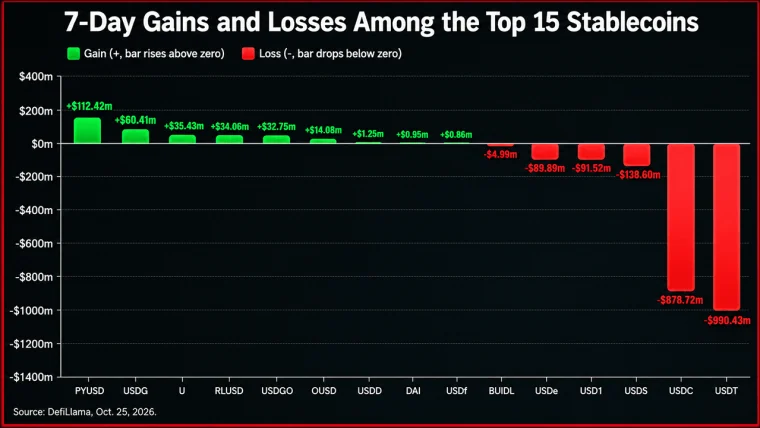
テザー(Tether)のUSDTは依然として支配的なステーブルコインであり、過去30日間で4.7%下落したものの、今週末時点で1,752億2,200万ドルの時価総額を維持しています。 サークルが発行するUSDCは692.01億ドルでこれに続き、30日間で4.9%減少しました。この2つの主要ステーブルコインを合わせると、流通供給量は2,444.23億ドルに達します。
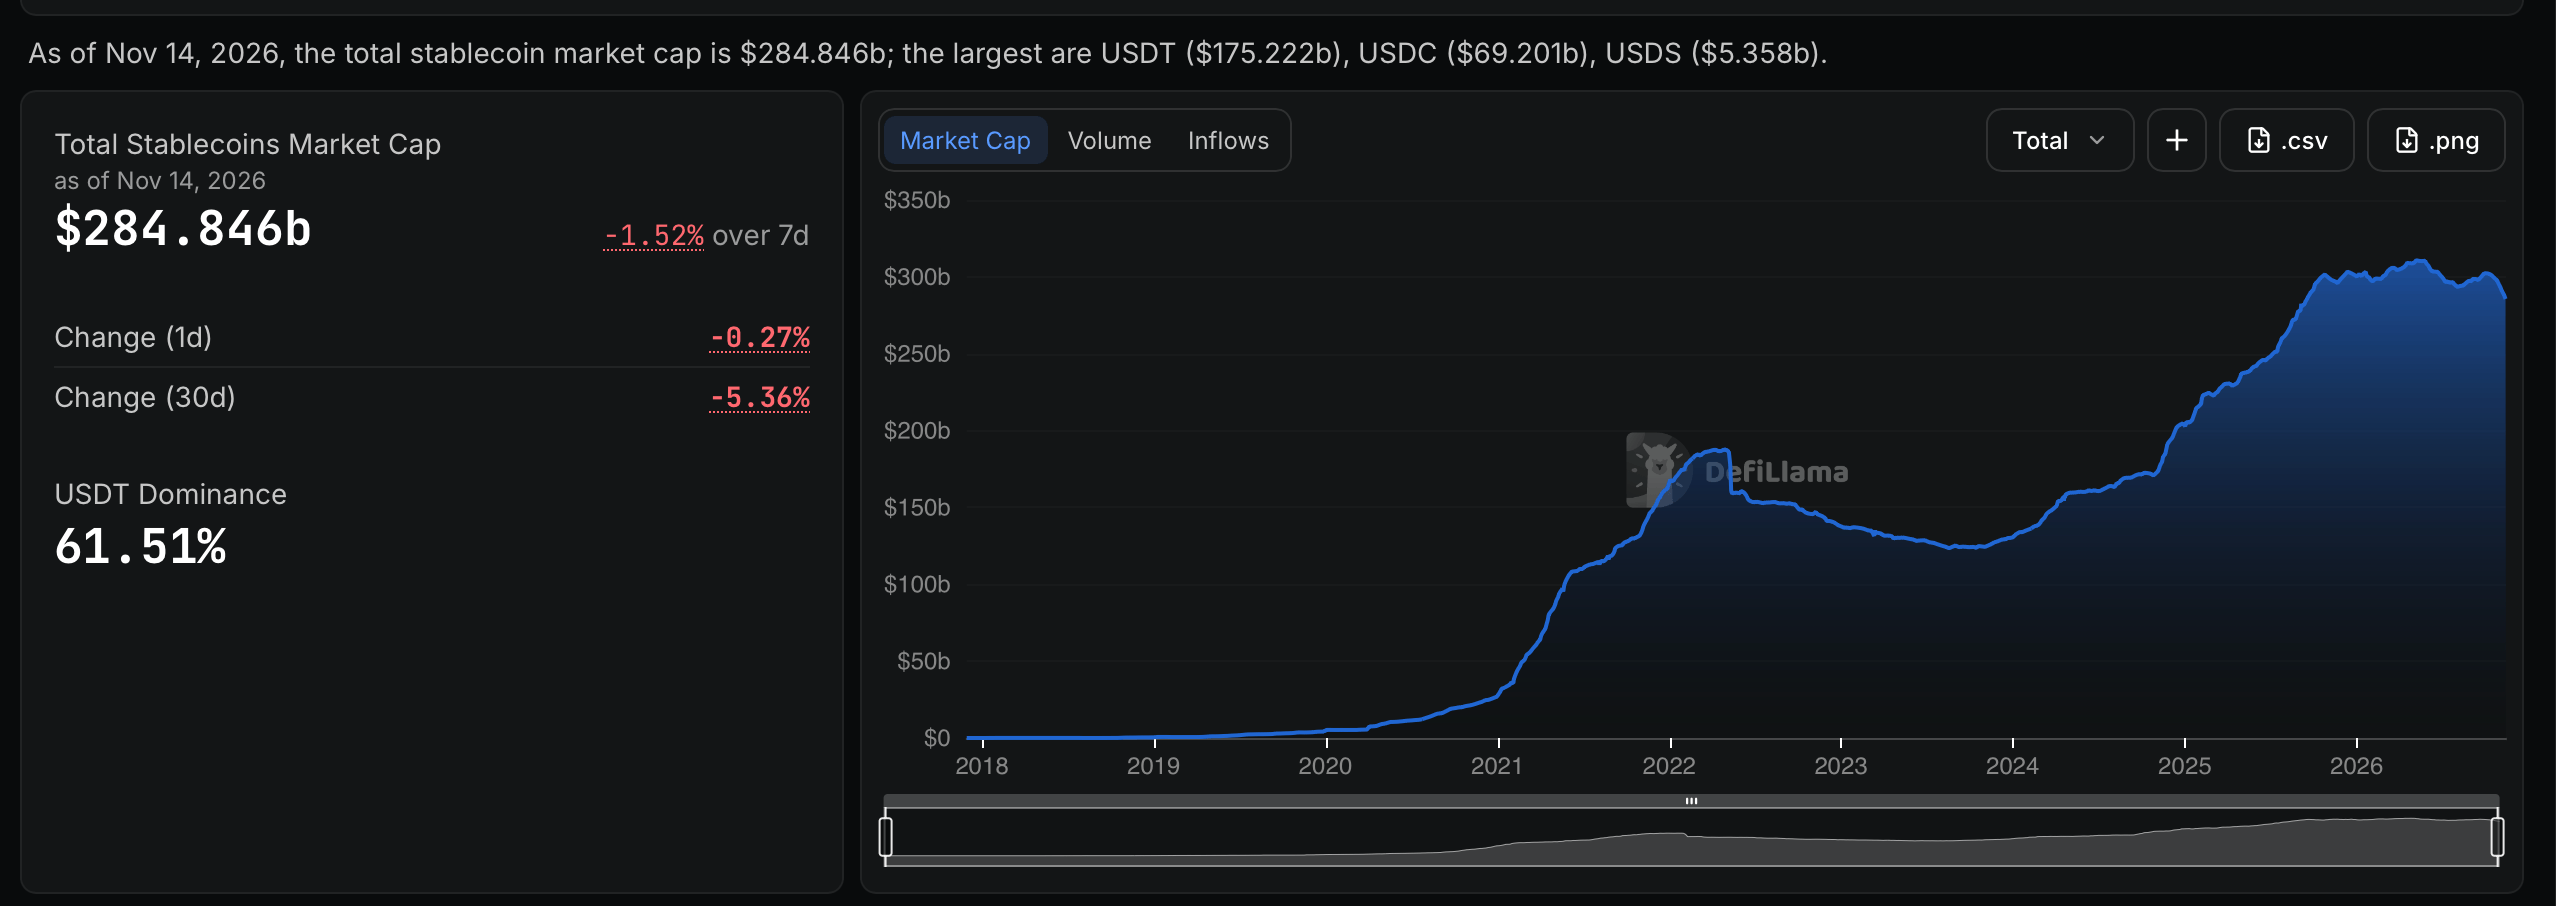
一方、一部の競合ステーブルコインはこれよりもはるかに急激な減少に見舞われました。Sky Dollar(USDS)は22.04%減少し、World Liberty FinancialのUSD1は24.79%減少しました。 Aaveのドルペッグ型ステーブルコイン「GHO」は特に深刻な61.47%の縮小を記録し、USD.AIも54.56%減少しました。
とはいえ、この下落傾向がすべてのステーブルコインに共通していたわけではありません。リップルのRLUSDステーブルコインは15.12%の増加を記録し、エテナのUSDeは3.04%上昇、Open USD(OUSD)は18.52%上昇しました。 小規模なステーブルコインでは、M by M0が26.02%の増加を記録しました。5月中旬以降、ステーブルコインセクターからは261億5000万ドルが流出し、分析プロバイダーのGlassnodeによると、過去30日間では170億ドルが消失したとのことです。
トークン化米国債ファンドも下落に参入
この縮小傾向はトークン化された政府証券にも及んでいます。Bitcoin.com Newsが土曜の朝に収集したRWA.xyzのデータによると、トークン化された米国債ファンドの分散時価総額は合計139.1億ドルで、過去30日間で5.36%減少しました。 このカテゴリーには123の異なる資産と86,320人の保有者が含まれており、上位10の商品が流通価値の約85.4%を占めています。
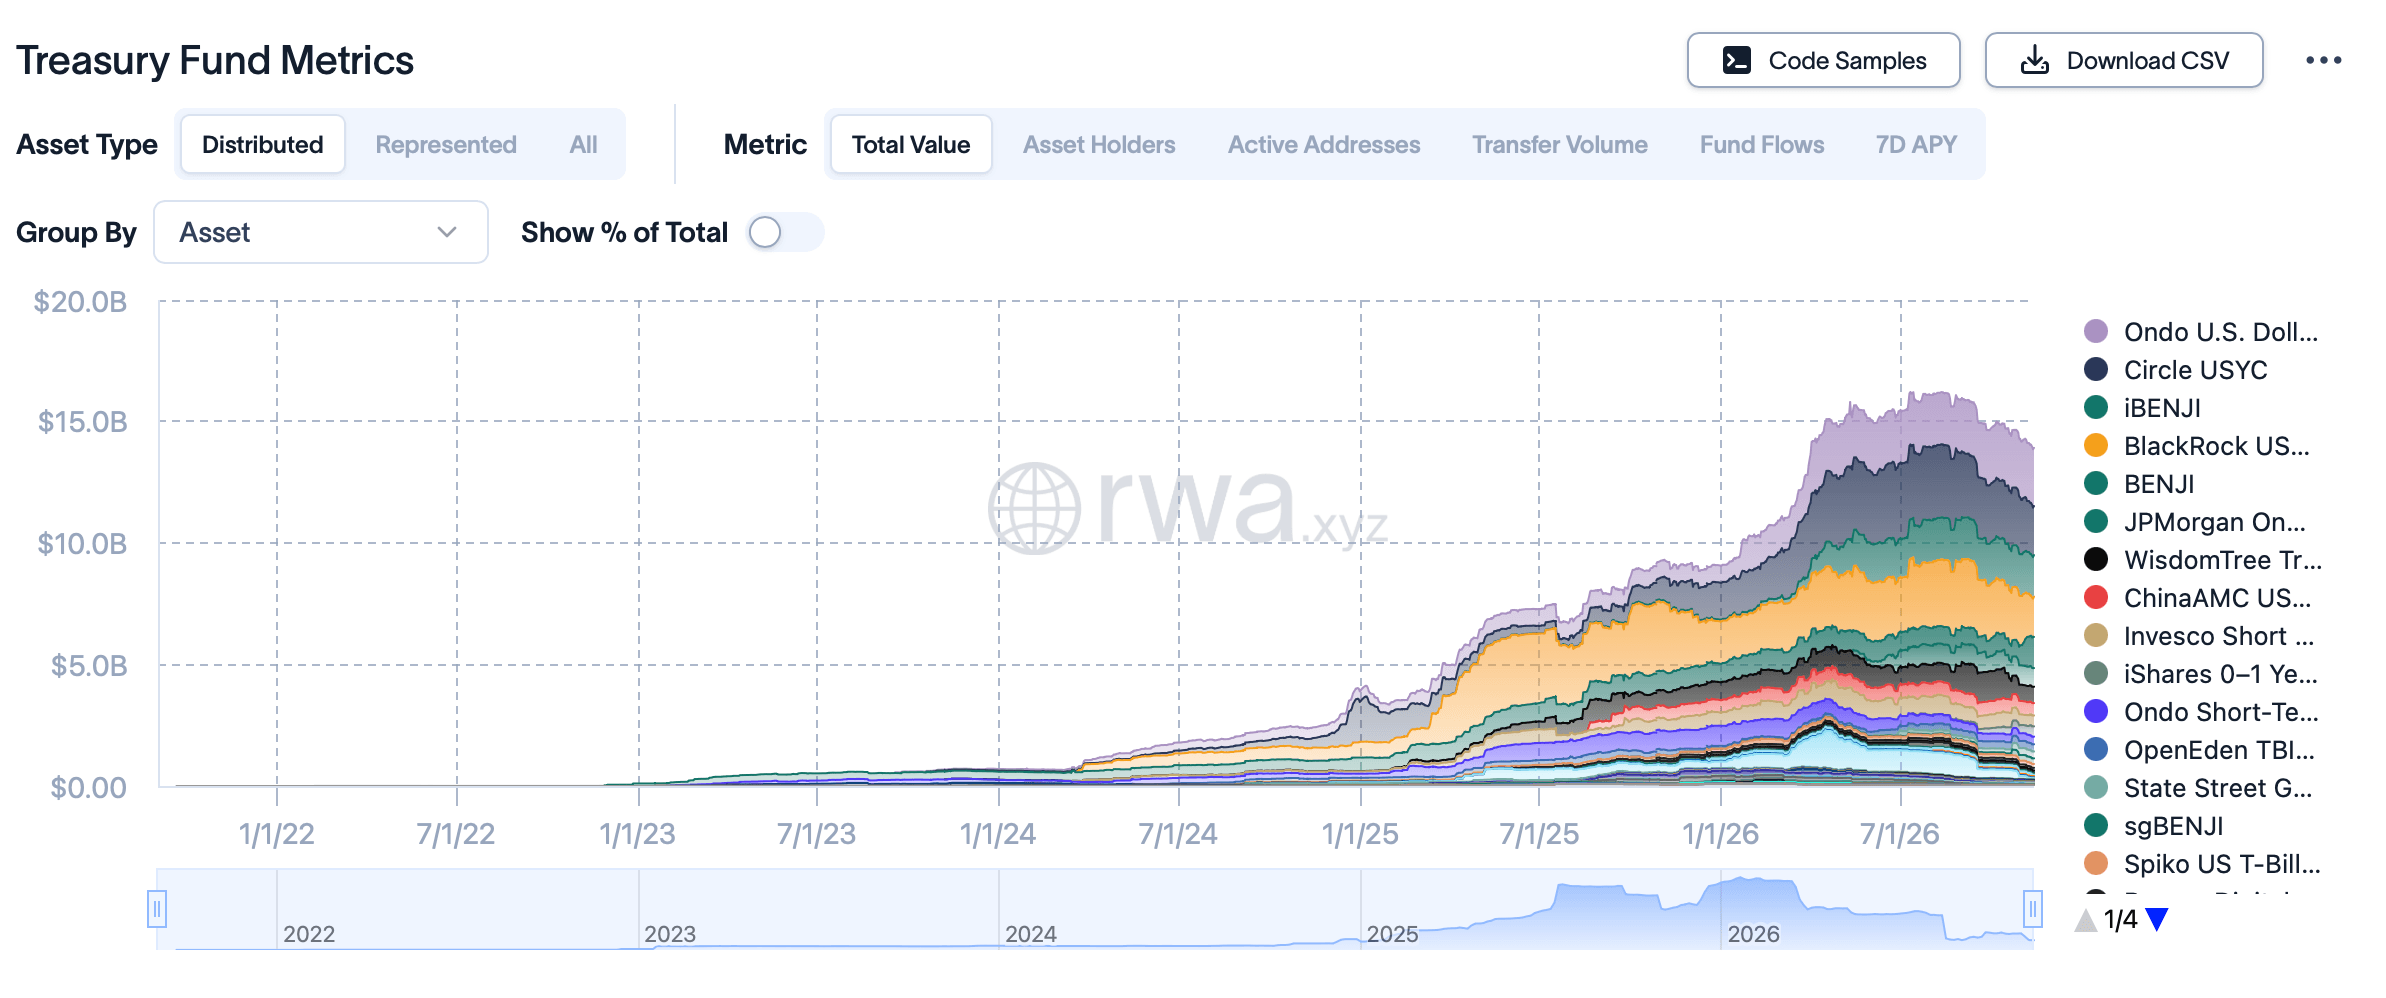
いくつかの著名な機関投資家向け商品では大幅な減少が見られました。ブラックロックのBUIDLファンドは過去30日間で24.39%減の16億5,400万ドルとなり、サークルのUSYCは15.46%減の20億1,600万ドルとなりました。 ウィズダムツリーのWTGXXはさらに急激な36.43%の減少を記録し、インベスコのUSTBは26.63%減少しました。 一方、フランクリン・テンプルトンの「BENJI」は88.38%増加し、オンドの「SHVon」は43.84%上昇、JPモルガンの「JLTXX」は4.03%増加しました。
ステーブルコイン供給の減少は暗号資産の流動性にどのような影響を与えるのでしょうか?
ステーブルコインは、暗号資産市場全体で取引資金、決済手段、担保として機能しています。供給量の減少は、償還の増加や投機需要の減退、ビットコインやその他のデジタル資産に対する購買力の低下を示唆している可能性があります。トークン化された米国債も同様の機能を果たしますが、一般的には投資収益を分配するため、両者の供給量が同時に縮小している点は特に注目に値します。
とはいえ、時価総額の減少が必ずしも広範な資本流出を意味するわけではありません。機関投資家による資産の再配分や発行者間の資金移動、担保選好の変化などが、暗号資産エコシステムからの実際の引き出しを伴わずに供給量に影響を与える可能性があります。
それでも、両カテゴリーが後退している状況下では、ブロックチェーンベースのドル建て流動性の供給状況には依然として細心の注意を払う必要がある。数値だけでは、償還された資本が最終的にどこへ流れたかを特定することはできないが、トークン供給量の縮小と、仮想通貨市場からの明確な資金流出との間には重要な違いが残されている。
ビットコインの価格が7万ドルを下回ったことで、投資家が市場動向を見極める中、10の弱気材料と10の回復の兆しが浮き彫りになっています。
今すぐ読む: ビットコイン価格、10の弱気要因直面も10の回復要因具体化へ

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。
著者について
著者Jamie RedmanNews Lead
ジェイミー・レッドマンは、Bitcoin.com Newsのニュースリードであり、マサチューセッツ州を拠点とするフィンテック・ジャーナリストです。