イーサリアムの評価方法に関するヴィタリック・ブテリン氏の最新の転換は、ウォール街の伝統的な投資家たちを戸惑わせるかもしれません。 議論の焦点は再び変化しており、今回はETHを、伝統的な金融(TradFi)においてビットコインの主張が最も強い領域である「価値の保存手段」という位置づけへと導いています。これにより、時価総額トップ2のブロックチェーン・ネットワークが、同じ資本を巡って競合することになります。
ブテリンのビットコイン批判がイーサリアムのウォール街路線を複雑に
主なポイント
- イーサリアムの支持者は、ETHを「価値の保存手段」として位置付ける動きを強めており、ビットコインの「デジタルゴールド」という物語に直接挑戦しています。
- 「超音波マネー」から「デジタルオイル」、そして現在は「プログラム可能な価値の保存手段」へと変化するイーサリアムの物語は、ETHが実際に何を表すのかについて、ウォール街を混乱させるリスクがあります。
- イーサリアムコミュニティ内でも、ETHの通貨としての役割については明確なコンセンサスが存在せず、業界全体としても、資産を「価値の保存手段」たらしめる要素について普遍的に受け入れられた定義が依然として欠如しています。
今週初め、イーサリアムの共同創設者ヴィタリック・ブテリン氏は、ETHを手数料バーニング・トークンとして評価することは「見かけほど説得力のあるものではなかった」とし、むしろ価値保存手段(SoV)として評価されるべきだと述べました。
ブテリン氏によると、イーサリアムを価値保存手段として最適化することは、「分散化およびCROPS(検閲耐性・乗っ取り耐性、オープンソース、プライバシー、セキュリティ)」と整合するとのことです。
アップグレードされたイーサリアムのナラティブ
「ETHを価値の保存手段として位置づける」というストーリー自体は数年前から存在していましたが、今回それを主流にしようという動きは、失敗に終わった「ウルトラサウンド・マネー」キャンペーンや、ビットコインの「デジタルゴールド」に対比してこの資産を「デジタルオイル」と位置づけようとした過去の試みに続くものです。
この方針転換にはイーサリアムコミュニティ内でも賛否両論があるものの、ETHトレジャリー企業のリーダーたちはこの変化を歓迎しました。約600万ETHを保有するBitmineのトム・リー会長は、ブテリン氏の価値保存手段に関する発言を、同社の戦略を裏付ける「地殻変動的な変化」と評価しました。 コンセンシス(Consensys)を統括し、ETHトレジャリー企業シャープリンク(Sharplink)の会長を務めるジョセフ・ルービン氏は、「金やBTCは強力な通貨であり、優れた価値の保存手段だが、ETHはさらにその先を行く」と主張しました。
一方、ブテリン氏とイーサリアム財団が共同創業者ヴィヴェック・ラマン氏に、ウォール街の幹部たちにイーサリアムのメリットを説得するための2024年助成金を授与したことを受けて設立されたEtherealizeは、ETHが「プログラム可能な価値の保存手段」であるという投稿をシェアした。ラマン氏はブテリン氏の投稿をリツイートしたが、議論には参加しなかった。
同社はすでにウォール街に対して「価値の保存手段」というストーリーを売り込んでいます。2025年1月には、ETHを「キャッシュフローを伴う価値の保存手段」であり、「ビットコインを補完する分散投資対象」と位置づけ、さらにETHを石油と比較しました。 2026年4月には、ETHが金とBTCの通貨プレミアムを併せ持つことでビットコインに取って代われると主張しました。
したがって、もしブテリン氏がETHの「価値保存手段」としての側面を強調する主張が支持を集めるようになれば、ウォール街はブテリン氏の説明に基づいて、この資産に対する理解を更新する必要が生じるかもしれません。彼らがその主張に納得すれば、BTCの保有ポジションについても再評価する必要が出てくるでしょう。
数値は下落
いずれにせよ、EtherealizeのプレゼンテーションでETHに関する主張は徐々に大胆になっていったが、価格は2025年8月に一時4,946ドル前後という過去最高値を記録したものの、現在はピーク時より約58%低い水準で取引されている。
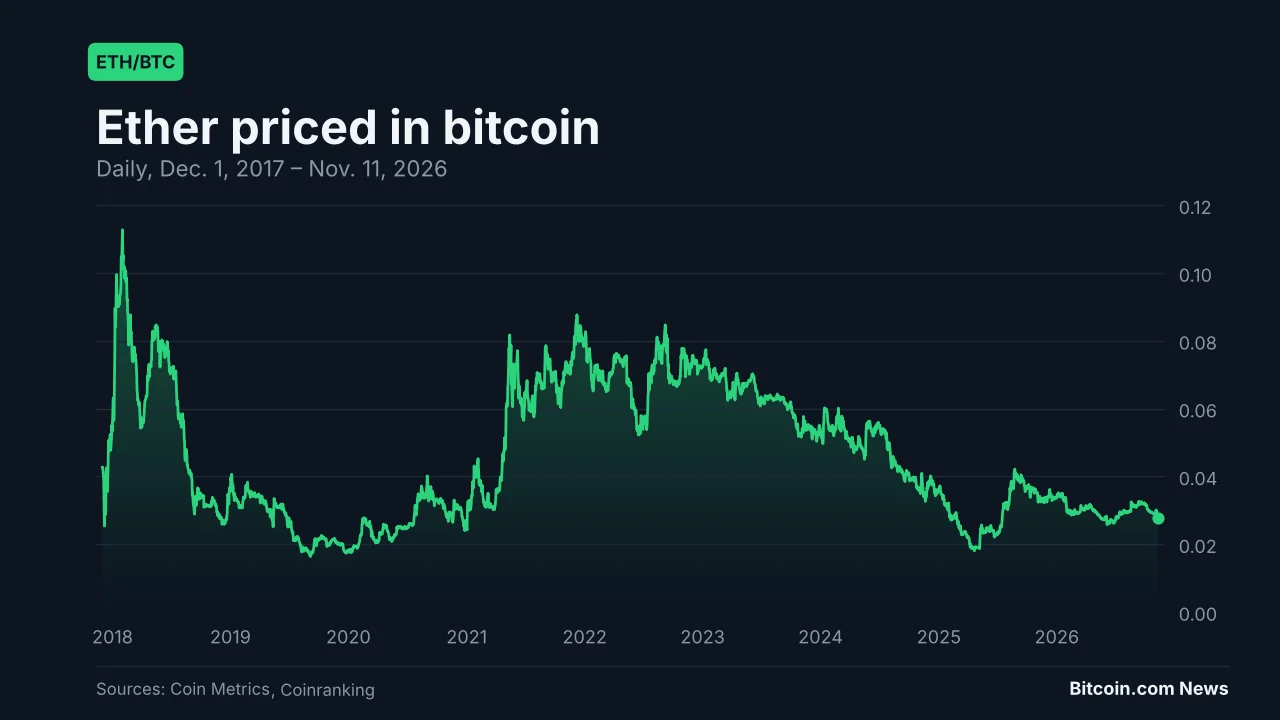
イーサリアムETFへの資金流入がイーサへの機関投資家の関心を示す指標とすれば、米ドルベースで測定した流入額は2025年10月以降、ビットコインETFと同様に減少傾向にあります。 同期間において、ETH ETFへの累積資金流入額は23%減少したのに対し、BTC ETFへの流入額は12%の減少にとどまりました。両資産の価格下落もこうした資金流入に影響を与えました。本稿執筆時点で、BTCは過去1年間で30%下落しており、ETHは41%下落しています。
ブテリン氏、以前の主張を否定
ウォール街が困惑しているのは、物語の展開がまた変わったからだけでなく、その背後にある理屈のせいでもあるかもしれない。Etherealizeとブテリンは、多少異なる理由から、似たような結論に達したようだ。
例えば、Etherealizeは手数料のバーンによってイーサリアムのあらゆる活動からETHへ価値が移転し、ETHは「潜在的にデフレ傾向にある」と主張していましたが、ブテリンは現在、バーンの重要性を軽視しています。 このブテリンの論拠は、2017年にビットコイン支持者のジョン・フェファーが提起した「新規発行でステーカーに報酬を支払うことは、ステーキングを行わない保有者からステーキングを行う保有者へと価値を移転させる」という主張に対するEtherealizeの反論の説得力を弱めるものとなっている。
今年初め、Etherealizeは「ステーキング利回りは単なるインフレに過ぎない」という反論を退け、バーンが新規発行を相殺すること、そして利回りの相当部分が取引手数料に由来することを主張していた。しかし、ブテリンが現在指摘するように、バーンが小規模なままであり、手数料収入が不安定であることが判明すれば、ステーキング利回りの大部分は新規発行に由来することになり、フェファー氏の主張が裏付けられることになる。 これはステーキングを行わない保有者にはマイナスとなりますが、保有するETHの約84%をステーキングしているBitmineのようなトレジャリー企業には有利に働きます。月曜日の時点で、同社は現在の利回りであれば年間3億900万ドル相当のETHを獲得できる見込みだと述べました。
さらに、Etherealizeはビットコインについて「長期的な存続可能性よりも短期的な安定性を重視したため、硬直化の道を選んだ」と批判しました。これに対しブテリン氏は、イーサリアムのコアが完成次第、同プラットフォームでも「少なくとも部分的な硬直化」を採用するよう呼びかけています。
「価値の保存手段」とは何か? 唯一の答えはない
いずれにせよ、ビットコイン陣営とイーサリアム陣営の両方で「価値の保存手段」という主張を支持する者たちにとって最大の課題の一つは、「価値の保存手段」に普遍的に合意された定義が存在せず、価値の保存手段と見なされていた多くの資産が失敗に終わっているという点だ。 例えば、資産が価値を維持すべき期間や、どの程度価値が下落してもなお「価値の保存手段」と認められるかについては、合意が得られていません。ブテリンによれば、「価値の保存手段(SoV)的な指標として第一に、そして最も重要なもの」は「生き残ること」です。 彼は他にも指標を挙げているが、資本を守ろうとする人々にとって、「生き残ること」だけではあまり心強い基準とは言えないかもしれない。暗号資産の世界には、価値が90%以上暴落したにもかかわらず、何年も「生き残り」続けているアルトコインが溢れているからだ。
歴史を振り返ると、ワンプムは17世紀に人々がより安価に製造する方法を見つけたことで価値を失いました。銀もまた、貨幣としての使用が停止された際に問題に直面し、19世紀には米国によって法定通貨としての地位を剥奪されました。 今日、「イーサリアライズ」や一部のビットコイナーは、競合する資産について議論する際に銀を例えとして用いています。いずれも「デジタルゴールド」という称号を目指しているからです。
しかし歴史的に見れば、これは必ずしも最適な類推とは言えないかもしれない。というのも、金もまた数十年にわたり二桁の下落を経験してきたからだ。一方、「デジタルゴールド」は現在では主にビットコインと結びつけられているが、この資産は急激でありながらも減少傾向にあるボラティリティでも知られている。
ほぼ同一のストーリーの衝突
したがって、最も声高なイーサリアム支持者たちが「ETHはSoVだ」という主張を押し進め始めた場合、伝統的なウォール街の投資家を味方につけるのは困難な戦いとなるでしょう:
- これまでイーサリアムがビットコインとの差別化を図ろうとした試みは、期待したような成果を上げられなかったようだ。
- イーサリアムは現在、暗号資産の中でビットコインが支配的な地位を占める「価値保存手段(SoV)」という領域へと移行しつつあるのかもしれない。
- ブテリンがETHをSoVとして挙げる論点のおよそ半分(生存性、変化の緩やかさ、プロトコル上の政治的駆け引きの少なさ、容易な自己管理、そして低スペックのハードウェアでのノード運用)は、すでにBTCにも当てはまるものです。
- イーサリアム陣営もビットコイン陣営も、投資家にアピールするために売り文句を変え続けてきましたが、ビットコインの「価値保存手段」としてのストーリーは依然として支配的です。
ビットコインのストーリーをさらに進化させようとする新たな試み
現在、一部のイーサリアムのオピニオンリーダーたちは、このブロックチェーンがビットコインの主な利点をすべて備え、さらに何か特別な価値を付加していると主張しています。 例えば、ブテリン氏の主張の更新の一つでは、ETHを「プログラム可能な価値の保存手段」と表現しました。これは「ウルトラサウンド・マネー」キャンペーンを彷彿とさせるもので、同キャンペーンも同様にビットコインの「健全な通貨(サウンドマネー)」という物語を借用し、ETHの方がさらに優れた通貨であることを証明しようとしたものの、成功しませんでした。
イーサリアム界のトップインフルエンサーの一人である「Bankless」の共同創業者デビッド・ホフマンでさえ、2026年5月に保有していたETHをすべて売却しました。 彼は「ETHは通貨である」という主張は失敗したのではなく、その役割を全うしたものであり、自身は依然としてこのネットワークに対して強気であるとしつつも、「その成功のほんの一部しかETHの価格には反映されないだろう」と考えていると指摘しました。
ブテリン氏の投稿についてホフマン氏は「この一連の出来事のタイミングからすると、強さからではなく、弱さから発せられたもののように感じられる」と述べました。同じスレッドで彼はさらに「私の考えでは、私たちが生きるこの宇宙/[context]環境は、資産としてのETHが繁栄するには適していません」と付け加えました。また、彼はより強気な見解も示しました。「イーサリアムにとっての最善の道は [is] 。地獄を通り抜けているなら、そのまま進み続けろ。」
シンプルだが、より複雑
一方で、ブテリン氏がETHを「価値の保存手段(SoV)」として評価するよう提案したことで、その主張はよりシンプルかつ明確になった。しかし、ビットコインとの類似性や絶え間ないストーリーの変化といった文脈を考えると、かえって事態は複雑になっているかもしれない。 現時点では、ほとんどの投資家にとって、暗号資産の中で「価値の保存手段」としての地位を依然として占めているのはビットコインのようだ。 各ネットワークを詳細に検証し、実際にどの程度分散化されているか、ポスト量子暗号への準備状況、どちらのセキュリティモデルが優れているか、技術的な違いや機能、普及の課題、両エコシステムで進行中の開発状況などを理解しようとする投資家はごく一部でしょう。
歴史が示すように、これらの側面について普遍的な合意は存在しません。そのため、投資家はどちらの資産に投資すべきかについて確固たる根拠ではなく、あくまで自身の信念に基づいて判断することになります。
3倍のSoV 対 5.7倍のSoV
2017年12月の論文『(機関)投資家から見た暗号資産』の中で、 ジョン・ペファーは「ETHがビットコインに取って代わり、純粋な価値保存手段としてのメリットだけで非主権的な主要な価値保存手段となる可能性がある」と論じた一方で、「客観的な観察者であれば、そのような価値保存手段となる確率については、ETHよりもビットコインの方がはるかに高いと評価するだろう」とも述べています。
それから9年が経過した現在、BTCはETHよりも価値を維持・増大させてきました。 フェファーが論文で引用した価格(ビットコイン1枚あたり約13,000ドル、イーサ1枚あたり700ドル)に基づくと、ビットコインは約5.7倍に上昇したのに対し、イーサは3倍未満の上昇にとどまっています。いずれにせよ、ストーリーを巡る駆け引きは今も続いています。
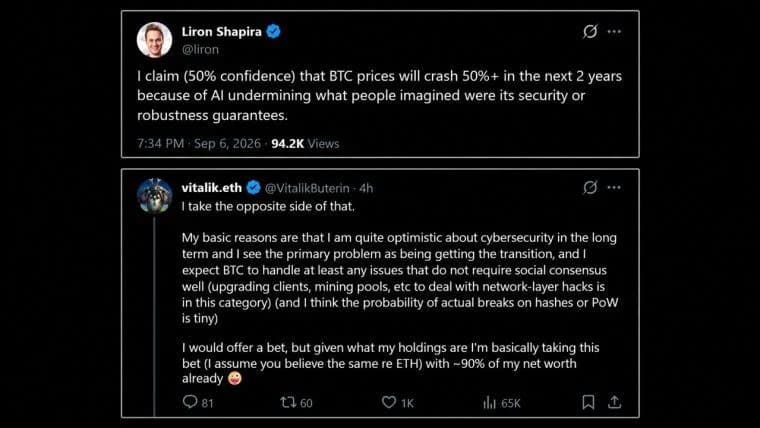
Vitalik Buterinは、AIが2年以内にビットコインの価格を50%下落させるというLiron Shapiraの主張に対して、「反対側」に賭けていると述べており、自身の純資産の90%を投じているとしています。
今すぐ読む: イーサリアムのヴィタリック、AIによるビットコイン暴落に対して自身の純資産の90%を賭ける

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。
著者について
著者Linas KmieliauskasAuthor, manager
リナス・クミェリアウスカスは、25年以上の経験を持つベテランのニュースメディア専門家です。