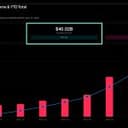
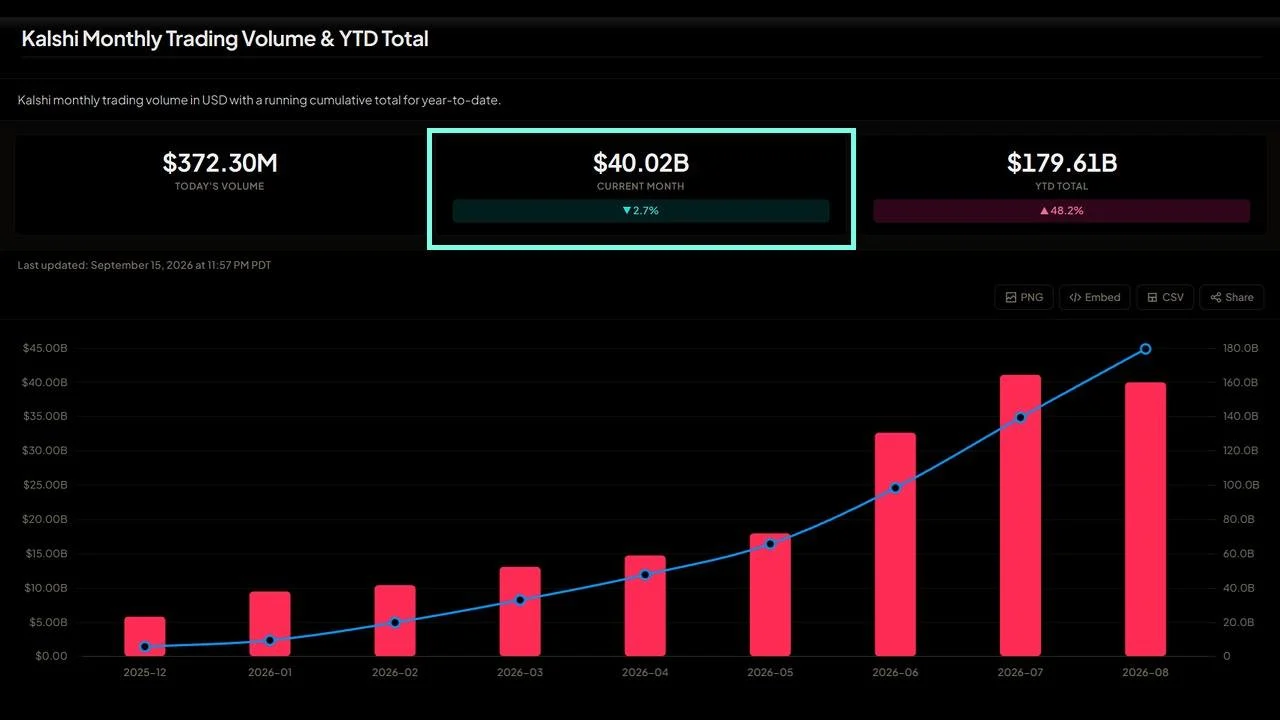
Kalshi registra ora un volume mensile di oltre 40 miliardi di dollari, gestendo circa l’80% del volume dei mercati predittivi statunitensi. Queste cifre sono in netto contrasto con i recenti sviluppi, il più rilevante dei quali è la decisione del Senato di bocciare l’attesissimo disegno di legge sulla struttura del mercato delle criptovalute, noto come CLARITY.
Kalshi raggiunge un volume di oltre 40 miliardi di dollari e l'80% del mercato delle previsioni negli Stati Uniti
SCRITTO DA

CONDIVIDI
Punti chiave
- Il 4 settembre il volume su 30 giorni di Kalshi ha raggiunto i 14,1 miliardi di dollari contro i 3,1 miliardi di Polymarket, con una quota dell’82%.
- Il 15 settembre il Senato ha bloccato il CLARITY Act con 49 voti contro 50, ponendo fine alla legislazione sulla struttura del mercato per il 2026.
- Polymarket attribuisce ora solo il 7% di probabilità che il CLARITY Act diventi legge prima della fine dell’anno.
Un vincitore regolamentato in una serata sfavorevole
Lo storico del Bitcoin Pete Rizzo ha sottolineato questo dato sorprendente poche ore dopo il voto, osservando:
«Il mercato delle previsioni regolamentato Kalshi, del valore di 40 miliardi di dollari, rappresenta ora l’80% di tutto il volume statunitense. La domanda globale di criptovalute sta tornando sui mercati americani. Non abbiamo bisogno del CLARITY Act».
La formulazione sembrava piuttosto voluta, dato che Kalshi è la piattaforma che non ha mai avuto bisogno di una nuova legge, soprattutto perché ne aveva già una. Per approfondire, il gigante delle previsioni ha ricevuto l’approvazione della Commodity Futures Trading Commission (CFTC) come Mercato Contrattuale Designato nel 2021, diventando così la prima piattaforma di previsioni regolamentata a livello federale nella storia degli Stati Uniti.
Tutto ciò che quota viene negoziato all’interno di un quadro normativo esistente, che è esattamente ciò che il CLARITY Act avrebbe dovuto creare per il resto del settore.
Tale disegno di legge è stato respinto il 15 settembre con un voto di chiusura di 49 a 50, 11 voti in meno rispetto ai 60 necessari per aprire il dibattito, ponendo di fatto fine alla legislazione sulla struttura di mercato per il 2026.
Il divario di volume, in cifre
La cifra dell’80% presentata da Rizzo trova conferma nei dati generali disponibili, poiché il volume su base mobile a 30 giorni di Kalshi ha raggiunto i 14,1 miliardi di dollari (al 4 settembre), contro i 3,1 miliardi di dollari di Polymarket, il che si traduce in una quota di mercato di circa l’82% tra le due piattaforme dominanti.
Il divario, tuttavia, è recente, dato che Bitcoin.com News ha riportato che Kalshi ha superato Polymarket per la prima volta ad aprile, registrando un volume di taker pari a 5,42 miliardi di dollari contro gli 1,99 miliardi di Polymarket, in un mese in cui l’intero settore ha totalizzato 8,6 miliardi di dollari.
Il volume mensile combinato delle due piattaforme è salito da meno di 5 miliardi di dollari nel settembre 2025 a circa 24 miliardi di dollari nell’aprile 2026. La valutazione ha seguito lo stesso andamento; ovvero, Kalshi sta raccogliendo almeno 750 milioni di dollari a una valutazione di 40 miliardi di dollari, il doppio rispetto ai 22 miliardi di dollari di sei mesi prima.
Il settore delle scommesse sportive rappresenta la maggior parte di questo flusso, costituendo oltre l’80% del volume di scambi di Kalshi. Ma è l’approccio normativo a costituire il vero valore, non le scommesse sportive.
L’argomentazione di Rizzo
Se si esclude il linguaggio eccessivamente esagerato utilizzato da Rizzo, si può notare che la sua affermazione è legittima. Se la più grande piattaforma regolamentata in un mercato adiacente a quello delle criptovalute può raggiungere un volume di affari di diversi miliardi al mese (in base alle norme emanate nel 2021), la dipendenza del settore da una nuova legislazione potrebbe essere sopravvalutata.
La controargomentazione sembra altrettanto chiara, poiché i contratti di Kalshi sono futures su eventi con un’autorità di regolamentazione ben definita, mentre i token spot, gli exchange e i custodi si trovano nel vuoto giurisdizionale che il CLARITY Act era stato concepito per colmare. Una licenza per un mercato contrattuale designato non serve a nulla per un emittente di token.
Ciò che non è in discussione è dove siano finiti i volumi. La notte in cui il Congresso ha rifiutato di definire le regole sulle criptovalute, il mercato regolamentato in più rapida crescita nella finanza americana era impegnato a stabilire record senza di esse. La prossima vera prova saranno le elezioni di medio termine, dove Kalshi e Polymarket hanno già aperto i mercati.


Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.