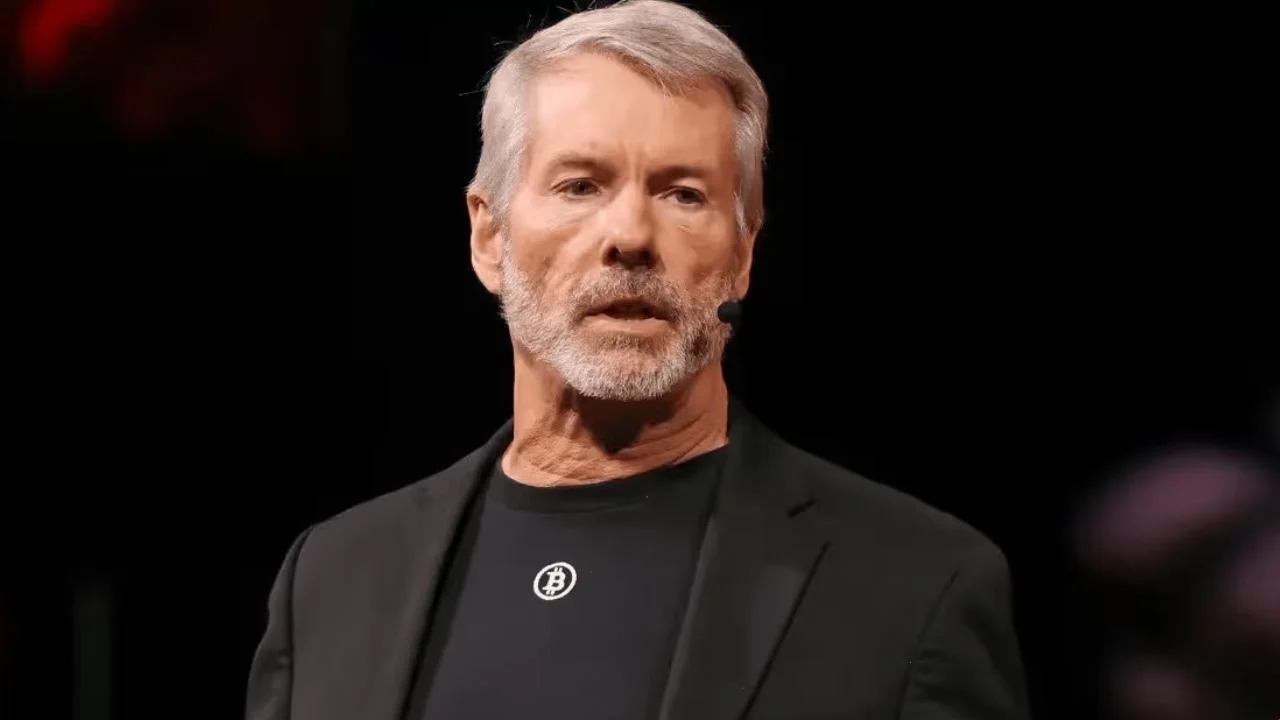
माइकल सैलर चाहते हैं कि बैंक बिटकॉइन को कस्टडी में रखें और उसके खिलाफ ऋण दें, जिससे मालिकों को अपनी होल्डिंग्स का उपयोग करने के और तरीके मिलें। वह बीमा उद्योग के लिए एक मार्ग और कुछ क्रिप्टो एक्सपोज़र पर लागू पूंजी नियमों की समीक्षा की भी मांग करते हैं।
माइकल सैलर ने बैंकों को बिटकॉइन के बदले ऋण देने की अनुमति देने वाले नियमों का प्रस्ताव रखा।
लेखक

शेयर
मुख्य निष्कर्ष
- सेलर चाहते हैं कि बैंक ग्राहकों के लिए बिटकॉइन रखें और उसके खिलाफ ऋण दें।
- वह बीमाकर्ताओं के लिए डिजिटल पूंजी का उपयोग करने का एक व्यावहारिक मार्ग चाहते हैं।
- वह चाहते हैं कि नियामक कस्टडी, लेंडिंग और प्रत्यक्ष एक्सपोज़र के बीच अंतर करें।
साइलर चाहते हैं कि बैंक बिटकॉइन मालिकों को क्या प्रदान करें
यदि बैंक कामकाजी नियमों के तहत उनके व्यवसाय के लिए प्रतिस्पर्धा करने में सक्षम हों, तो बिटकॉइन मालिकों के पास उधार लेने या कस्टडी सेवाएं प्राप्त करने के और अधिक तरीके हो सकते हैं। स्ट्रैटेजी इंक. (नैस्डैक: MSTR) के कार्यकारी अध्यक्ष माइकल सैलर ने 26 सितंबर के एक नीति निबंध में यह तर्क दिया, जिसमें उन्होंने बैंकों से ग्राहकों के लिए इस संपत्ति को रखने और इसके खिलाफ क्रेडिट देने का आह्वान किया। स्ट्रैटेजी एक सार्वजनिक कंपनी है जिसके पास एक बड़ी बिटकॉइन तिजोरी है।
कस्टडी का मतलब किसी ग्राहक की ओर से एक संपत्ति की सुरक्षा करना है। बिटकॉइन के खिलाफ ऋण लेने से एक मालिक अपनी होल्डिंग्स को जमानत के रूप में रख सकता है और उन्हें तुरंत बेचने के बिना ऋण प्राप्त कर सकता है। मालिक बिटकॉइन की कीमत के संपर्क में बना रहेगा, जबकि ऋणदाता को इस जोखिम का प्रबंधन करना होगा कि जमानत का मूल्य गिर जाए।
सेलर बिटकॉइन को "डिजिटल पूंजी" के रूप में वर्णित करते हैं और उम्मीद करते हैं कि बैंकों द्वारा इसे अपनाने से उद्योग की वृद्धि होगी। उनका तर्क बिटकॉइन को बैंकों और पूंजी बाजारों में लाने के लिए दिए गए अपने पिछले तर्क का विस्तार है। निबंध के बैंकिंग खंड में, वह इस बात पर ध्यान केंद्रित करते हैं कि संस्थान सीधे मालिकों को क्या प्रदान कर सकते हैं: कस्टडी, वित्तपोषण, और प्रतिस्पर्धी प्रदाताओं में से चुनने का विकल्प।
सीधे बिटकॉइन रखने और किसी संरक्षक (कस्टोडियन) का उपयोग करने के बीच का विकल्प उन पाँच अधिकारों में से एक है जो वे डिजिटल संपत्तियों के लिए प्रस्तावित करते हैं। सेइलर का कहना है कि मालिकों को या तो खुद संपत्ति रखना चाहिए या एक प्रदाता चुनना चाहिए। उनके अनुसार, अधिक बैंकिंग विकल्प उन ग्राहकों के लिए बिटकॉइन को उपयोगी बना देंगे जो स्वामित्व के साथ-साथ वित्तीय सेवाएं भी चाहते हैं।
वह बैंकिंग नियमों की समीक्षा क्यों चाहते हैं
बैंक विभिन्न जोखिमों का सामना करते हैं जब वे किसी ग्राहक के लिए किसी संपत्ति की सुरक्षा करते हैं, उसके खिलाफ ऋण देते हैं, या उसे अपनी बैलेंस शीट के लिए खरीदते हैं। सेलर का तर्क है कि नियमों को उन गतिविधियों को अलग-अलग मानना चाहिए। वह लेखांकन, पर्यवेक्षी और पूंजी नियमों की समीक्षा की मांग करते हैं, जिनके बारे में उनका मानना है कि वे बिटकॉइन सेवाओं को अनावश्यक रूप से कठिन बनाते हैं।
एक उदाहरण के रूप में, वह बेसल ढांचे के ग्रुप 2बी क्रिप्टोएसेट एक्सपोज़र के लिए 1,250% जोखिम भार का हवाला देते हैं, यह उन क्रिप्टोएसेट्स के लिए एक श्रेणी है जो ढांचे की वर्गीकरण शर्तों और इसके हेजिंग मान्यता मानदंडों में विफल रहते हैं। जोखिम भार इस बात को प्रभावित करता है कि किसी एक्सपोजर के खिलाफ बैंक को कितना पूंजी रखना चाहिए; यह ग्राहक ऋण पर 1,250% कर या शुल्क नहीं है। यह वर्गीकरण निर्दिष्ट बैंक एक्सपोजर्स को कवर करता है और इसे हर कस्टडी व्यवस्था या बिटकॉइन-समर्थित ऋण को नियंत्रित करने वाले एकल नियम के रूप में नहीं पढ़ा जाना चाहिए।
सेलर चाहते हैं कि नीति निर्माता आवश्यकताओं को निर्धारित करते समय गतिविधि और उसके वास्तविक जोखिमों का आकलन करें। उनका प्रस्ताव बैंकों की जमानत का मूल्यांकन करने, ग्राहक संपत्ति की रक्षा करने, या नुकसान का प्रबंधन करने की आवश्यकता को समाप्त नहीं करता है। यह एक नियामक मार्ग की मांग करता है जिसे वे व्यावसायिक रूप से व्यवहार्य मानते हैं।
बीमा और अगले संस्थागत उपयोग
सेलर के अनुसार, बीमा कंपनियों के पास भी अपनी बैलेंस शीट और उत्पादों में डिजिटल पूंजी को शामिल करने का एक व्यावहारिक तरीका होना चाहिए। यह प्रस्ताव इस बात से संबंधित है कि बीमाकर्ताओं को क्या रखने या पेश करने की अनुमति दी जा सकती है; यह बैंक कस्टडी और उधार नियमों के लिए उनके अनुरोध से अलग है। उनका तर्क है कि प्रतिस्पर्धा बिटकॉइन मालिकों के लिए उपलब्ध सेवाओं में सुधार कर सकती है।
उनके व्यापक डिजिटल क्रेडिट प्रस्ताव ने भी बिटकॉइन को केवल रखने की एक संपत्ति के रूप में मानने के बजाय वित्तपोषण बाजारों के भीतर स्थापित किया है। 26 सितंबर के निबंध में ट्रेजरी और बैंकिंग नियामकों को कस्टडी और क्रेडिट के लिए रास्ते स्थापित करने में एक भूमिका सौंपी गई है। ये रास्ते यह निर्धारित करेंगे कि संस्थान कैसे भाग ले सकते हैं और वे कौन से जोखिम उठाएंगे।
सेलर का मामला अंततः पहुंच पर निर्भर करता है। यदि अधिक संस्थान कस्टडी और वित्तपोषण प्रदान कर सकते हैं, तो एक मालिक शर्तों की तुलना कर सकता है और पहले इसे बेचने के बिना बिटकॉइन को संपार्श्विक के रूप में उपयोग कर सकता है। यह बाजार का विस्तार होगा या नहीं, यह इस बात पर निर्भर करेगा कि कौन से नियम अपनाए जाते हैं और संस्थान कौन सी सेवाएं प्रदान करना चुनते हैं।

यह लेख AI का उपयोग करके अंग्रेज़ी से अनुवादित किया गया था। मूल अंग्रेज़ी संस्करण आधिकारिक स्रोत है; स्वचालित अनुवादों में अशुद्धियाँ हो सकती हैं, विशेष रूप से कानूनी और नियामक शब्दावली में।