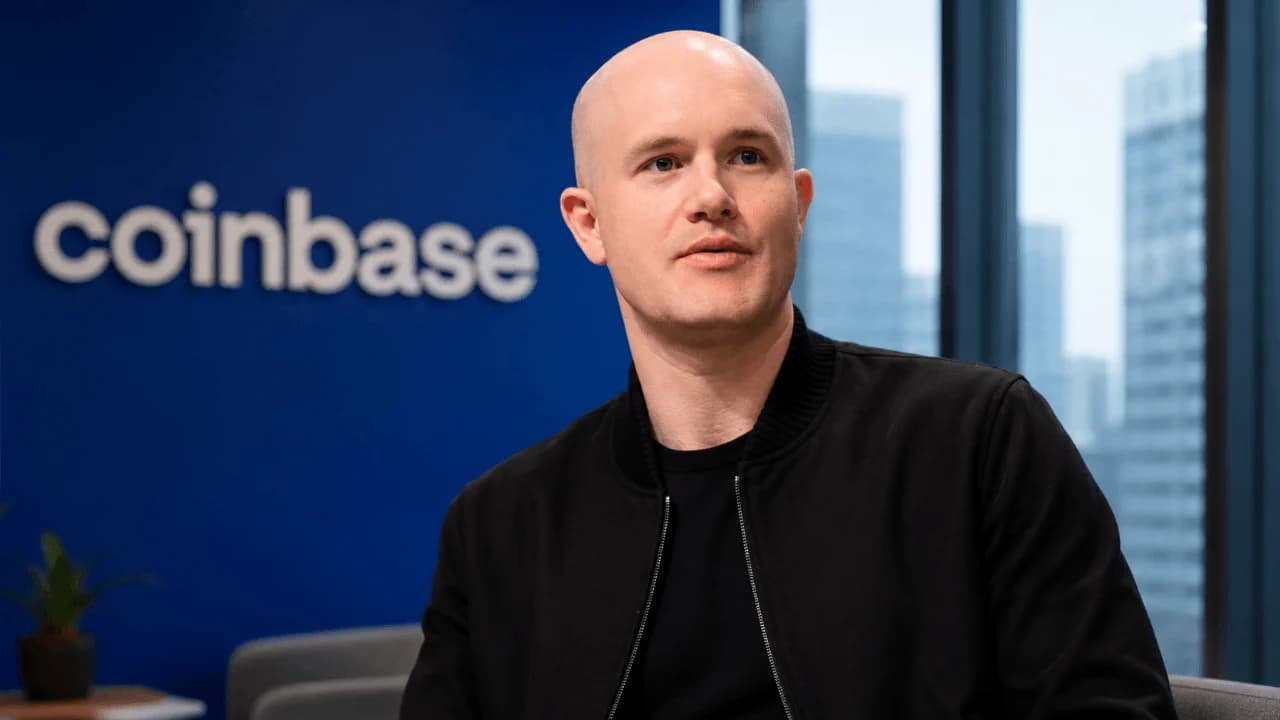
מנכ”ל קוינבייס, בריאן ארמסטרונג, אומר שאין להתייחס לתגמולי USDC כמו לריבית על פיקדונות בנקאיים, וטוען שמטבעות יציבים שמגובים במלואם מציבים סיכונים שונים מהותית מאלה של בנקאות ברזרבה חלקית. דבריו מחדדים מאבק מדיניות שהפך לאחד מקווי השבר המשמעותיים ביותר בין חברות קריפטו לבנקים מסורתיים.
מנכ"ל Coinbase, בריאן ארמסטרונג, מאתגר את הבנקים ככל שהמאבק סביב תגמולי סטייבלקוין מתעצם
נכתב ע"י

שתף
נקודות עיקריות
- מנכ”ל קוינבייס, בריאן ארמסטרונג, אומר שתגמולי USDC שונים מריבית בנקאית משום שהגיבוי ברזרבות הוא 1:1.
- המחלוקת עשויה לעצב מחדש את התחרות בין מטבעות יציבים לבנקים על פיקדונות ועל משתמשים שמחפשים תשואה.
- וושינגטון חייבת להכריע בנושא תגמולי מטבעות יציבים לאחר כישלון קלוטשר לחוק CLARITY.
מנכ”ל קוינבייס מגן על תגמולי USDC
מנכ”ל קוינבייס, בריאן ארמסטרונג, דוחה את הרעיון שלפיו פלטפורמות קריפטו שמציעות תגמולים על מטבעות יציבים צריכות לעמוד באותם כללי הון ונזילות כמו בנקים.
בריאיון מה-19 בספטמבר עם Money Rehab, ארמסטרונג טען שתגמולי USDC במידה רבה מעבירים הלאה חלק מהתשואה הכלכלית שמניבים הנכסים שמגבים את המטבע היציב, כולל אג”ח קצרות טווח של משרד האוצר האמריקאי.
“אם אתה רוצה להחזיק מטבע יציב, אתה למעשה יכול להרוויח תגמול,” אמר ארמסטרונג. “למה שלא צרכנים יוכלו ליהנות מזה?”
ההבחנה חשובה משום שתגמולי מטבעות יציבים הפכו לזירת עימות מרכזית בוושינגטון, כאשר בנקים מזהירים שדולרים דיגיטליים שמשלמים יותר עלולים למשוך פיקדונות מהמערכת הפיננסית המסורתית.
ארמסטרונג אומר שמטבעות יציבים אינם פיקדונות בנקאיים
ארמסטרונג שרטט קו חד בין תגמולי USDC לבין ריבית על פיקדונות.
“אנחנו לא עוסקים בהלוואות ברזרבה חלקית,” הוא אמר. “זה מה שלשמו צריך רישיון בנקאי.”
חוק GENIUS, שנחתם לחוק ביולי 2025, מחייב מנפיקי מטבעות יציבים לתשלומים המורשים לשמור לפחות רזרבות ביחס של אחד-לאחד באמצעות נכסים נזילים כשירים. החוק גם אוסר על המנפיקים עצמם לשלם ריבית או תשואה, בעוד שהוא משאיר את הוויכוח פתוח סביב תגמולים שמסופקים על ידי בורסות וצדדים שלישיים אחרים.
ארמסטרונג אמר שקוינבייס אינה מנפיקת מטבע יציב—USDC מונפק על ידי Circle, שותפה קרובה של הבורסה—וטען שהחלת כללים בסגנון בנקאי על החברה תתעלם מההבדלים המבניים הללו.
המסר הרחב שלו היה פשוט: רגולציה בנקאית משקפת סיכונים שנוצרים מהלוואת פיקדונות, בעוד שמטבעות יציבים שמגובים במלואם פועלים אחרת.
בנקים מזהירים שתגמולים עלולים למשוך פיקדונות החוצה
ארגוני בנקאות חולקים בתוקף על הטענה שהנושא הוא רק הגנה על השחקנים הוותיקים. איגוד הבנקאים האמריקאי וקבוצות נוספות טענו שתגמולים שקשורים ליתרות במטבע יציב יכולים לתפקד כמו ריבית על פיקדון ולעודד כסף לעזוב בנקים קהילתיים, וביקשו הגבלות הדוקות יותר על תוכניות כאלה.
ארמסטרונג תיאר את הקמפיין הזה כניסיון של כמה בנקים גדולים להגביל תחרות.
“אני חושב שהסיבה העיקרית היא תחרות,” הוא אמר. “הם פשוט לא רצו להיות חייבים להתחרות עם מטבעות יציבים ששילמו את השיעורים הגבוהים יותר האלה.”
גם מועצת היועצים הכלכליים של הבית הלבן התערבה. הניתוח שלה העריך שאיסור על תשואה ממטבע יציב יגדיל את היקף האשראי הבנקאי הכולל רק בכ-2.1 מיליארד דולר, תוך הטלת עלות רווחה שנתית מוערכת של 800 מיליון דולר. ארגוני בנקאות ערערו על ההנחות שמאחורי הניתוח הזה.
תגמולי מטבעות יציבים נותרים נקודת הבזק בוושינגטון
ארמסטרונג אמר שתיקונים לחוק CLARITY התייחסו לחששות המוקדמים של קוינבייס סביב תגמולי מטבעות יציבים. עם זאת, החקיקה נותרת בלתי מוכרעת. ב-15 בספטמבר הסנאט דחה קלוטשר על ההצעה להתקדם עם הצעת החוק ביחס של 49-50, פחות מ-60 הקולות הנדרשים.
זה משאיר את המחלוקת הבסיסית חיה מאוד.
עבור קוינבייס, תגמולים יכולים להפוך דולרים דיגיטליים לאטרקטיביים יותר לצרכנים. עבור בנקים, תוכניות דומות יכולות להפוך מטבעות יציבים למתחרים ישירים על פיקדונות.
הוויכוח כבר אינו רק על רגולציית קריפטו. הוא הופך למאבק על מי רשאי להרוויח, להפיץ, ולבסוף ללכוד את הכלכלה של הדולר הדיגיטלי.

מאמר זה תורגם מאנגלית באמצעות בינה מלאכותית. הגרסה המקורית באנגלית היא המקור הקובע; תרגומים אוטומטיים עשויים להכיל אי-דיוקים, במיוחד במונחים משפטיים ורגולטוריים.