Un document publié par la Banque des règlements internationaux (BRI), une organisation regroupant les banques centrales, reprend d’anciennes affirmations concernant le bitcoin, maintes fois réfutées, tout en rejoignant l’avis de Michael Saylor, de Strategy, selon lequel cette cryptomonnaie ne fonctionne pas comme une monnaie d’usage courant. Les deux parviennent à cette conclusion, mais pour des raisons opposées.
Un document de la BRI critique le bitcoin, mais rejoint Saylor sur un point clé
ÉCRIT PAR

PARTAGER
Points clés
- La BRI soutient que le bitcoin ne peut pas servir de monnaie courante car il ne dispose pas des structures de crédit et des filets de sécurité publics qui sous-tendent la monnaie fiduciaire.
- Michael Saylor reconnaît que, pour l’instant, le bitcoin est plus adapté en tant que capital qu’en tant que monnaie, et préconise la création de produits de crédit s’appuyant sur le BTC.
- Tous deux considèrent le crédit comme essentiel, mais divergent sur la question de savoir si ce sont les institutions publiques ou les structures financières privées qui devraient le soutenir.
Dans « Money and the Architecture of Trust », publié ce mois-ci, Iñaki Aldasoro, économiste à la BRI, utilise un mème mettant en scène un chien qui ne veut « que de l’argent », et non des reconnaissances de dette, pour décrire la mentalité qui sous-tend l’or et le bitcoin.
Ce mème fait référence à Luca Pacioli, le mathématicien italien à qui l'on attribue la première publication d'un traité systématique sur la comptabilité en partie double au XVe siècle.

« Le chien veut un actif qui ne soit le passif de personne, car il ne fait pas confiance. Il veut de l’or. Il veut du bitcoin. Mais il ne peut pas avoir d’argent sans confiance, car l’argent sans confiance est une contradiction dans les termes », a écrit Aldasoro.
L’idée capitale
Il soutient que l’argent est un moyen de règlement qui éteint une obligation lorsque le règlement est dû, tandis que le crédit est une promesse de payer de l’argent. L’économiste qualifie l’or de « non pas une alternative monétaire, mais une protestation monétaire », et affirme que le bitcoin « partage cette impulsion et y ajoute un vernis technologique ».
L’auteur de l’article critique également l’offre fixe du bitcoin, qu’il qualifie de « non adaptée à aucune situation concevable dans le monde », une affirmation qui continue d’être réfutée par les défenseurs du bitcoin. Il évoque également les deux tentatives infructueuses d’introduire le BTC comme monnaie ayant cours légal au Salvador et en République centrafricaine.
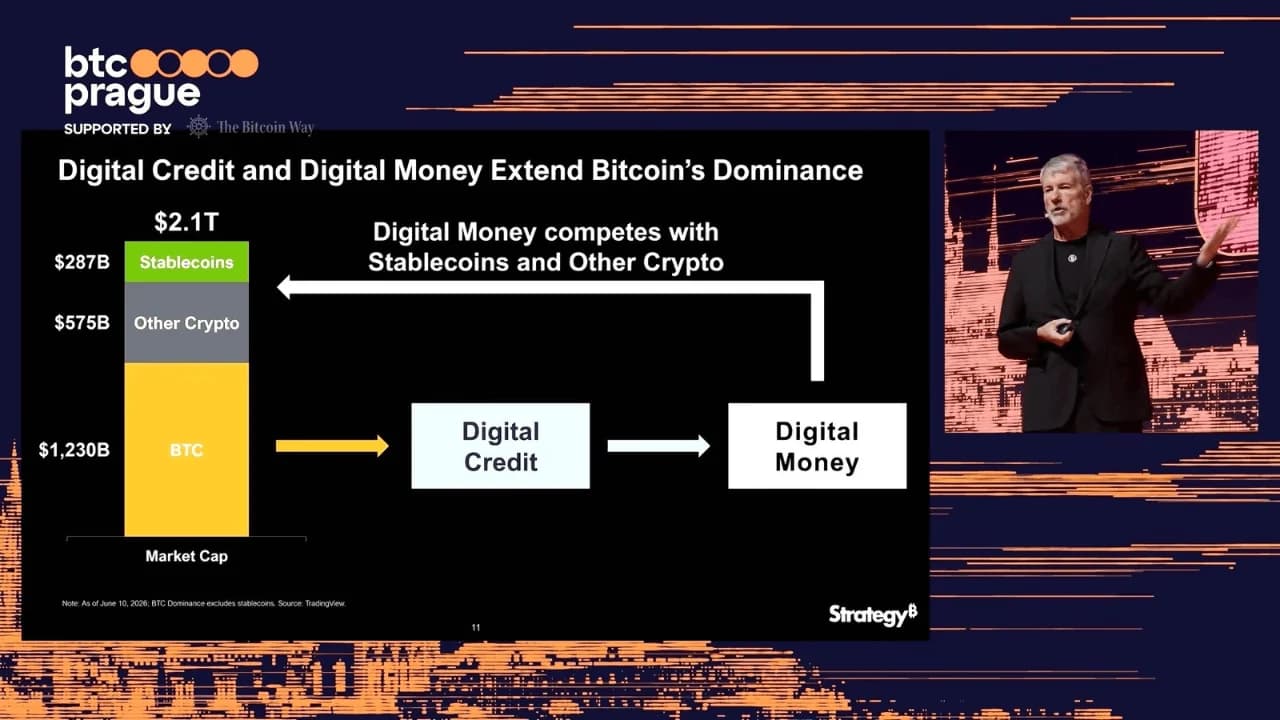
De son côté, Michael Saylor, évangéliste du bitcoin et cofondateur de Strategy, soutient depuis des années que le BTC n’est pas une monnaie mais du capital — et sa société a accumulé environ 71 milliards de dollars de cet actif, forte de cette conviction. « Le capital numérique est le fondement de l’équité numérique et du crédit numérique », a-t-il récemment déclaré. En juin, M. Saylor a plaidé en faveur de la « monnaie numérique » : un produit indexé sur le dollar et générant un rendement, constitué de ce qu’il appelle un crédit adossé au bitcoin et d’équivalents de liquidités fiduciaires, qui pourrait servir de moyen d’échange. En bref, on paierait avec de la monnaie numérique, et non avec du BTC.
« Il ne s’agit pas d’un rejet du bitcoin. C’est un pont entre le monde des monnaies fiduciaires et celui du bitcoin », a écrit Saylor en juin. Strategy commercialise déjà de tels produits de crédit, notamment l’action privilégiée STRC, qui rapporte un rendement. Celle-ci n’est toutefois pas garantie par les bitcoins de Strategy, et ses dividendes proviennent de la société.
La « superstructure de crédit » du bitcoin
Aldasoro et Saylor semblent tous deux décrire la même structure : un actif rare qui n’est le passif de personne à la base, surmonté d’un système de crédit. À propos de l’or, Aldasoro explique que dans un tel système, « le règlement s’effectue au sein d’une superstructure de crédit, le métal servant d’ancrage plutôt que de circuler ». Il applique ce principe uniquement à l’or, tandis que Saylor l’applique au bitcoin. « L’or est devenu plus utile lorsque les banques, les marchés de capitaux, les instruments de crédit et les systèmes de règlement se sont développés autour de lui », a déclaré en juillet le président exécutif de Strategy.
Tous deux s’accordent également à dire que le dollar, ou la monnaie fiduciaire en général, reste la référence — l’unité de compte. Cependant, Saylor ajoute que le bitcoin n’est « pas encore l’unité de compte pour la majeure partie du monde ».
De plus, Aldasoro et Saylor mettent en garde contre « l’instabilité inhérente au crédit », car les gens ont tendance à créer davantage de créances, par exemple sur le BTC ou l’or, qu’il n’y a de BTC ou d’or réels.
Dans tous les cas, cette « superstructure de crédit » du BTC prend de plus en plus forme. Comme l’a rapporté Bitcoin.com News, l’analyste de TD Cowen, Lance Vitanza, a récemment écrit que le débat « dépasse désormais la simple détention de bitcoins pour s’orienter vers l’écosystème qui se construit autour de cette cryptomonnaie ».
Deux poids, deux mesures : le bitcoin face au dollar américain
Le discours de Saylor selon lequel le bitcoin est « un capital, et non une monnaie » a suscité des critiques de la part des adeptes du bitcoin, qui soutiennent que le BTC est une monnaie d’usage courant. Le document de la BRI semble toutefois appliquer deux poids deux mesures au bitcoin et à la monnaie fiduciaire.
Par exemple, Aldasoro écrit que la « valeur du bitcoin repose entièrement sur l’attente que d’autres lui accordent de la valeur ». Or, selon sa propre définition, toute monnaie est « soutenue par une attente partagée » quant à son acceptation future. Pour la monnaie fiduciaire, soutient Aldasoro, cette attente est « ancrée dans les institutions », telles que la banque centrale et le gouvernement.
Aldasoro soutient également que la confiance à grande échelle nécessite des filets de sécurité publics. Or, le document lui-même fait valoir que la monnaie trouve son origine dans le secteur privé et ne reçoit qu’en dernier lieu une reconnaissance officielle, ce qui affaiblit l’argument selon lequel les expériences infructueuses du bitcoin en tant que monnaie ayant cours légal prouveraient qu’il ne peut pas fonctionner comme une monnaie.
Citant le livre blanc du bitcoin, Aldasoro conclut également que « la monnaie sans confiance est une contradiction », mais concède aussitôt que la conception du bitcoin supprime « la confiance en un émetteur plutôt que la confiance elle-même », comme l’indique également le livre blanc : « … sans avoir besoin d’un tiers de confiance ».
Quoi qu’il en soit, le bitcoin est toujours utilisé et considéré bien davantage comme un actif que comme un moyen de paiement, bien que son utilisation en tant que monnaie soit en pleine croissance. La couche de crédit construite sur les cryptomonnaies a déjà échoué par le passé : les prêteurs Celsius et BlockFi ainsi que la plateforme d’échange FTX se sont effondrés en 2022, sans aucun filet de sécurité derrière eux.
S’exprimant cette année lors de la conférence BTC Prague au sujet des entreprises liées au bitcoin ayant fait faillite en général, Saylor a déclaré que certaines « avaient probablement de mauvaises pratiques financières » et « étaient peut-être surendettées ».
Des raisons opposées
L’économiste de la BRI et le cofondateur de Strategy s’accordent donc à dire que le bitcoin ne fonctionne pas comme monnaie courante, mais pour des raisons opposées. Saylor soutient que le bitcoin ne devrait pas servir de monnaie courante car il a trop de valeur pour être dépensé. Aldasoro, quant à lui, soutient que le BTC ne peut pas remplir cette fonction car il présente des lacunes : il ne s’agit d’une reconnaissance de dette de personne, son offre ne peut pas varier et aucun prêteur de dernier recours ne le soutient. L’auteur de la BRI affirme également que c’est le crédit qui permet à la monnaie de fonctionner réellement. Saylor, quant à lui, cherche à repositionner le bitcoin auprès des investisseurs à la recherche d’un actif moins volatil. Leurs points de vue divergent également sur ce qui protège le système en cas de crise. Dans le document de la BRI, ce sont les filets de sécurité publics qui assurent cette protection : la banque centrale fournit de la monnaie lorsque personne d’autre ne le fait, tandis que l’assurance-dépôts et le soutien de l’État répartissent le risque. Dans l’approche de Strategy, Saylor affirme que les actionnaires constituent la « tranche subordonnée » qui « absorbe la volatilité », sans aucun soutien public derrière eux. « Le bitcoin aspire à être de la monnaie sans l’architecture qui permet à la monnaie de fonctionner », a écrit Aldasoro. «Un actif présentant une volatilité de 40 % est parfait pour certains investisseurs et inadapté pour d’autres. La solution n’est pas de modifier le Bitcoin. La solution consiste à créer, sur la base du Bitcoin, des produits qui répondent aux besoins de chaque catégorie de capitaux », a fait valoir Saylor en juin. En octobre, il a présenté un stablecoin adossé au BTC qui offrirait un rendement pouvant atteindre 8 %.
Que deviendra le Bitcoin après-demain ?
Pendant ce temps, la technologie du Bitcoin, les solutions associées et son adoption continuent d’évoluer, alors même que les deux camps s’affrontent depuis leurs tours d’ivoire respectives. « Le monde n’a pas besoin que tout le monde fixe demain le prix du café en sats », a déclaré Saylor en juin, laissant ouverte la question de la suite des événements.
La Banque des règlements internationaux a récemment publié une étude sur le XRP Ledger qui soulève des questions quant à son choix et au rôle de Ripple.
Lire: Ripple n'est plus membre du groupe de travail de la BRI sur les paiements transfrontaliers

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.