Le dernier revirement de Vitalik Buterin concernant la manière dont Ethereum devrait être évalué pourrait donner le vertige aux investisseurs traditionnels de Wall Street. Le discours évolue une nouvelle fois, et cette fois-ci, il place l’ETH sur le terrain où l’argumentaire du Bitcoin est le plus solide dans la finance traditionnelle (TradFi) : celui de réserve de valeur. Les deux réseaux blockchain les plus valorisés se retrouvent ainsi en concurrence pour attirer les mêmes capitaux.
Buterin complique la séduction d'Ethereum à Wall Street en attaquant Bitcoin
ÉCRIT PAR
PARTAGER
Points clés
- Les partisans d’Ethereum positionnent de plus en plus l’ETH comme une réserve de valeur, remettant ainsi directement en cause le discours du Bitcoin en tant qu’« or numérique ».
- L’évolution du discours d’Ethereum, passant de « monnaie ultrasonique » à « pétrole numérique », puis désormais à « réserve de valeur programmable », risque de semer la confusion à Wall Street quant à ce que représente réellement l’ETH.
- Même au sein de la communauté Ethereum, il n’existe pas de consensus clair sur le rôle monétaire de l’ETH, tandis que le secteur ne dispose toujours pas d’une définition universellement acceptée de ce qui fait qu’un actif est une réserve de valeur.
En début de semaine, le cofondateur d’Ethereum, Vitalik Buterin, a déclaré que la valorisation de l’ETH en tant que jeton permettant de brûler des frais « n’a jamais été aussi solide qu’elle semblait l’être », et qu’il devrait plutôt être considéré comme une réserve de valeur (SoV).
Selon M. Buterin, l’optimisation d’Ethereum en tant que réserve de valeur « s’inscrit dans la lignée de la décentralisation et des principes CROPS », c’est-à-dire la résistance à la censure et à la mainmise, l’open source, la confidentialité et la sécurité.
Les nouveaux discours autour d’Ethereum
Bien que le discours sur « l’ETH en tant que réserve de valeur » existe depuis des années, sa généralisation aujourd’hui ferait suite à la campagne ratée de l’« ultrasound money » et aux tentatives précédentes de présenter cet actif comme du « pétrole numérique », aux côtés de l’« or numérique » qu’est le bitcoin.
Si les réactions à ce revirement ont été mitigées, même parmi les partisans d’Ethereum, les dirigeants des sociétés de gestion de trésorerie ETH ont salué ce changement. Tom Lee, président de Bitmine, dont la société détient environ 6 millions d’ETH, a qualifié les commentaires de Buterin sur la réserve de valeur de « changement radical » qui valide la stratégie de l’entreprise. Joseph Lubin, qui contrôle Consensys et préside la société de gestion de trésorerie ETH Sharplink, a fait valoir que si « l’or et le BTC constituent une monnaie à fort pouvoir d’achat et d’excellentes réserves de valeur, l’ETH va plus loin ».
Par ailleurs, Etherealize, fondée après que Buterin et la Fondation Ethereum ont accordé au cofondateur Vivek Raman une subvention pour 2024 afin de convaincre les dirigeants de Wall Street des mérites d’Ethereum, a publié un message présentant l’ETH comme une réserve de valeur programmable. Raman a retweeté le message de Buterin, mais n’a pas pris part à la discussion.
La société vend déjà ce discours sur la fonction de réserve de valeur à Wall Street. En janvier 2025, elle a présenté l’ETH comme « un complément diversifié au Bitcoin » car il s’agit d’une « réserve de valeur générant des flux de trésorerie », tandis qu’Etherealize a également comparé l’ETH au pétrole. En avril 2026, Etherealize a essentiellement fait valoir que l’ETH pourrait remplacer le Bitcoin en captant la prime monétaire combinée de l’or et du BTC.
Désormais, si l’accent mis par Buterin sur le rôle de réserve de valeur de l’ETH fait son chemin, Wall Street pourrait devoir revoir sa perception de cet actif à la lumière des explications de Buterin. Si elle est convaincue, elle pourrait également devoir réévaluer ses positions sur le BTC.
Le cours est en baisse
Quoi qu’il en soit, alors que chaque présentation d’Etherealize formulait des affirmations de plus en plus ambitieuses concernant l’ETH, le cours a brièvement atteint un record d’environ 4 946 dollars en août 2025, mais il s’échange désormais à environ 58 % en dessous de ce pic.
Si les flux vers les fonds négociés en bourse (ETF) sur l’ETH sont révélateurs de l’intérêt de Wall Street pour l’ether en tant qu’actif, ces flux, mesurés en dollars américains, affichent une tendance à la baisse depuis octobre 2025, tout comme les flux vers les ETF sur le bitcoin. Sur la même période, les flux cumulés vers les ETF sur l’ETH ont chuté de 23 %, contre une baisse de 12 % pour les ETF sur le BTC. La chute des cours de ces deux actifs a également pesé sur ces flux : au moment de la rédaction de cet article, le BTC affiche une baisse de 30 % sur l’année écoulée, tandis que l’ETH recule de 41 %.
Buterin a rejeté ses arguments antérieurs
Wall Street pourrait bien se retrouver perplexe, non seulement en raison d’un nouveau revirement de discours, mais aussi à cause du raisonnement qui le sous-tend. Etherealize et Buterin semblent être parvenus à des conclusions similaires pour des raisons quelque peu différentes.
Par exemple, alors qu’Etherealize affirmait que les brûlages de frais transféraient la valeur de toute l’activité Ethereum vers l’ETH et que l’ETH était « potentiellement déflationniste », Buterin minimise désormais l’importance de ces brûlages. Le raisonnement de Buterin affaiblit également la réponse d’Etherealize à un argument avancé en 2017 par le partisan du Bitcoin John Pfeffer : selon lui, le fait de rémunérer les stakers par de nouvelles émissions transfère de la valeur des détenteurs qui ne stakent pas vers ceux qui le font.
Plus tôt cette année, Etherealize avait rejeté l’objection selon laquelle le rendement du staking n’est rien d’autre que de l’inflation, en faisant valoir que la destruction compense l’émission et qu’une part significative du rendement provient des frais de transaction. Si la destruction reste faible et que les frais s’avèrent peu fiables, comme l’affirme désormais Buterin, alors la majeure partie du rendement du staking provient de la nouvelle émission, ce qui confirme l’argument de Pfeffer. Cela pénalise les détenteurs qui ne stakent pas, mais profite aux sociétés de gestion de trésorerie comme Bitmine, qui stake environ 84 % de ses ETH. Lundi, la société a déclaré qu’elle prévoyait de gagner 309 millions de dollars en ETH par an aux rendements actuels.
De plus, Etherealize a critiqué le Bitcoin, affirmant qu’il « a choisi l’ossification parce qu’il privilégie la stabilité à court terme plutôt que la viabilité à long terme ». Buterin appelle désormais à une « ossification au moins partielle » au sein d’Ethereum également, une fois que son noyau sera achevé.
Qu’est-ce qu’une réserve de valeur ? Il n’y a pas de réponse unique
Dans tous les cas, l’un des plus grands défis pour les défenseurs du concept de « réserve de valeur », tant dans le camp du Bitcoin que dans celui d’Ethereum, réside dans le fait que la notion de « réserve de valeur » ne fait l’objet d’aucune définition universellement acceptée, et que de nombreux actifs considérés comme des réserves de valeur ont échoué. Par exemple, il n’y a pas de consensus sur la durée pendant laquelle un actif doit conserver sa valeur, ni sur l’ampleur de la chute qu’il peut subir tout en restant considéré comme une réserve de valeur. Selon Buterin, « le premier et le plus important indicateur de type SoV » est « la survie ». Il énumère d’autres indicateurs, mais la survie à elle seule pourrait ne pas être très encourageante pour ceux qui cherchent à protéger leur capital : l’univers des cryptomonnaies regorge d’altcoins qui ont chuté de plus de 90 % et ont continué à « survivre » pendant des années.
Si l’on se penche sur l’histoire, le wampum a perdu sa valeur au XVIIe siècle après que les gens eurent trouvé un moyen de le produire à moindre coût. L’argent a également connu sa part de problèmes lorsque son utilisation dans la frappe de monnaie a été suspendue, et que les États-Unis l’ont démonétisé au XIXe siècle. Aujourd’hui, tant les partisans d’Ethereum que certains adeptes du bitcoin utilisent l’argent comme analogie lorsqu’ils évoquent cet actif concurrent, car tous visent le titre d’« or numérique ».
D’un point de vue historique, cependant, cette analogie n’est peut-être pas la plus pertinente, car l’or a lui aussi connu des baisses à deux chiffres s’étalant sur plusieurs décennies. Par ailleurs, alors que l’« or numérique » est désormais principalement associé au bitcoin, cet actif est également connu pour sa volatilité marquée, bien qu’en baisse.
Le choc de deux récits presque identiques
Par conséquent, si les partisans les plus virulents d’Ethereum commencent à promouvoir le discours « l’ETH est un SoV », cela pourrait s’avérer être une bataille difficile pour convaincre les investisseurs traditionnels de Wall Street :
- Les précédentes tentatives d’Ethereum pour se différencier du bitcoin n’ont apparemment pas donné les résultats escomptés.
- Ethereum pourrait désormais s’orienter vers le discours de la réserve de valeur, un domaine dominé par le Bitcoin parmi les crypto-actifs.
- Environ la moitié des arguments avancés par Buterin pour présenter l’ETH comme une réserve de valeur (survie, évolution lente, faible implication politique au niveau du protocole, facilité de gestion autonome et possibilité d’exploiter un nœud sur du matériel modeste) sont déjà attribués au BTC.
- Bien que les camps d’Ethereum et de Bitcoin n’aient cessé de modifier leurs arguments pour séduire les investisseurs, le discours du Bitcoin en tant que réserve de valeur est resté dominant.
Une nouvelle tentative pour améliorer le discours du Bitcoin
Certains leaders d’opinion d’Ethereum affirment désormais que cette blockchain présente tous les principaux avantages du Bitcoin, tout en y ajoutant une valeur supplémentaire. Par exemple, une mise à jour du discours de Buterin a décrit l’ETH comme « une réserve de valeur programmable ». Cela fait écho à la campagne « ultrasound money », qui s’était également inspirée du discours du Bitcoin sur la « monnaie saine » et avait tenté de prouver que l’ETH était une monnaie encore meilleure. Cela n’a pas fonctionné.
Même l’un des principaux influenceurs d’Ethereum, David Hoffman, cofondateur de Bankless, a vendu tous ses ETH en mai 2026. Il a écrit que la thèse selon laquelle « l’ETH est de l’argent » s’était épuisée plutôt qu’elle n’avait échoué, et qu’il restait optimiste quant au réseau, mais a précisé qu’il pensait que « seule une part marginale de ce succès se reflétera dans l’ETH ».
Réagissant au message de Buterin, Hoffman a déclaré : « Le moment choisi pour tout cela donne l’impression que cela provient d’une position de faiblesse, et non de force. » Dans le même fil de discussion, il a également ajouté : « Je pense que l’univers/[context]/l’environnement dans lequel nous vivons n’est pas propice à l’épanouissement de l’ETH en tant qu’actif. » Il a également ajouté une note plus optimiste : « La meilleure voie pour Ethereum [is] . Si vous traversez l’enfer, continuez d’avancer. »
Plus simple, mais plus compliqué
D’un côté, la suggestion de Buterin de considérer l’ETH comme une réserve de valeur simplifie et clarifie le discours. Cependant, le contexte — ses similitudes avec le bitcoin et les changements constants de discours — pourrait rendre les choses plus compliquées. Pour l’instant, le bitcoin semble toujours remporter le titre de réserve de valeur parmi les crypto-actifs pour la plupart des investisseurs. Seule une minorité est susceptible d’examiner chaque réseau de plus près, en essayant de comprendre à quel point ils sont réellement décentralisés, dans quelle mesure ils sont préparés à la cryptographie post-quantique, lequel dispose du meilleur modèle de sécurité, quelles sont leurs différences techniques et leurs capacités, quels sont les défis liés à leur adoption, et quels développements sont en cours pour les deux écosystèmes.
Comme l’histoire le montre, il n’existe pas de consensus universel sur aucun de ces aspects. Les investisseurs se retrouvent donc avec leurs convictions plutôt qu’avec des arguments irréfutables pour investir dans l’un ou l’autre de ces actifs.
SoV multiplié par 3 contre SoV multiplié par 5,7
Dans son article de décembre 2017 intitulé « An (Institutional) Investor’s Take on Cryptoassets », John Pfeffer affirmait qu’il existait « une possibilité que l’ETH remplace le bitcoin et devienne la réserve de valeur monétaire non souveraine dominante, simplement sur la base de ses mérites en tant que réserve de valeur », mais qu’« un observateur objectif donnerait au bitcoin des chances nettement plus élevées que celles de l’ETH de devenir une telle réserve de valeur ».
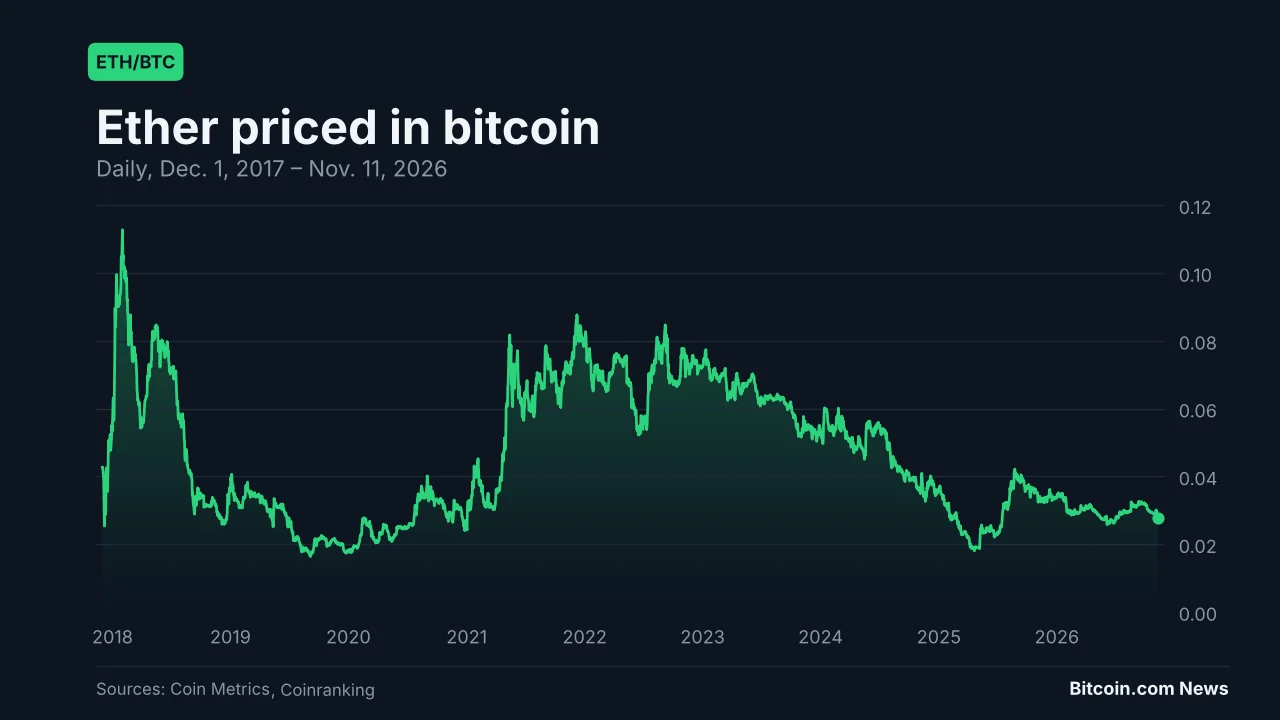
Aujourd’hui, neuf ans plus tard, le BTC a mieux préservé et accru sa valeur que l’ETH. Si l’on se base sur les cours cités par Pfeffer dans son article — environ 13 000 dollars par bitcoin et 700 dollars par ether —, le bitcoin a été multiplié par environ 5,7, tandis que l’ether a été multiplié par moins de 3. Quoi qu’il en soit, le jeu des récits se poursuit.
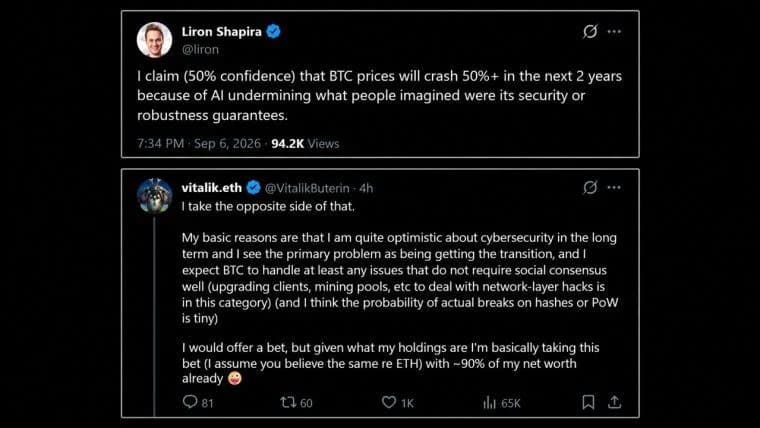
Vitalik Buterin déclare qu’il adopte « le point de vue opposé » à l’appel de Liron Shapira selon lequel l’IA ferait chuter le prix du bitcoin de 50 % en deux ans, avec 90 % de sa valeur nette.
Lire: Vitalik d’Ethereum parie 90 % de sa fortune contre un krach du Bitcoin provoqué par l’IA

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PARLinas KmieliauskasAuthor, manager
Linas Kmieliauskas est un professionnel chevronné des médias d’information, fort de plus de 25 ans d’expérience.