Le document fondateur du Bitcoin proposait un moyen d’envoyer de l’argent sans passer par une banque. Dix-huit ans plus tard, son influence s’étend aux fonds de Wall Street, aux réserves gouvernementales et à une question toujours en suspens : qui paiera pour assurer la sécurité du système ?
Le livre blanc du Bitcoin a 18 ans : de 9 pages à Wall Street et Washington
ÉCRIT PAR
PARTAGER
Points clés
- Le livre blanc du Bitcoin fête ses 18 ans le 31 octobre, après être passé du statut de monnaie entre particuliers à celui d’actif mondial.
- Les fonds Blackrock et les réserves gouvernementales montrent à quel point le Bitcoin s’est ancré dans la finance traditionnelle.
- La sécurité à long terme dépend désormais de la capacité des frais de transaction à remplacer les subventions aux mineurs, qui ne cessent de diminuer.
Le livre blanc du bitcoin fête ses 18 ans alors que son adoption par les institutions s’intensifie
Le Bitcoin a été conçu pour permettre aux gens d’envoyer de l’argent sans passer par une banque. Aujourd’hui, 18 ans plus tard, Wall Street commercialise l’accès à cette monnaie, et Washington a ordonné la constitution d’une réserve nationale.
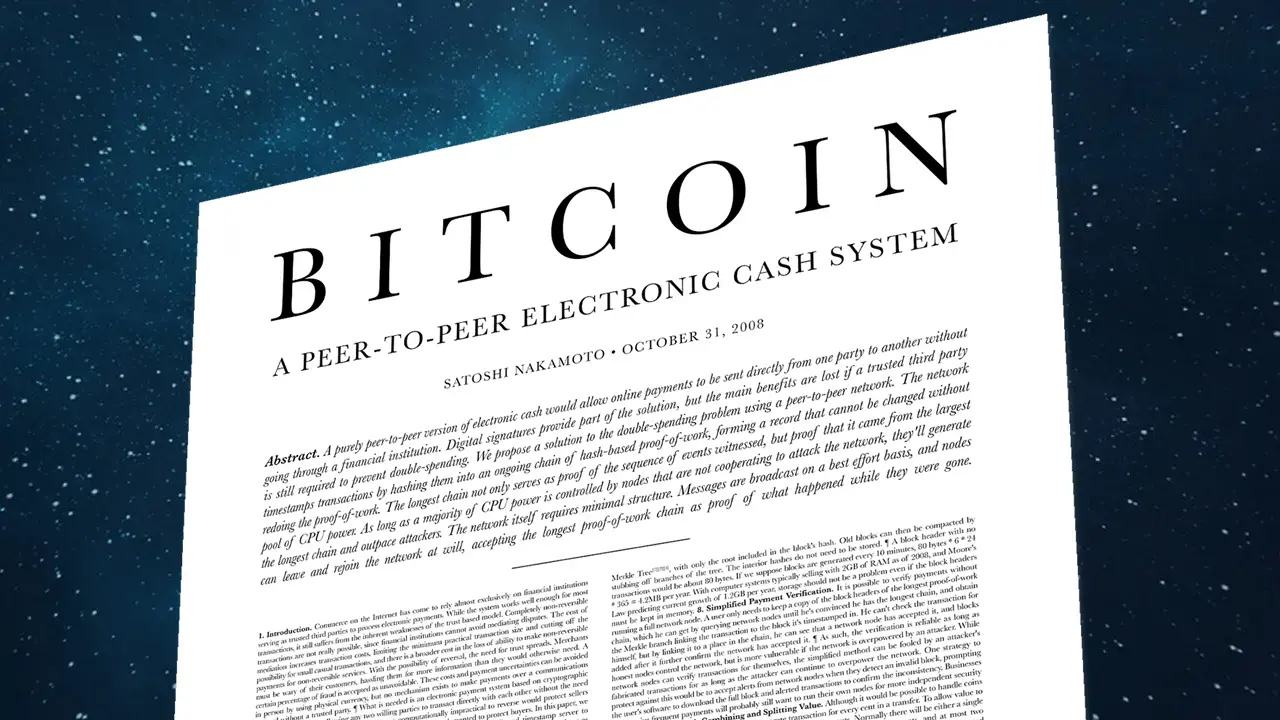
Ce contraste met en perspective l’anniversaire de « Bitcoin : un système de paiement électronique de pair à pair ». Publié le 31 octobre 2008, ce document de neuf pages abordait un problème d’une simplicité trompeuse : comment empêcher quelqu’un de dépenser deux fois la même somme d’argent numérique sans qu’une institution de confiance ne tienne le compte.
Le 31 octobre 2026 marquera le 18e anniversaire de sa publication. La question n’est plus simplement de savoir si cette idée pouvait fonctionner : il s’agit désormais de comprendre ce qui se passe lorsqu’un système conçu pour réduire la dépendance vis-à-vis des institutions devient un actif que ces mêmes institutions souhaitent posséder.
Né d’une crise, fondé sur des idées plus anciennes
L’annonce a été diffusée sur une liste de diffusion consacrée à la cryptographie, et non lors d’une conférence de presse d’une banque ou d’un gouvernement. Sous le pseudonyme de Satoshi Nakamoto, son auteur décrivait un système « entièrement peer-to-peer, sans tiers de confiance ».
Le moment choisi avait son importance. Lehman Brothers avait déposé le bilan le 15 septembre 2008. Les gouvernements et les banques centrales venaient au secours des institutions financières alors que la confiance s’effritait. Mais les racines intellectuelles du Bitcoin étaient antérieures à la crise. Elles remontaient au mouvement cypherpunk, dont les membres utilisaient la cryptographie pour défendre la vie privée.
Le document citait la proposition « b-money » de Wei Dai, le « Hashcash » d’Adam Back, ainsi que les travaux antérieurs de Stuart Haber et W. Scott Stornetta sur les horodatages numériques. Nakamoto a réuni ces outils et ces mécanismes d’incitation au sein d’un seul système permettant de s’accorder sur la propriété des actifs.
Ce que le livre blanc du Bitcoin a réellement résolu
Les fichiers numériques sont faciles à copier. La monnaie numérique ne peut pas fonctionner ainsi : envoyer une pièce doit signifier renoncer à la possibilité de la dépenser à nouveau. Les banques font respecter cette règle grâce à leurs registres, mais le Bitcoin a proposé à la place un historique des transactions partagé et mis à jour sur l’ensemble d’un réseau. Les mineurs se font concurrence par le biais de la preuve de travail, en consacrant de la puissance de calcul pour ajouter des blocs de transactions. Les autres participants vérifient que chaque bloc respecte les règles. Pour réécrire l’historique confirmé, un attaquant doit refaire ce travail et prendre le dessus sur le réseau honnête. La confiance n’a pas disparu. Elle s’est orientée vers des règles publiques, des logiciels et des incitations. Le modèle comportait une condition essentielle : les mineurs honnêtes devaient contrôler plus de puissance de calcul que n’importe quel groupe coopératif tentant de tricher.
L’idée s’est également étendue à d’autres réseaux. Le document fondateur d’Ethereum s’est inspiré de Bitcoin pour proposer un système d’accords gérés par des logiciels, connus sous le nom de « contrats intelligents ». Bitcoin avait démontré comment des inconnus pouvaient tenir un registre partagé sans qu’une seule entreprise ne soit aux commandes.
« Près de deux décennies plus tard, l’impact du bitcoin dépasse son rôle de monnaie numérique », a déclaré Saumya Saxena, responsable mondiale des développeurs chez Base (filiale de Coinbase). « Il a contribué à ouvrir de nouvelles possibilités en matière de transfert, de détention et d’accès à la valeur, tout en inspirant de nouvelles innovations au sein des réseaux décentralisés et des marchés d’actifs numériques. »
D’une proposition à deux pizzas
Le 3 janvier 2009, Nakamoto a créé le premier bloc du Bitcoin.
Un titre de journal y était intégré : « The Times, 03/janv./2009 : Le chancelier au bord d’un deuxième plan de sauvetage pour les banques. » Ces mots reliaient la naissance du bitcoin à la crise financière de 2008. À eux seuls, ils n’expliquaient toutefois pas les motivations de son auteur.
Nakamoto a annoncé la sortie de la première version du logiciel le 8 janvier. Hal Finney, l’un des premiers participants, a rappelé plus tard avoir reçu 10 bitcoins de la part de Nakamoto à titre de test et avoir signalé des bugs au fur et à mesure que le logiciel prenait forme.
Puis vint une transaction que tout le monde pouvait imaginer. Le 22 mai 2010, le programmeur Laszlo Hanyecz a rapporté avoir échangé 10 000 bitcoins contre des pizzas, après avoir proposé cette somme pour deux grandes pizzas.
Ce qui importe, ce n’est pas la valeur que ces bitcoins auraient aujourd’hui, mais le fait que quelqu’un ait accepté une expérience sur Internet en échange d’un dîner.
La croissance a entraîné des échecs et une polémique sur la raison d’être du projet
À mesure que les échanges se développaient, les utilisateurs confiaient souvent leurs cryptomonnaies à des entreprises chargées de les conserver. Mt Gox, une importante plateforme d’échange de bitcoins, a fermé ses portes en 2014 après que des vols dans ses portefeuilles ont été révélés. L’effondrement de FTX en 2022 a mis en évidence un autre danger, après que son fondateur, Sam Bankman-Fried, eut détourné des milliards de dollars de fonds appartenant à ses clients. Ces épisodes ont révélé des défaillances en matière de conservation et de gestion, plutôt que le problème de la double dépense auquel Nakamoto avait remédié. Un réseau pouvait fonctionner même si une entreprise détenant l’argent des utilisateurs faisait faillite.
Parallèlement, un différend survenu en 2017 concernant la manière de gérer un volume accru de paiements a donné naissance à Bitcoin Cash, une cryptomonnaie distincte. Bitcoin a également adopté la mise à jour « Segregated Witness ». Derrière ce débat technique se cachait un choix pratique : comment prendre en charge davantage de transactions sans rendre le réseau plus difficile à vérifier pour les participants lambda.
La rareté devient un jalon mesurable
Le livre blanc ne détaillait pas toutes les règles associées au Bitcoin. Il évoquait une limite sur les nouvelles cryptomonnaies, mais ne mentionnait pas le célèbre plafond de 21 millions. Celui-ci provenait du logiciel. Le code divise par deux la quantité de nouvelles cryptomonnaies versées aux mineurs tous les 210 000 blocs, soit environ tous les quatre ans. La quatrième réduction de moitié, en avril 2024, a ramené cette récompense à 3,125 BTC par bloc. Le 9 mars 2026, l’offre minée a franchi le cap des 20 millions. Plus de 95 % de l’offre totale avait été émise, le reste devant apparaître sur une période de plus d’un siècle. Cette distinction est importante, car si les règles d’offre peuvent être vérifiées, la demande future, elle, ne peut l’être. Une offre fixe n’est pas une garantie de hausse des prix.
Wall Street trouve le moyen de s’y lancer
Les entreprises ont commencé à acheter avant même l’arrivée des fonds. En août 2020, la société de logiciels Strategy (alors Microstrategy) a annoncé un achat de bitcoins d’une valeur de 250 millions de dollars. Elle a ainsi fait du bitcoin le principal actif de ses réserves de trésorerie. Elle détient désormais des dizaines de milliards de dollars de cet actif, soit plus que toute autre entreprise.
La Commission américaine des valeurs mobilières (SEC) a approuvé les produits négociés en bourse (ETF) sur le bitcoin au comptant le 10 janvier 2024. Ces produits détiennent directement des bitcoins. Les investisseurs pouvaient acheter des parts de fonds via leurs comptes de courtage habituels plutôt que de gérer eux-mêmes leurs portefeuilles numériques.
Au 26 octobre 2026, l’iShares Bitcoin Trust de Blackrock affichait environ 64,7 milliards de dollars d’actifs nets. Il s’agit de la valeur des actifs d’un seul fonds, et non de la somme cumulée des capitaux investis par les investisseurs. Son ampleur illustre néanmoins le chemin parcouru par le bitcoin depuis ses débuts, qui n’étaient qu’une expérience menée via une liste de diffusion.
Il y a là une certaine ironie. Un fonds facilite l’achat de bitcoins précisément en réintroduisant des intermédiaires : un gestionnaire d’actifs, un courtier et un dépositaire. Il offre une exposition au cours du bitcoin, mais pas le même contrôle que celui que procure la détention des clés par soi-même.
Les gouvernements empruntent des voies différentes
L’adoption officielle n’a pas suivi une seule et même voie. Le Salvador a fait du Bitcoin une monnaie ayant cours légal en septembre 2021. Cependant, les réformes liées à son programme du Fonds monétaire international pour 2025 laissent aux entreprises le choix de l’accepter ou non. Les impôts devaient être payés en dollars américains.
Washington a choisi une voie différente. Un décret du 6 mars 2025 a ordonné la création d’une réserve stratégique de bitcoins, en utilisant dans un premier temps les bitcoins éligibles confisqués par le gouvernement. Le décret prévoyait également des moyens sans incidence budgétaire pour en acquérir davantage, mais n’annonçait pas de programme d’achat illimité financé par les contribuables.
Le contraste est révélateur : le bitcoin peut être promu comme moyen de paiement, traité comme un actif de réserve ou vendu comme un investissement. Il s’agit là de rôles différents, avec des critères de réussite différents.
Qui supporte les risques ?
Pour les utilisateurs, détenir ses propres cryptomonnaies est synonyme de liberté et de responsabilité. La perte des clés peut entraîner la perte des fonds. Les paiements ne peuvent généralement pas être annulés en contactant une banque, et le registre public des transactions ne garantit pas la confidentialité.
Acheter par l’intermédiaire d’un courtier n’élimine pas le risque de fluctuation des cours. Les gouvernements doivent rendre compte de leur gestion des actifs publics, tandis que les mineurs doivent couvrir leurs coûts d’exploitation à mesure que les récompenses en nouvelles cryptomonnaies diminuent.
« À mesure que l’adoption se généralise, l’éducation, la confiance et une participation responsable deviennent tout aussi importantes que la technologie elle-même. Le prochain chapitre du bitcoin sera façonné non seulement par les progrès technologiques, mais aussi par la mesure dans laquelle davantage de personnes pourront participer à son écosystème avec confiance et responsabilité », a déclaré Harish G Vatnani, directeur national pour l’Inde chez Zebpay, à Bitcoin.com News.
Il existe également le risque imminent que les ordinateurs quantiques parviennent à contourner la cryptographie à courbe elliptique qui protège le bitcoin en déduisant les clés privées à partir des clés publiques à l’aide de l’algorithme de Shor. Il ne s’agit pas là de questions secondaires. Elles déterminent qui peut utiliser le système en toute sécurité, qui en tire profit et qui supporte les pertes lorsque quelque chose tourne mal.
La question en suspens dans la conception initiale
Le livre blanc prévoyait un moment où les frais de transaction remplaceraient les nouvelles pièces comme rémunération des mineurs.
Un rapport publié en octobre 2026 par le Centre for Alternative Finance de Cambridge remet cette hypothèse sur le devant de la scène. Les chercheurs ont constaté que les frais ne représentaient que 0,67 % des revenus des mineurs au cours des 90 jours se terminant le 4 octobre.
Cela ne signifie pas pour autant qu’une crise de sécurité soit imminente. Les prix, les coûts et la demande peuvent évoluer. Cela soulève toutefois une question à laquelle l’intérêt de Wall Street n’apporte pas de réponse : qui paiera suffisamment pour sécuriser le réseau à mesure que les nouvelles émissions diminueront ?
Dix-huit ans après son lancement, le principe fondamental du bitcoin reste le même : les utilisateurs peuvent se passer d’un intermédiaire financier, mais ils ne peuvent pas échapper au risque. L’article fondateur de Nakamoto n’a pas fait disparaître la confiance. Il a simplement changé l’objet de cette confiance.
Coinbase a exposé les obstacles techniques et opérationnels que le bitcoin doit surmonter avant qu'une sécurité résistante à l'informatique quantique ne devienne une réalité.
Lire: Coinbase cartographie les risques quantiques du bitcoin, protège 5 % BTC

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.
À propos de l'auteur
ÉCRIT PAREmmanuel Musa
Emmanuel Musa est journaliste financier et analyste crypto basé en Afrique.